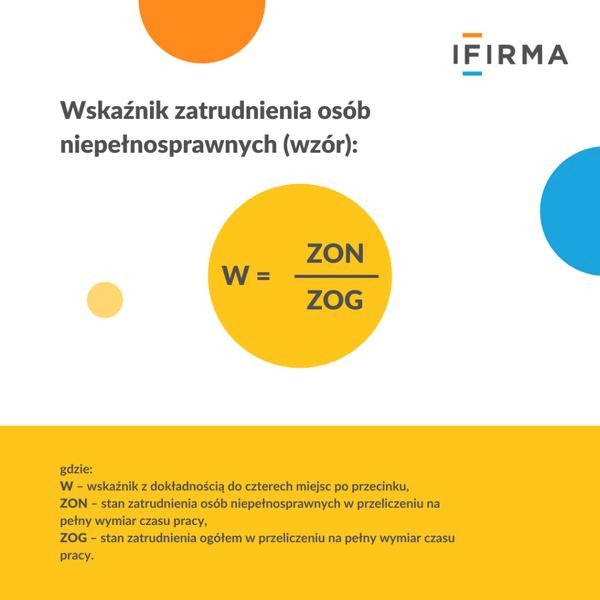
Obliczanie wskaźnika zatrudnienia osób niepełnosprawnych stanowi złożony, ale kluczowy proces dla pracodawców zatrudniających co najmniej 25 pracowników. Aby ocenić spełnienie wymogów prawnych dotyczących zatrudniania osób z orzeczoną niepełnosprawnością, firmy muszą obliczyć wskaźnik na podstawie wzoru uwzględniającego całkowity stan zatrudnienia oraz liczbę etatów przypisanych pracownikom niepełnosprawnym. Nie tak dawno pisaliśmy o tym w tym wpisie. Wymagany wskaźnik wynosi 6%, co oznacza, że przedsiębiorstwa muszą dokładnie analizować swoją kadrę, aby uniknąć obligatoryjnych wpłat do PFRON.
- Wskaźnik zatrudnienia osób niepełnosprawnych jest kluczowy dla firm zatrudniających co najmniej 25 pracowników.
- Wymagany wskaźnik wynosi 6%, co pozwala uniknąć wpłat na PFRON.
- Obliczenia opierają się na wzorze W = ZON / ZOG, gdzie ZON to liczba osób niepełnosprawnych, a ZOG to całkowita liczba etatów.
- Pracownicy niepełnosprawni muszą dostarczyć aktualne orzeczenia o stopniu niepełnosprawności.
- Obliczenia należy przeprowadzać krok po kroku, uwzględniając jedynie etaty pełnoetatowe.
- Zatrudnianie osób niepełnosprawnych może przynieść firmie oszczędności oraz dostęp do dofinansowań i ulg.
- Dokumentacja pracowników z niepełnosprawnościami jest kluczowa dla prawidłowego obliczenia wskaźnika zatrudnienia.
- Pracodawcy powinni regularnie monitorować zatrudnienie, aby uniknąć problemów finansowych i prawnych.
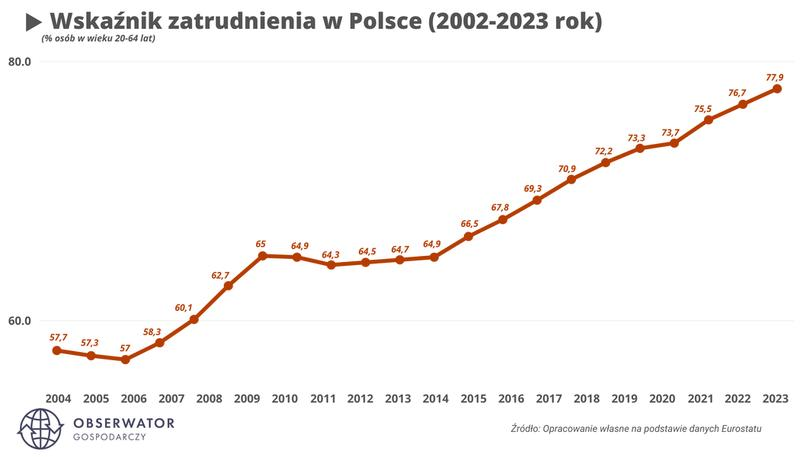
Do obliczeń stosuje się wzór: W = ZON / ZOG, gdzie ZON oznacza liczbę osób niepełnosprawnych w przeliczeniu na etaty, a ZOG to całkowita liczba etatów w zakładzie. Z obliczeń wyłącza się osoby, które nie spełniają kryteriów, na przykład pracowników zatrudnionych na umowach cywilnoprawnych lub przebywających na urlopach. Aby uznać pracownika za niepełnosprawnego, musi on dostarczyć aktualne orzeczenie o stopniu niepełnosprawności, które dzieli się na trzy kategorie: znaczną, umiarkowaną oraz lekką. Przykładowo, w firmie zatrudniającej 40 etatów i 4 etaty dla osób niepełnosprawnych, wskaźnik wyniesie 10%, co znacznie przekracza wymagany poziom.
Jak prawidłowe obliczenia mogą zaoszczędzić Twojej firmie tysiące na PFRON
Analizując wskaźnik zatrudnienia, warto przytoczyć konkretne przykłady. Załóżmy, że w marcu 2026 roku w firmie zatrudnionych jest 30 etatów, a 3 osoby mają orzeczenie o niepełnosprawności. Ustalając średnią liczbę etatów, wskaźnik wyniesie około 10%. Takie obliczenia pomagają utrzymać status płatnika składek w PFRON, a błędne wyliczenia mogą prowadzić do problemów finansowych oraz prawnych.
Obliczanie wskaźnika zatrudnienia osób niepełnosprawnych przynosi korzyści przedsiębiorcy. Zatrudniając osoby niepełnosprawne, firma może zmniejszyć wpłaty na PFRON, a także korzystać z dofinansowań do wynagrodzeń i przystosowania stanowisk pracy. Warto zainwestować czas w zrozumienie wymogów oraz regularne monitorowanie stanu zatrudnienia, co przyniesie oszczędności i pozytywny wizerunek firmy na rynku pracy.
Obliczanie wskaźnika zatrudnienia osób z niepełnosprawnościami – krok po kroku
Wskaźnik zatrudnienia osób niepełnosprawnych ma kluczowe znaczenie dla pracodawców zatrudniających co najmniej 25 pracowników. Poniżej przedstawiam szczegółowe kroki obliczania tego wskaźnika, co powinno ułatwić zrozumienie związanych z nim procesów oraz wymogów.
- Zidentyfikuj wszystkich pracowników: Zbieraj dane o pracownikach zatrudnionych na umowach o pracę, mianowaniach, powołaniach oraz spółdzielczych umowach o pracę. Pamiętaj, aby uwzględnić wyłącznie etaty pełnoetatowe.
- Sprawdź orzeczenia o niepełnosprawności: Upewnij się, że wszyscy pracownicy niepełnosprawni dostarczyli aktualne orzeczenia o stopniu niepełnosprawności (znaczny, umiarkowany, lekki). Pamiętaj, że osoby zatrudnione na umowach cywilnoprawnych oraz przebywające na urlopach bezpłatnych nie wchodzą w te obliczenia.
- Oblicz stan zatrudnienia ogółem (ZOG): Oblicz średnią arytmetyczną etatów, sumując stan zatrudnienia w każdym dniu miesiąca i dzieląc przez liczbę dni kalendarzowych. Zwróć uwagę na zaokrąglenia do dwóch miejsc po przecinku zgodnie z zasadami matematycznymi.
- Oblicz stan zatrudnienia osób niepełnosprawnych (ZON): Zsumuj etaty pracowników z orzeczoną niepełnosprawnością, także w przeliczeniu na pełny wymiar czasu pracy.
- Oblicz wskaźnik zatrudnienia (W): Zastosuj wzór W = ZON / ZOG. Wynik przedstaw jako procent, mnożąc przez 100 i zaokrąglając do czterech miejsc po przecinku.
- Analiza wyniku: Porównaj uzyskany wskaźnik z wymaganym minimum, które wynosi 6% dla większości firm. Pracodawca, który osiągnie ten próg, zwolniony jest z obowiązku wpłat na PFRON. W przypadku wskaźnika poniżej tego progu, wylicz wysokość wpłaty na PFRON na podstawie obliczonego niedoboru etatów.
| Miesiąc | Stan zatrudnienia ogółem (ZOG) | Stan zatrudnienia osób niepełnosprawnych (ZON) | Wskaźnik zatrudnienia (%) | Przeciętne wynagrodzenie (PLN) | Wysokość wpłaty na PFRON (PLN) | Warunki zatrudnienia osób niepełnosprawnych |
|---|---|---|---|---|---|---|
| Styczeń | 30,00 | 4,00 | 13,33% | 9 197,79 | 0,00 | Zatrudnienie na pełny etat, orzeczenie dostarczone |
| Luty | 31,71 | 6,00 | 18,93% | 9 197,79 | 0,00 | Zatrudnienie na pełny etat, 2 osoby z umiarkowanym |
| Marzec | 29,50 | 3,00 | 10,17% | 9 197,79 | 0,00 | 1 osoba na pół etatu, 2 osoby z lekkim |
| Kwiecień | 44,00 | 4,00 | 9,09% | 9 197,79 | 0,00 | 1 osoba ze schorzeniem szczególnym |
| Maj | 50,00 | 5,00 | 10,00% | 9 197,79 | 0,00 | Zatrudnienie umowy o pracę, osoby z orzeczeniem |
| Czerwiec | 34,00 | 3,00 | 8,82% | 9 197,79 | 0,00 | Pracownik na urlopie bezpłatnym |
| Lipiec | 38,00 | 4,00 | 10,53% | 9 197,79 | 0,00 | Dodatkowe zatrudnienie na umowę o pracę |
| Sierpień | 36,50 | 2,00 | 5,48% | 9 197,79 | 1 883,93 | 2 osoby na 1/2 etatu |
Warunki obniżenia wpłat na PFRON przy zatrudnieniu osób z niepełnosprawnościami
Obniżenie wpłat na PFRON stało się kluczowym tematem wśród pracodawców, którzy zatrudniają osoby z niepełnosprawnościami. Przepisy nakładają obowiązek opłacania wpłat na Państwowy Fundusz Rehabilitacji Osób Niepełnosprawnych na firmy zatrudniające co najmniej 25 pracowników w przeliczeniu na pełny etat. Zatrudniając osoby niepełnosprawne, pracodawcy mogą nie tylko zmniejszyć te wpłaty, ale także całkowicie się od nich uwolnić. Wskaźnik zatrudnienia musi wynosić minimum 6% ogółu pracowników, co stanowi kluczowy czynnik w tym procesie.
W praktyce każdy pracodawca powinien obliczyć przeciętny stan zatrudnienia i ustalić liczbę pracowników z orzeczeniem o niepełnosprawności. Aktualne orzeczenie potwierdzające stopień niepełnosprawności – lekki, umiarkowany lub znaczny – jest niezbędne do uwzględnienia pracownika w obliczeniach. Jeśli wskaźnik zatrudnienia przekroczy 6%, firma może skorzystać ze zwolnienia z wpłat. Dla wielu przedsiębiorców to skuteczna motywacja do zatrudniania osób z niepełnosprawnościami.
Jak zatrudnienie osób z niepełnosprawnościami może obniżyć koszty firm i wspierać integrację społeczną
Warto zwrócić uwagę na różne schorzenia, które mogą wpływać na obliczenia wskaźnika zatrudnienia. Pracownicy z tzw. schorzeniami szczególnymi, jak epilepsja czy choroba Parkinsona, mogą korzystać z bardziej korzystnych warunków. Zatrudnienie osoby z takim schorzeniem może przynieść nawet potrójne liczenie jej etatu, co istotnie poprawia wskaźnik. Ważne jest, aby każda firma, pragnąca korzystać z ulg, dokładnie dokumentowała zatrudnienie, w tym wymagane orzeczenia.
Wnioskując, zatrudnianie osób z niepełnosprawnościami przynosi liczne korzyści. Pracodawcy mogą obniżyć wpłaty na PFRON lub całkowicie je zniesień. Takie działania nie tylko korzystnie wpływają na finanse firm, ale również wspierają integrację osób z niepełnosprawnościami na rynku pracy. Aktualne przepisy motywują przedsiębiorców do dbałości o wymagane dokumenty oraz świadome podejście do zatrudnienia, co zazwyczaj skutkuje lepszą atmosferą i większą efektywnością w zespołach.
Ciekawostką jest, że zatrudniając osoby z niepełnosprawnościami, firma może nie tylko obniżyć wpłaty na PFRON, ale również zyskać dostęp do różnych dotacji i programów wsparcia, które oferują dodatkowe fundusze na adaptację stanowisk pracy oraz szkolenia, co może istotnie podnieść konkurencyjność przedsiębiorstwa.
Dokumentacja niezbędna do uznania pracownika jako osoby niepełnosprawnej
W poniższej liście przedstawiamy kluczowe dokumenty, które umożliwiają uznanie pracownika za osobę niepełnosprawną, oraz omawiamy ich istotne elementy. Staramy się ułatwić zrozumienie procesu uznawania pracowników z niepełnosprawnościami, zatem każdy punkt zawiera szczegółowy opis.
- Orzeczenie o stopniu niepełnosprawności – Kluczowy dokument, który potwierdza orzeczenie o niepełnosprawności wydawane przez powiatowe lub miejskie zespoły do spraw orzekania o niepełnosprawności. Dokument wskazuje jeden z trzech stopni: znaczny, umiarkowany lub lekki. Pracownik musi dostarczyć orzeczenie najpóźniej w dniu podpisania umowy o pracę.
- Dokumenty równoważne – Pracodawcy mogą uznawać inne dokumenty za równoważne z orzeczeniem o stopniu niepełnosprawności. Mogą to być:
- orzeczenia lekarza orzecznika ZUS o całkowitej lub częściowej niezdolności do pracy,
- orzeczenia o grupach inwalidzkich,
- orzeczenia Komisji ds. Inwalidztwa i Zatrudnienia.
- Dokumentacja dotycząca schorzeń szczególnych – W przypadku osób z niepełnosprawnością związaną ze szczególnymi schorzeniami, konieczne jest dostarczenie dokumentów potwierdzających ich istnienie. Specjalistyczne zaświadczenia lekarskie mają kluczowe znaczenie, ponieważ nie każde orzeczenie zawiera szczegółowe informacje na temat schorzenia. Takie schorzenia mogą korzystnie wpłynąć na obliczenia dotyczące wpłat do PFRON.
- Kopie dokumentów rejestracyjnych – Pracodawcy zatrudniający co najmniej 25 pracowników muszą zarejestrować się w PFRON. Konieczne jest złożenie odpowiednich dokumentów rejestracyjnych, takich jak formularze DEK-Z lub INF-Z, w zależności od sytuacji. Formularze te subskrybuje się elektronicznie przez system e-PFRON i należy je regularnie aktualizować, aby odzwierciedlały stan zatrudnienia.
- Wykaz zatrudnionych pracowników – Pracodawca musi prowadzić wykaz osób zatrudnionych na podstawie umowy o pracę, powołania, mianowania i innych. Przy obliczaniu wskaźnika zatrudnienia osób niepełnosprawnych uwzględnia się tylko etaty, nie biorąc pod uwagę pracowników zatrudnionych na umowę cywilnoprawną czy przebywających na urlopach bezpłatnych. Wiedza o liczbie zatrudnionych stanowi podstawę do obliczeń wpłat na PFRON.
Metody ustalania stanu zatrudnienia w zakładzie pracy
Ustalanie stanu zatrudnienia w zakładzie pracy stanowi kluczowy element każdej działalności gospodarczej, zwłaszcza w kontekście regulacji dotyczących zatrudnienia osób niepełnosprawnych. Obserwując praktyki w różnych firmach, zauważyłem, że metody obliczania stanu zatrudnienia różnią się w zależności od specyfiki przedsiębiorstwa oraz jego potrzeb. W wielu przypadkach stosuje się metodę średniej arytmetycznej, polegającą na sumowaniu dziennych stanów zatrudnienia w danym miesiącu i dzieleniu przez liczbę dni. Na przykład, jeśli zatrudnienie zmienia się dynamicznie w ciągu miesiąca, ta metoda lepiej odzwierciedla rzeczywiste warunki rynku.
Warto także pamiętać, że w firmach o stabilnej strukturze kadrowej, można zastosować uproszczoną metodę obliczenia średniej z pierwszego i ostatniego dnia miesiąca, co jest szybsze, choć nie zawsze dokładne. Częste zmiany w zatrudnieniu mogą zniekształcać obraz. Dodatkowo, w niektórych przypadkach potrzebuję ustalić liczbę pracowników dla Głównego Urzędu Statystycznego lub zgodnie z ustawą o PFRON, co wprowadza różne elementy do obliczeń.
Dokładne analizy etatów w firmach powyżej 25 pracowników – klucz do zrozumienia stanu zatrudnienia
Ilość etatów pracowników ma również duże znaczenie dla prawidłowego określenia stanu zatrudnienia. W obliczeniach uwzględniam osoby zatrudnione na podstawie umowy o pracę, powołania czy spółdzielczej umowy o pracę. Pomijam natomiast osoby pracujące na podstawie umów cywilnoprawnych. Dla firm z co najmniej 25 pracownikami kluczowe staje się także obliczenie wskaźnika zatrudnienia osób niepełnosprawnych, który należy monitorować, aby uniknąć obowiązkowych wpłat na PFRON. Jeżeli chcesz poczytać więcej, odkryj, jak zakład aktywności zawodowej wspiera osoby niepełnosprawne.
Ustalanie stanu zatrudnienia w zakładzie pracy jest złożonym procesem. Przestrzeganie przepisów i norm wymaga uwagi, lecz stosowanie metod i wzorów obliczeniowych umożliwia uzyskanie pełnego obrazu stanu kadrowego. Efektywne zarządzanie pracownikami przynosi korzyści finansowe i społeczne w dłuższej perspektywie. Dlatego warto podchodzić do tego tematu z rzetelnością.
Ciekawostką jest, że według danych Głównego Urzędu Statystycznego, firmy zatrudniające osoby niepełnosprawne mogą korzystać z różnych form wsparcia finansowego i ulg podatkowych, co czyni zatrudnienie tych pracowników nie tylko zobowiązaniem, ale także korzystnym rozwiązaniem ekonomicznym dla przedsiębiorstw.