Czy PKO BP kontaktuje się z pracodawcą podczas rozpatrywania wniosku kredytowego? Jeśli zgłębiasz tę tematykę, Sprawdź, czy Pożyczka Plus kontaktuje się z pracodawcą. Warto wiedzieć, kiedy bank może weryfikować zatrudnienie, jakie informacje sprawdza i w jaki sposób może to zrobić. W artykule wyjaśniamy, czego można się spodziewać na poszczególnych etapach oceny wniosku oraz jak przygotować się do potwierdzenia dochodów.
PKO BP może skontaktować się z pracodawcą, by potwierdzić zatrudnienie, rodzaj umowy, staż pracy lub wysokość wynagrodzenia. Nie robi tego przy każdym wniosku — decyzja zależy m.in. od kwoty kredytu, zdolności kredytowej, historii w BIK, dostarczonych dokumentów i tego, czy jesteś już klientem banku. Przy automatycznej weryfikacji telefon może być zbędny, natomiast większe finansowanie lub niejasności częściej skłaniają bank do dokładniejszej analizy.
Najpierw bank zwykle sprawdza dokumenty i wpływy na konto. Może poprosić o zaświadczenie o zatrudnieniu i dochodach, wyciągi z ostatnich 3 miesięcy, umowę o pracę albo dokumenty potwierdzające dochody z umowy-zlecenia, umowy o dzieło czy działalności gospodarczej. Podczas rozmowy pracodawca może usłyszeć pytania o stanowisko, datę rozpoczęcia pracy, formę i okres zatrudnienia oraz zarobki. Bank nie powinien ujawniać mu wnioskowanej kwoty ani szczegółów kredytu. Warto uprzedzić dział kadr, że bank może potwierdzać dane z zaświadczenia.
Brak potwierdzenia od firmy nie przekreśla szans na kredyt
Telefon pomaga ograniczyć pomyłki i wyłudzenia, jednak nie każda firma potwierdza dane w ten sposób. Pracodawca może odmówić ze względu na wewnętrzne zasady ochrony danych albo potwierdzić jedynie wystawienie zaświadczenia. W takiej sytuacji PKO BP może poprosić o dodatkowe dokumenty, np. wyciąg z rachunku, PIT lub zaświadczenie z ZUS o podstawie naliczania składek za wskazany okres, np. 3 albo 6 miesięcy. Brak potwierdzenia telefonicznego nie oznacza automatycznej odmowy, choć może wydłużyć analizę.
Bank najczęściej dzwoni w godzinach pracy firmy. Numer do weryfikacji może sprawdzić w dostępnych źródłach, zamiast opierać się wyłącznie na numerze podanym we wniosku. Dlatego upewnij się, że dane pracodawcy są aktualne, a zaświadczenie zgadza się z informacjami we wniosku. Zgoda na weryfikację może znajdować się w dokumentach kredytowych; jeśli bank wymaga jej do analizy, jej brak może zatrzymać rozpatrywanie wniosku.
| Etap | Co sprawdza bank | Dokument lub działanie | Gdy brak potwierdzenia |
|---|---|---|---|
| Kontakt z pracodawcą | Stanowisko, rodzaj i okres zatrudnienia, wynagrodzenie | Rozmowa telefoniczna; weryfikacja zaświadczenia | Przekaż dokumenty zastępcze |
| Dochody z etatu | Wysokość i regularność wpływów | Zaświadczenie o zatrudnieniu i dochodach; wyciąg z konta, zwykle z 3 mies. | Uzupełnij dokumentację na prośbę banku |
| Inne potwierdzenia | Umowę i roczne dochody | Umowa o pracę lub cywilnoprawna; PIT; dokumenty ZUS | Zapytaj bank o akceptowany zamiennik |
| Odmowa lub brak kontaktu | Wiarygodność danych | Potwierdzenie wystawienia zaświadczenia; wyciąg, PIT lub dokument z ZUS | Dostarcz alternatywne dowody; bank może wstrzymać lub odrzucić wniosek |
Jakie informacje bank weryfikuje podczas rozmowy?
Podczas rozmowy dotyczącej wniosku kredytowego bank sprawdza prawdziwość podanych informacji i ocenia, czy klient będzie regularnie spłacać raty. Analityk może zapytać o źródło i wysokość dochodu, częstotliwość wypłat oraz staż pracy. Przy umowie o pracę liczą się też jej rodzaj, stanowisko i data rozpoczęcia zatrudnienia, a przy umowach cywilnoprawnych — regularność zleceń i wpływów.
Analityk może również potwierdzić dane z wniosku, takie jak adres, stan cywilny i liczba osób na utrzymaniu. Niekiedy pyta, czy wynagrodzenie podlega zajęciu komorniczemu oraz czy wnioskodawca rzeczywiście złożył wniosek. Zakres weryfikacji zależy od banku, kwoty kredytu i sytuacji klienta: przy niższej kwocie oraz stałych wpływach na konto rozmowa może być krótsza, natomiast większe zobowiązanie może wymagać dokładniejszego sprawdzenia.
Podczas rozmowy bank może zweryfikować między innymi następujące informacje:
- źródło i wysokość dochodu oraz częstotliwość wypłat;
- staż pracy, rodzaj umowy, stanowisko i datę rozpoczęcia zatrudnienia;
- regularność zleceń i wpływów przy umowach cywilnoprawnych;
- adres, stan cywilny i liczbę osób na utrzymaniu;
- czy wynagrodzenie podlega zajęciu komorniczemu oraz czy wnioskodawca złożył wniosek.
Telefon z banku nie wystarczy — dochody potwierdzą dokumenty
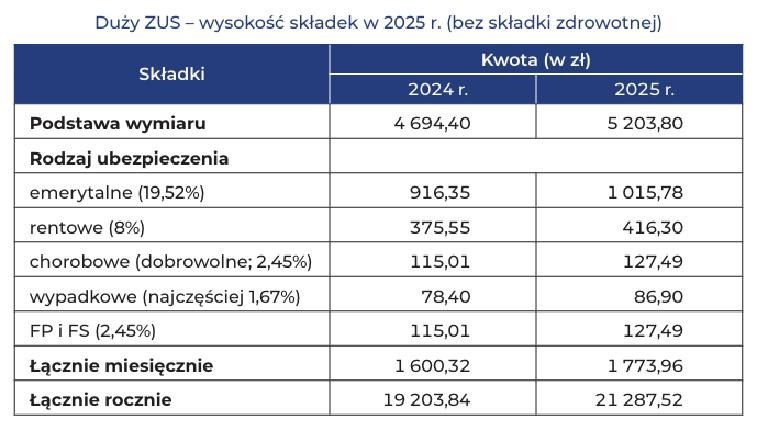
Bank może zweryfikować odpowiedzi także na podstawie dokumentów: zaświadczenia o zatrudnieniu i dochodach, umowy, wyciągu z konta z ostatnich miesięcy lub deklaracji PIT za poprzedni rok. Jeśli wynagrodzenie nie wpływa na rachunek, może poprosić o dokument z ZUS-u albo urzędu skarbowego. Gdy pracodawca nie udziela informacji o pracowniku, bank może potwierdzić samo wystawienie zaświadczenia lub zażądać dodatkowego dokumentu, na przykład dotyczącego podstawy naliczania składek.
Rozmowa zwykle jest krótka i rzeczowa: bank sprawdza kilka istotnych danych, a nie wypytuje o sam kredyt ani nie informuje pracodawcy o wnioskowanej kwocie. Nie kontaktuje się z firmą przy każdym wniosku — bierze pod uwagę między innymi historię klienta, wiarygodność dokumentów i własne procedury. Dlatego warto odpowiadać zgodnie z prawdą i przygotować informacje o zatrudnieniu oraz dochodach.
Wskazówka: przed rozmową przygotuj datę rozpoczęcia pracy, rodzaj umowy i informacje o dochodach — odpowiedzi powinny być spójne z dokumentami złożonymi we wniosku.
Jakie dokumenty potwierdzają zatrudnienie i dochody?
Wymagane dokumenty zależą od banku i formy zatrudnienia. Mogą potwierdzać źródło oraz wysokość dochodów.
- Zaświadczenie o zatrudnieniu i dochodach — pracodawca podaje w nim rodzaj umowy, okres zatrudnienia i wynagrodzenie, np. średnią z ostatnich trzech miesięcy.
- Oświadczenie o zatrudnieniu i dochodach — składa je kredytobiorca. Bank może je zaakceptować np. od stałego klienta albo przy niższej kwocie kredytu.
- Wyciąg z rachunku bankowego — potwierdza regularne wpływy wynagrodzenia. Bank często wymaga wyciągów z ostatnich trzech miesięcy.
- Umowa o pracę lub umowy cywilnoprawne — kopia potwierdza formę zatrudnienia. Przy umowie-zleceniu lub o dzieło bank może też wymagać umów ze zleceniodawcami.
- Deklaracja PIT — zeznanie za poprzedni rok potwierdza wysokość i źródło dochodów, szczególnie z umów cywilnoprawnych lub działalności gospodarczej.
- Zaświadczenie z ZUS lub urzędu skarbowego — potwierdza dochody albo podstawę naliczania składek. Bank może o nie poprosić, gdy wynagrodzenie nie wpływa na konto lub pracodawca nie potwierdza danych.
Co zrobić, gdy pracodawca nie potwierdzi danych?
Brak potwierdzenia danych przez pracodawcę nie oznacza automatycznie odmowy finansowania. Firmy często chronią prywatność pracowników i nie udzielają informacji osobom, których tożsamości nie mogą zweryfikować. Dlatego bank może poprosić o inne dokumenty potwierdzające zatrudnienie i dochód, by sprawdzić możliwość regularnej spłaty rat.
Najpierw zapytaj dział kadr, czy potwierdzi wystawienie zaświadczenia — na przykład jego numer, datę i osobę, która je przygotowała — bez ujawniania wysokości pensji. Możesz też przedstawić zaświadczenie o zatrudnieniu i zarobkach, kopię umowy, wyciągi z konta z wpływami wynagrodzenia z ostatnich miesięcy lub deklarację PIT za poprzedni rok. Jeśli ciekawi cię ten temat to Sprawdź, jak uniknąć błędów przy wypełnianiu oświadczenia veg. Przy umowie zleceniu albo o dzieło dołącz kopie umów, a przy własnej działalności — dokumenty z ZUS lub urzędu skarbowego.
Telefon nie działa? Dochód można potwierdzić inaczej
Jeśli bank nie może potwierdzić danych telefonicznie, poproś analityka o listę akceptowanych dokumentów. Instytucja może zażądać zaświadczenia z ZUS o podstawie naliczania składek, sprawdzić regularne wpływy na rachunek lub skontaktować się z pracodawcą innym kanałem. Niektóre banki rezygnują z rozmowy, gdy od dawna otrzymujesz wynagrodzenie na konto prowadzone w tej samej instytucji. Zasady zależą od wniosku i oceny klienta.
Potwierdzenie dochodu nie zawsze wymaga rozmowy z pracodawcą. Zapytaj bank, które dokumenty pozwolą sprawnie zweryfikować Twoją sytuację.
Uprzedź kadry o możliwym telefonie z banku i uzgodnij bezpieczny sposób potwierdzenia dokumentu. Nie podawaj prywatnego numeru znajomego jako kontaktu do firmy — bank może zweryfikować dane pracodawcy w wiarygodnych źródłach, a rozbieżności wydłużą analizę. Jeśli dokumenty nie wystarczą, zapytaj, czego brakuje, i uzupełnij wniosek. Bank może odmówić dopiero wtedy, gdy nie zdoła potwierdzić dochodu.
Wskazówka: przed złożeniem wniosku sprawdź, czy dane pracodawcy i Twoje stanowisko są aktualne w dokumentach — nawet drobna rozbieżność między zaświadczeniem, umową a wnioskiem może opóźnić weryfikację.
Najczęstsze pytania i odpowiedzi (FAQ)
Czy PKO BP kontaktuje się z pracodawcą przy każdym wniosku kredytowym?Nie. PKO BP może skontaktować się z pracodawcą, ale zależy to m.in. od kwoty kredytu, dostarczonych dokumentów, historii klienta i wyniku oceny zdolności kredytowej. Przy regularnych wpływach i wiarygodnych dokumentach rozmowa może nie być potrzebna.
Jakie informacje PKO BP może potwierdzić u pracodawcy?Bank może zapytać o fakt zatrudnienia, stanowisko, rodzaj i okres umowy, staż pracy oraz wysokość wynagrodzenia. Nie powinien ujawniać pracodawcy wnioskowanej kwoty ani szczegółów kredytu.
Co zrobić, jeśli pracodawca nie potwierdzi zatrudnienia przez telefon?Brak potwierdzenia telefonicznego nie oznacza automatycznej odmowy. PKO BP może poprosić o dodatkowe dokumenty, takie jak zaświadczenie o zatrudnieniu i dochodach, umowa, wyciągi z rachunku, PIT lub zaświadczenie z ZUS.
Jakie dokumenty mogą potwierdzić dochody w PKO BP?Bank może zaakceptować m.in. zaświadczenie o zatrudnieniu i dochodach, wyciągi z konta z wpływami wynagrodzenia, umowę o pracę lub umowę cywilnoprawną, deklarację PIT oraz dokumenty z ZUS albo urzędu skarbowego. Wymagania zależą od źródła dochodu i sytuacji klienta.
Jak przygotować się do weryfikacji zatrudnienia przez PKO BP?Sprawdź, czy dane pracodawcy i informacje w dokumentach są aktualne oraz zgodne z wnioskiem. Przygotuj informacje o dacie rozpoczęcia pracy, rodzaju umowy i dochodach, a także uprzedź dział kadr o możliwym kontakcie z banku.