Składkę na związki zawodowe warto obliczyć starannie, by prawidłowo uwzględnić ją w rozliczeniach i uniknąć błędów podatkowych. W artykule wyjaśniam, od jakiej podstawy ustala się jej wysokość, jak sprawdzić obowiązujące zasady oraz na co zwrócić uwagę przy dokumentowaniu wpłat. Dzięki temu łatwiej rozliczysz składkę zgodnie z aktualnymi przepisami.
Składki związkowe odliczy osoba, która należy do związku, opłaciła składki i potrafi to udokumentować. Rodzaj związku, stanowisko ani forma zatrudnienia nie mają znaczenia, dlatego z ulgi mogą skorzystać pracownicy, osoby pracujące na umowach cywilnoprawnych i przedsiębiorcy. Odliczenie przysługuje za rok zapłaty i wykazuje się je w zeznaniu rocznym — nie obniża ono zaliczek na podatek w trakcie roku.
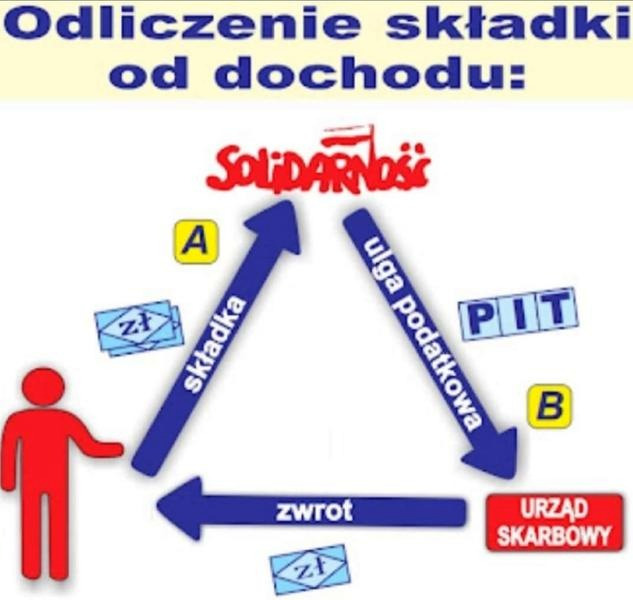
Składki odlicza się od dochodu opodatkowanego według skali albo od przychodu objętego ryczałtem. Limit wynosi 840 zł rocznie: przy wpłatach 600 zł odliczysz całą kwotę, a przy wpłatach 900 zł — najwyżej 840 zł. Warto sprawdzić tę ulgę przy rozliczaniu PIT; formalności są proste, ale trzeba zachować dowody zapłaty.
Nie każda wpłata na związek daje prawo do ulgi
Dochody opodatkowane według skali rozliczysz na formularzu PIT-37 lub PIT-36, a ryczałt — na PIT-28. Do zeznania dołącz załącznik PIT/O i wpisz składki w odpowiedniej pozycji. Sprawdź aktualny formularz, ponieważ numer pola może się zmieniać. Ulga nie przysługuje osobom rozliczającym podatek liniowy na PIT-36L ani kartę podatkową.
Jeśli samodzielnie opłacasz składki, zachowaj dowód wpłaty z danymi wpłacającego, nazwą związku, tytułem, datą i kwotą. Gdy składkę potrąca z wynagrodzenia pracodawca, wykazane kwoty może potwierdzić informacja PIT-11. Odliczaj tylko składki, których nie zaliczyłeś do kosztów uzyskania przychodów, wcześniej nie odliczyłeś ani nie otrzymałeś z powrotem. Jeśli po skorzystaniu z ulgi dostaniesz zwrot składek, dolicz wcześniej odliczoną kwotę do zeznania za rok, w którym otrzymasz zwrot.
Jak rozliczyć składki związkowe
Sprawdź, czy przysługuje Ci odliczenie, ustal jego wysokość, zachowaj dowody wpłat i wykaż składki w zeznaniu. Pamiętaj też, by nie odliczać tej samej kwoty dwa razy.
- Sprawdź, czy możesz skorzystać z odliczenia. Musisz należeć do związku zawodowego i opłacać składki członkowskie. Odliczenie przysługuje w PIT-37 lub PIT-36 przy opodatkowaniu według skali oraz w PIT-28 przy ryczałcie. Nie obejmuje podatku liniowego ani karty podatkowej. Rodzaj związku, forma zatrudnienia i stanowisko nie mają znaczenia.
- Oblicz kwotę odliczenia. Uwzględnij składki faktycznie zapłacone w danym roku podatkowym, niezależnie od tego, którego roku dotyczą. Odliczysz maksymalnie 840 zł rocznie: przy wpłatach 600 zł odliczysz 600 zł, a przy 900 zł — 840 zł. Nadwyżki nie przeniesiesz na kolejny rok, a składek nie odliczysz od zaliczek na podatek.
- Zachowaj potwierdzenie wpłaty. Jeśli płacisz składki samodzielnie, dowód wpłaty musi zawierać Twoje dane, nazwę związku, tytuł i datę wpłaty oraz jej kwotę. Gdy pracodawca potrąca składkę za Twoją pisemną zgodą i przekazuje ją związkowi, zachowaj PIT-11 z wykazaną kwotą. Przechowuj dokumenty na wypadek kontroli rozliczenia.
- Wpisz składki w załączniku PIT/O. Dołącz PIT/O do zeznania PIT-37, PIT-36 albo PIT-28. Wpisz kwotę w rubryce dotyczącej składek związkowych i sprawdź oznaczenie pola w formularzu za dany rok. Sam wpis w głównym formularzu nie zastępuje wymaganego załącznika.
- Unikaj podwójnego odliczenia i uwzględnij zwrot. Nie odliczaj składek zaliczonych do kosztów uzyskania przychodów, odliczonych w innym zeznaniu ani zwróconych. Jeśli otrzymasz zwrot po wcześniejszym odliczeniu, dolicz zwróconą kwotę — do wysokości zwrotu — w zeznaniu za rok, w którym go otrzymałeś.
| Element | Dane | Kontrola błędów |
|---|---|---|
| Wpłata samodzielna | Dowód wpłaty: dane podatnika, nazwa związku, tytuł, data, kwota | Zachowaj potwierdzenie |
| Potrącenie przez pracodawcę | PIT-11: wykazana kwota składek | Sprawdź zgodność z potrąceniami |
| Limit roczny | 840 zł | Odlicz niższą z kwot: wpłaty lub limit |
| Przykład | 600 zł → 600 zł 900 zł → 840 zł |
Nadwyżka nie przechodzi na kolejny rok |
| Załącznik | PIT/O do PIT-37, PIT-36 lub PIT-28 | Użyj aktualnego formularza |
| Pola PIT/O | 37–38* | Zweryfikuj numer pola w wersji formularza |
| Kwota odliczenia | Składki faktycznie zapłacone | Bez podwójnego odliczenia i zwróconych wpłat |
Jak udokumentować wpłaty samodzielne i potrącenia wykazane w PIT-11
Odliczysz składki związkowe w zeznaniu rocznym, jeśli należysz do związku, zapłaciłeś składki i możesz to udokumentować. Ulga przysługuje przy rozliczeniu według skali w PIT-37 lub PIT-36 oraz przy ryczałcie w PIT-28. Wykazujesz wpłaty za rok ich dokonania — nie pomniejszysz nimi zaliczek w ciągu roku. A skoro jesteśmy przy tym temacie to sprawdź, ile wynoszą Twoje wpłaty na PPK. Odliczenie nie może przekroczyć 840 zł, a niewykorzystanej części limitu nie przeniesiesz na kolejny rok.
Przy wpłacie bezpośredniej zachowaj potwierdzenie przelewu lub inny dowód zawierający twoje dane, nazwę związku, kwotę, datę i tytuł wpłaty, np. „składka członkowska za 2025 rok”. Pobieraj potwierdzenie każdej transakcji i sprawdzaj, czy jasno określa jej cel. Dokumenty przechowuj razem z kopią zeznania, aby szybko odtworzyć historię wpłat na wypadek pytań urzędu.
Gdy kwoty się nie zgadzają, poproś pracodawcę o korektę
Jeśli pracodawca potrąca składki, sprawdź kwoty wykazane w otrzymanym od niego PIT-11. Porównaj je z paskami wynagrodzeń lub własną ewidencją. Potrącenie wymaga twojej pisemnej zgody, a pracodawca przekazuje środki na rachunek wskazany przez związek. Gdy dane się różnią lub brakuje informacji, poproś pracodawcę o wyjaśnienie i korektę PIT-11.
Ulgę wykazujesz w załączniku PIT/O do właściwego zeznania, a nie w dowolnym polu formularza głównego. Odliczysz tylko składki, których nie zaliczyłeś do kosztów uzyskania przychodów, nie odliczyłeś wcześniej ani nie otrzymałeś z powrotem. Jeśli po skorzystaniu z ulgi dostaniesz zwrot składek, dolicz odliczoną kwotę w zeznaniu za rok otrzymania zwrotu. Zachowaj dowody wpłat i PIT-11 na wypadek weryfikacji rozliczenia.
Wskazówka: porównaj łączną kwotę składek z PIT-11 z potwierdzeniami wpłat i paskami wynagrodzeń, ale nie odliczaj tej samej składki dwukrotnie — na przykład jako potrącenia pracodawcy i wpłaty samodzielnej.
Limit 840 zł: ile składek można uwzględnić w rozliczeniu rocznym
Składki członkowskie na rzecz związku zawodowego możesz odliczyć w zeznaniu rocznym, jeśli należysz do organizacji i potrafisz udokumentować wpłaty. Z ulgi skorzystają pracownicy, osoby pracujące na kontraktach oraz przedsiębiorcy — niezależnie od tego, czy związek działa w jednym zakładzie, czy obejmuje wiele zakładów.
Odliczysz składki faktycznie zapłacone w danym roku, nie zaś te, które dopiero stały się należne. Ulgę wykazujesz w zeznaniu rocznym, więc nie obniża ona zaliczek na podatek. Możesz ją rozliczyć w PIT-37 lub PIT-36 przy opodatkowaniu według skali, a także w PIT-28 przy ryczałcie. Jeśli ciekawią cię takie treści, Sprawdź, jak łatwo uzyskać PIT od pracodawcy.
Obowiązuje roczny limit łącznej kwoty odliczanych składek. Jeśli wpłaty nie przekroczyły limitu, odliczysz całą ich wartość; nadwyżki nie przeniesiesz na kolejny rok. Ulga zmniejsza dochód albo przychód podlegający opodatkowaniu, a nie zwraca odliczonej kwoty w gotówce.
Dokumenty pod kontrolą — mniej ryzyka błędów w zeznaniu
Jeśli samodzielnie opłacasz składki, zachowaj potwierdzenia przelewów lub inne dowody wpłaty. Jak już zahaczamy o ten temat to Sprawdź, jakie składki potrąca się z pensji. Powinny zawierać Twoje dane, nazwę związku, tytuł i datę wpłaty oraz jej kwotę. Jeśli składkę potrąca pracodawca, sprawdź odpowiednie kwoty w informacji PIT-11. Pracodawca może potrącać składki za Twoją pisemną zgodą, a następnie przekazuje je na rachunek wskazany przez związek.
Odliczenie wpisz w załączniku PIT/O do właściwego zeznania. Uwzględnij tylko składki, których nie zaliczono do kosztów uzyskania przychodów, nie odliczono wcześniej i nie zwrócono Ci w żadnej formie. Jeśli później otrzymasz zwrot, dolicz wcześniej odliczoną kwotę w zeznaniu za rok, w którym go dostałeś.
Przed wysłaniem zeznania porównaj sumę składek z dokumentami, sprawdź, czy wybrałeś właściwy formularz, i dołącz PIT/O. Ponadto zweryfikuj kwoty potrącone przez pracodawcę z informacją PIT-11. Dzięki temu ograniczysz ryzyko korekty i odliczysz wyłącznie faktycznie poniesione wydatki.
Wskazówka: limit 840 zł dotyczy łącznej kwoty odliczenia za cały rok, nawet jeśli płacisz składki kilku związkom. Zsumuj wpłaty ze wszystkich potwierdzeń i nie przenoś nadwyżki na kolejny rok.
PIT/O krok po kroku: gdzie wpisać ulgę i jak uniknąć błędów
Sprawdź, kto może odliczyć składki związkowe, gdzie wykazać ulgę i jakie dokumenty zachować, by uniknąć błędów.
- Ustal, czy przysługuje Ci ulga. Odliczysz składki, jeśli należysz do związku zawodowego i je opłacasz. Nie ma znaczenia forma zatrudnienia, stanowisko ani to, czy związek działa w zakładzie pracy, czy ponadzakładowo. Ulgę rozliczysz w PIT-37 lub PIT-36 przy skali podatkowej, a także w PIT-28 przy ryczałcie. Nie skorzystasz z niej przy podatku liniowym ani karcie podatkowej.
- Uwzględnij składki w zeznaniu rocznym. Odlicz je za rok, w którym je zapłaciłeś. Nie pomniejszysz o nie zaliczek na podatek w trakcie roku.
- Pilnuj limitu. Odliczysz faktycznie zapłaconą kwotę, najwyżej 840 zł rocznie. Przy wpłatach 600 zł odliczysz 600 zł, a przy 900 zł — tylko 840 zł. Nadwyżki nie przeniesiesz na kolejny rok.
- Wykorzystaj załącznik PIT/O. Dołącz go do PIT-37, PIT-36 lub PIT-28 i wpisz odliczenie w rubryce dotyczącej innych ulg. Ponieważ numer pola może się zmieniać, sprawdź aktualną wersję formularza. Samo wpisanie kwoty w zeznaniu głównym może nie wystarczyć.
- Zachowaj potwierdzenie wpłaty lub PIT-11. Dowód samodzielnej wpłaty powinien zawierać Twoje dane, nazwę związku, tytuł i datę wpłaty oraz jej kwotę. Jeśli składki potrącał pracodawca, sprawdź, czy wykazał je w PIT-11. Pracodawca może pobierać składkę za Twoją pisemną zgodą, a następnie przekazuje ją na rachunek wskazany przez związek.
- Odliczaj wyłącznie kwalifikujące się składki. Pomiń kwoty zaliczone do kosztów uzyskania przychodów, odliczone wcześniej w innym zeznaniu lub zwrócone w jakiejkolwiek formie. Jeśli otrzymasz zwrot składek, które wcześniej odliczyłeś, dolicz tę kwotę w zeznaniu za rok otrzymania zwrotu.
- Skontroluj zeznanie przed wysłaniem. Sprawdź, czy dołączyłeś PIT/O i masz dowody wpłaty, nie przekroczyłeś limitu ani nie wybrałeś niewłaściwego formularza. Porównaj kwotę z dokumentami, wyklucz ponowne odliczenie tych samych składek i zachowaj potwierdzenia na wypadek kontroli urzędu skarbowego.