Kwota wynagrodzenia brutto nie trafia w całości na konto pracownika — część pensji przeznaczana jest na składki i inne obowiązkowe potrącenia. W artykule wyjaśniam, jakie składki finansuje pracownik, jak wpływają one na wysokość wynagrodzenia netto oraz które zmiany w ZUS warto uwzględnić. Pokazuję też, jak krok po kroku obliczyć potrącenia z pensji.
- Pracownik finansuje składki emerytalną, rentową, chorobową i zdrowotną.
- Składki, podatek i ewentualne PPK obniżają wypłatę netto.
- W 2026 r. płaca minimalna wynosi 4806 zł brutto, a stawka godzinowa — 31,40 zł.
- Z minimalnej pensji etatowej zostaje około 3606 zł netto.
- Koszt minimalnego etatu dla pracodawcy to około 5790 zł bez PPK.
- Dokładne potrącenia zależą m.in. od umowy, ulg i sytuacji pracownika.
Przy umowie o pracę pracownik i pracodawca dzielą się składkami ZUS. Skoro jesteśmy w temacie, Sprawdź, jak złożyć wypowiedzenie umowy o pracę. Pracodawca oblicza je, potrąca część pracownika z pensji i przekazuje całą kwotę do ZUS. Podstawę stanowi zwykle wynagrodzenie brutto. Składka emerytalna wynosi łącznie 19,52% podstawy — każda ze stron finansuje 9,76%. Z kolei składka rentowa to 8%: pracownik płaci 1,5%, a pracodawca 6,5%.
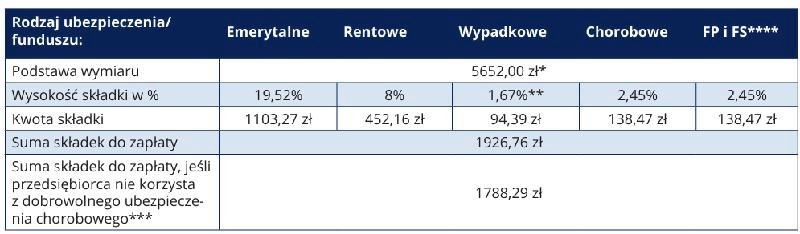
Ponadto z pensji pracownika pracodawca potrąca składkę chorobową w wysokości 2,45% i zdrowotną wynoszącą 9%. Składkę wypadkową, której stawka zależy od rodzaju i skali działalności firmy, finansuje w całości pracodawca; przykładowa stawka to 1,67%. Pracodawca opłaca również składki na Fundusz Pracy (2,45%) i Fundusz Gwarantowanych Świadczeń Pracowniczych (0,1%). W określonych przypadkach dopłaca także 1,5% na Fundusz Emerytur Pomostowych.
Prawie 985 zł dopłat sprawia, że etat kosztuje firmę znacznie więcej
Wynagrodzenie brutto nie obejmuje wszystkich kosztów firmy, ponieważ pracodawca dopłaca własną część składek. Przy płacy minimalnej wynoszącej 4806 zł brutto przykładowe miesięczne dopłaty to: 469,07 zł na emeryturę, 312,39 zł na rentę, 80,26 zł na ubezpieczenie wypadkowe (przy stawce 1,67%), 117,75 zł na Fundusz Pracy i 4,81 zł na FGŚP. Łącznie firma płaci około 984,28 zł ponad pensję brutto, czyli ponosi koszt około 5790,28 zł miesięcznie bez PPK. Jeśli pracodawca wpłaca do PPK podstawowe 1,5%, koszt rośnie o kolejne 72,09 zł.
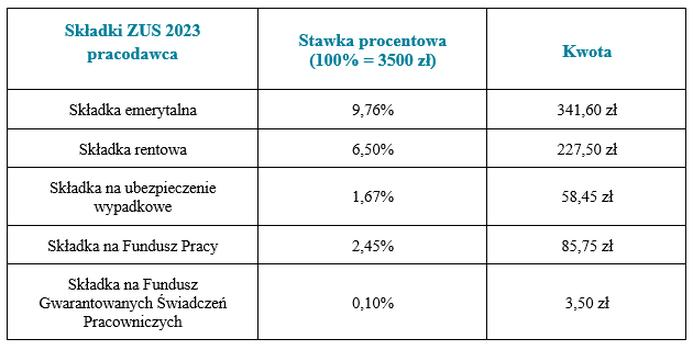
Potrącenia składek obniżają kwotę, którą pracownik otrzymuje „na rękę”; jej wysokość zależy też od podatku, ulg i uczestnictwa w PPK. Kluczowe jest więc rozróżnienie składek potrącanych z wynagrodzenia od tych, które firma dopłaca ponad kwotę brutto. Podział ten wpływa zarówno na bieżącą wypłatę, jak i na finansowanie emerytur, rent, świadczeń chorobowych, opieki zdrowotnej oraz ochrony w razie wypadku przy pracy.
Jak obliczyć potrącenia z pensji i składki ZUS
Przy umowie o pracę oblicz składki pracownika, oddziel je od składek pracodawcy, a następnie ustal wynagrodzenie netto. Pamiętaj, że szczegółowe zasady zależą od sytuacji pracownika i aktualnych przepisów.
- Ustal podstawę wymiaru. Składki oblicz zasadniczo od wynagrodzenia brutto. Sprawdź jednak, czy obowiązują szczególne zasady, limity lub zwolnienia.
- Oblicz składki finansowane przez pracownika. Od podstawy odejmij składkę emerytalną 9,76%, rentową 1,5% i chorobową 2,45%. Następnie oblicz składkę zdrowotną 9% od podstawy pomniejszonej o składki społeczne.
- Oddziel składki opłacane przez pracodawcę. Pracodawca finansuje m.in. składkę emerytalną 9,76%, rentową 6,5%, wypadkową oraz wpłaty na Fundusz Pracy i Fundusz Gwarantowanych Świadczeń Pracowniczych. Stawka wypadkowa może standardowo wynosić 1,67%, ale zależy od płatnika. Zweryfikuj stawki obowiązujące w danym roku.
- Uwzględnij pozostałe potrącenia i podatek. Po odliczeniu składek społecznych ustal podstawę składki zdrowotnej, a potem oblicz zaliczkę na PIT, uwzględniając sytuację pracownika. Jeśli uczestniczy on w PPK, wpłata może dodatkowo obniżyć wypłatę.
- Wyznacz pensję netto i całkowity koszt zatrudnienia. Od brutto odejmij składki pracownika, składkę zdrowotną, zaliczkę na PIT oraz ewentualne inne potrącenia. Koszt pracodawcy obejmuje wynagrodzenie brutto, finansowane przez niego składki i ewentualne wpłaty do PPK.
- Sprawdź aktualne stawki i zmiany. Stopy procentowe i zasady rozliczeń mogą się zmieniać. W 2026 r. minimalne wynagrodzenie wynosi 4806 zł brutto, a minimalna stawka godzinowa dla objętych nią umów cywilnoprawnych — 31,40 zł. Nie traktuj zapowiadanych zmian jako obowiązujących, dopóki nie wejdą w życie.
| Pozycja | Stawka | Finansuje |
|---|---|---|
| Emerytalna | 9,76% | pracownik |
| Emerytalna | 9,76% | pracodawca |
| Rentowa | 1,50% | pracownik |
| Rentowa | 6,50% | pracodawca |
| Chorobowa | 2,45% | pracownik |
| Wypadkowa* | 1,67% | pracodawca |
| Zdrowotna | 9,00% | pracownik |
| FP + FS | 2,45% | pracodawca |
| FGŚP | 0,10% | pracodawca |
| Płaca minimalna | 4 806 zł brutto | — |
| Netto z minimum | ok. 3 606 zł | pracownik |
| Koszt pracodawcy | ok. 5 790 zł | pracodawca |
| * Stawka przykładowa; zależy od płatnika. Umowa o pracę, bez PPK; netto zależy m.in. od ulg i kosztów uzyskania przychodu. | ||
Jak obliczyć potrącenia z pensji brutto i wynagrodzenie netto?
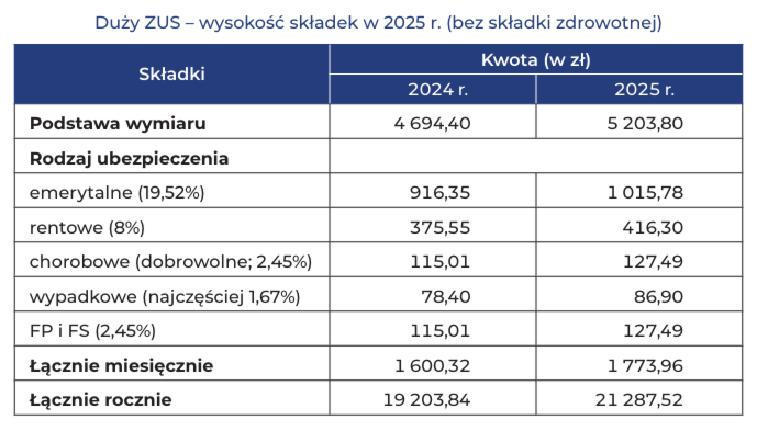
Wynagrodzenie netto to kwota, którą otrzymujesz po odliczeniu od pensji brutto składek pracownika i zaliczki na podatek dochodowy. Przy umowie o pracę pracownik płaci składki: emerytalną 9,76%, rentową 1,5% i chorobową 2,45%. Następnie od podstawy pomniejszonej o składki społeczne oblicza się 9% składki zdrowotnej i podatek PIT. Ostateczna wypłata zależy też od kosztów uzyskania przychodu, oświadczenia podatkowego, udziału w PPK oraz przysługujących ulg.
Przy minimalnej pensji wynoszącej w 2026 roku 4806 zł brutto wypłata wynosi około 3605,85 zł netto, jeśli pracownik nie wpłaca do PPK i nie ma innych potrąceń. Pracodawca ponosi dodatkowo m.in. składki emerytalną (9,76%) i rentową (6,5%), składkę wypadkową oraz wpłaty na Fundusz Pracy i FGŚP. Pod tym linkiem znajdziesz artykuł, w którym o tym pisaliśmy. Przy standardowej składce wypadkowej 1,67% całkowity koszt zatrudnienia wynosi około 5790,28 zł.
Każde potrącenie ma znaczenie — tak ustalisz realną wypłatę
Aby oszacować wypłatę, odejmij od kwoty brutto składki społeczne pracownika, a następnie oblicz składkę zdrowotną i zaliczkę PIT. Pamiętaj przy tym, że pracownik i pracodawca dzielą między sobą składki emerytalną oraz rentową, pracownik finansuje chorobową, a pracodawca — wypadkową. Ponieważ stawki i zasady zależą od rodzaju umowy, inaczej rozlicza się na przykład umowę zlecenia lub kilka źródeł dochodu. Sprawdzając wypłatę, porównaj pasek wynagrodzenia z umową i upewnij się, że uwzględniono ulgi oraz potrącenia.
Różnica między pensją brutto a netto wynika z obowiązkowych składek i podatków. Warto regularnie sprawdzać pasek wynagrodzenia, by wiedzieć, jak obliczono wypłatę.
Wypłatę netto mogą obniżyć dobrowolne wpłaty do PPK, zajęcia komornicze, zaliczki i inne potrącenia przewidziane przepisami. Z kolei dodatki, premie oraz nadgodziny zwiększają podstawę składek i podatku. Dlatego ręczne wyliczenie traktuj jako szacunek, a dokładny wynik ustal na podstawie aktualnych przepisów, rodzaju zatrudnienia i swojej sytuacji podatkowej.
Wskazówka: Porównując pensję brutto i netto, sprawdź, czy kalkulator uwzględnia rok podatkowy, koszty uzyskania przychodu i udział w PPK — nawet przy tej samej kwocie brutto te elementy mogą zmienić wysokość wypłaty.
Ile wynosi całkowity koszt zatrudnienia pracownika?
Na całkowity koszt zatrudnienia składają się wynagrodzenie brutto, składki i wydatki organizacyjne.
- Wynagrodzenie brutto – to podstawa obliczeń. Przy umowie o pracę pracownik dostaje kwotę netto po potrąceniu składek finansowanych przez siebie i zaliczki na podatek, dlatego wynagrodzenie „na rękę” nie pokazuje pełnego kosztu firmy.
- Składki finansowane przez pracodawcę – firma dolicza do wynagrodzenia brutto m.in. składkę emerytalną (9,76%), rentową (6,5%), wypadkową (zwykle 1,67%, zależnie od płatnika), na Fundusz Pracy i Fundusz Solidarnościowy (łącznie 2,45%) oraz na FGŚP (0,1%). W określonych przypadkach opłaca też składkę na Fundusz Emerytur Pomostowych (1,5%). Obowiązki i stawki zależą od sytuacji pracownika oraz pracodawcy.
- Składki potrącane z wynagrodzenia pracownika – pracownik finansuje m.in. składkę emerytalną (9,76%), rentową (1,5%), chorobową (2,45%) i zdrowotną (9%). Potrącenia obniżają wypłatę netto, ale nie zwiększają kosztu firmy ponad kwotę brutto.
- PPK i inne obowiązkowe należności – jeśli pracownik uczestniczy w PPK, pracodawca wpłaca co najmniej 1,5% wynagrodzenia. Przy płacy minimalnej wynoszącej 4806 zł brutto w 2026 roku daje to 72,09 zł miesięcznie. Na całkowity koszt wpływają też wymiar etatu, rodzaj umowy, stawka wypadkowa i ewentualne zwolnienia ze składek.
- Przykład przy płacy minimalnej – w 2026 roku minimalne wynagrodzenie wynosi 4806 zł brutto, a minimalna stawka godzinowa dla określonych umów cywilnoprawnych — 31,40 zł brutto. Przy umowie o pracę pracodawca ponosi około 5790,28 zł miesięcznie bez PPK, w tym 984,28 zł składek. Podstawowa wpłata do PPK podnosi koszt do około 5862,37 zł.
- Dodatkowe koszty organizacyjne – firma finansuje m.in. płatne urlopy i nieobecności, rekrutację, wdrożenie, badania medycyny pracy, szkolenia oraz komputer, telefon, oprogramowanie, licencje i miejsce pracy. Uwzględnia także zarządzanie, zastępstwa, przestoje i bieżące funkcjonowanie zespołu.
- Forma współpracy i planowanie – zlecenie i B2B podlegają innym zasadom oskładkowania i organizacji pracy niż etat, dlatego sama kwota netto nie wystarcza do porównania kosztów. Planując budżet, uwzględnij ciągłość dostępności, urlopy, choroby, ryzyko błędnej kwalifikacji umowy oraz koszty narzędzi i koordynacji.
Jakie zmiany w składkach ZUS i płacy minimalnej przynosi 2026 rok?
Od stycznia minimalne wynagrodzenie za pełny etat wynosi 4 806 zł brutto miesięcznie — o 140 zł więcej niż rok wcześniej. Minimalna stawka godzinowa przy umowach objętych tym wymogiem to 31,40 zł brutto. Osoba zarabiająca najniższą krajową otrzymuje około 3 606 zł netto, zależnie od ulg podatkowych i udziału w PPK. Stawki obejmują również cudzoziemców legalnie zatrudnionych w Polsce.
Wyższa płaca zwiększa też wydatki pracodawcy. Przy umowie o pracę, bez PPK, całkowity miesięczny koszt zatrudnienia za minimalne wynagrodzenie wynosi około 5 790 zł. Obejmuje 4 806 zł pensji brutto oraz składki pracodawcy: emerytalną (9,76%), rentową (6,5%), wypadkową (standardowo 1,67%), na Fundusz Pracy (2,45%) i FGŚP (0,1%). Jeśli pracownik dobrowolnie wpłaca do PPK, koszt firmy może wzrosnąć o kolejne 72,09 zł.
Podwyżka płacy minimalnej zwiększa koszty pracodawcy
Podstawowe stopy składek społecznych pozostają bez zmian. Składkę emerytalną, która łącznie wynosi 19,52% podstawy, pracownik i pracodawca finansują po połowie. Przy składce rentowej pracownik opłaca 1,5%, a pracodawca 6,5%. Ponadto pracownik finansuje składkę chorobową (2,45%) i zdrowotną (9%), zaś pracodawca — wypadkową, wynoszącą od 0,67% do 3,33% zależnie od rodzaju działalności. Składka na Fundusz Pracy to 2,45%, z czego 1,45% trafia do Funduszu Solidarnościowego.
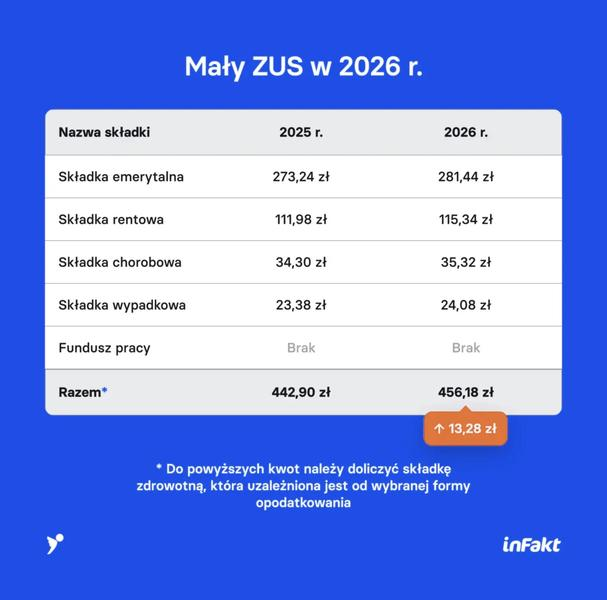
Pensja brutto nie odzwierciedla pełnego kosztu etatu: poza składkami pracodawca ponosi także wydatki na urlopy, chorobowe, sprzęt, szkolenia i organizację pracy. Dlatego nawet niewielka zmiana płacy minimalnej może zauważalnie wpłynąć na miesięczny budżet firmy. Pracownikom zapewnia zaś wyższą ustawową podstawę wynagrodzenia, a osobom pracującym na zleceniu — wyższą minimalną stawkę godzinową.