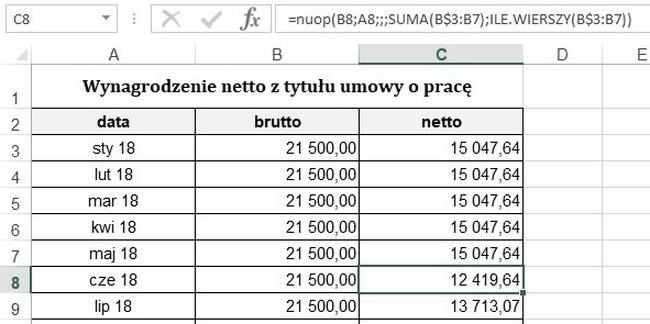
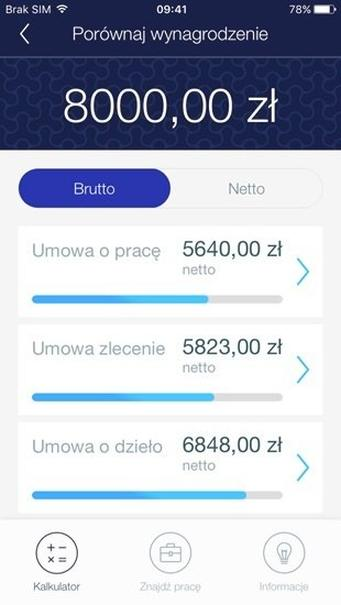
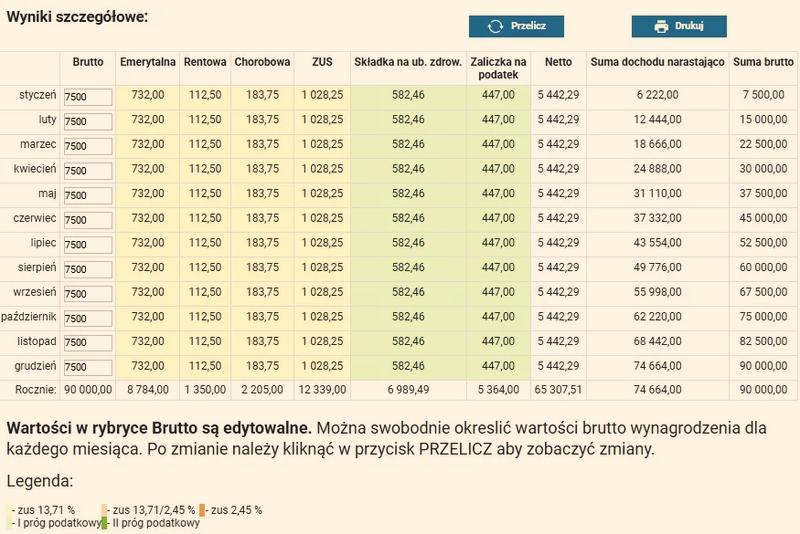
Analizując pasek płac, najpierw rozróżniam wynagrodzenie brutto — kwotę zapisaną w umowie — i netto, czyli pieniądze, które trafiają na konto. Przy standardowej umowie o pracę od brutto odejmuję finansowane przeze mnie składki społeczne: 9,76% na ubezpieczenie emerytalne, 1,5% rentowe i 2,45% chorobowe. Skoro o tym mowa to poznaj najważniejsze powody wypowiedzenia umowy o pracę. Łącznie wynoszą one 13,71% pensji brutto. Następnie od pozostałej kwoty oblicza się składkę zdrowotną w wysokości 9%; składka ta nie obniża już zaliczki na PIT.
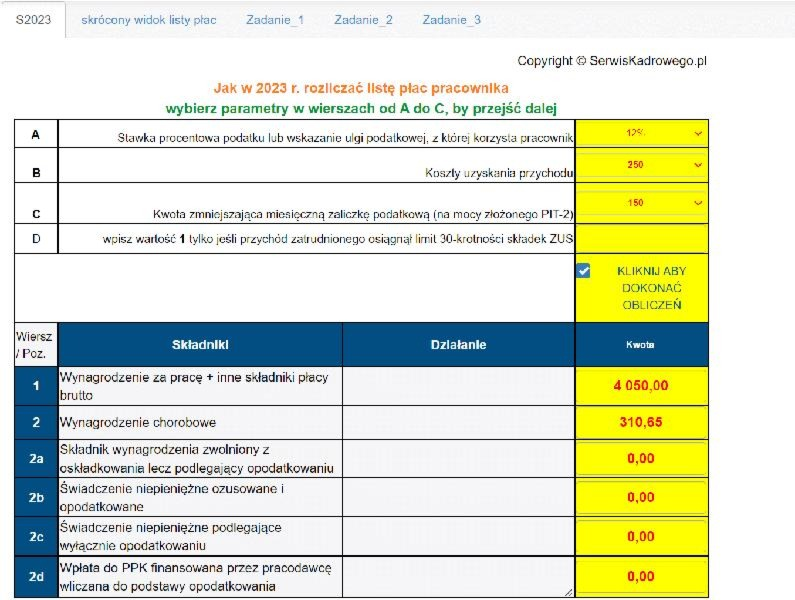
Potem obliczam podatek dochodowy. Najpierw ustalam podstawę opodatkowania, odejmując składki społeczne i koszty uzyskania przychodu. Przy typowej umowie o pracę koszty te wynoszą zwykle 250 zł miesięcznie albo 300 zł, jeśli dojeżdżam do pracy z innej miejscowości. Zaliczka najczęściej wynosi 12% w pierwszym progu, obejmującym dochód do 120 000 zł rocznie; nadwyżkę ponad tę kwotę opodatkowuje się stawką 32%. Ponadto złożony PIT-2 może obniżyć miesięczną zaliczkę maksymalnie o 300 zł u jednego płatnika. Jeśli mam kilku płatników, mogę podzielić tę kwotę, na przykład na 150 zł lub 100 zł.
Dlaczego z 4 500 zł brutto zostaje mniej? Kolejność potrąceń ma znaczenie
W praktyce najpierw odejmuję od brutto składki społeczne, aby ustalić podstawę składki zdrowotnej. Przy obliczaniu PIT uwzględniam z kolei koszty uzyskania przychodu i przysługujące pomniejszenie podatku. Właśnie dlatego składka zdrowotna i zaliczka na PIT nie są po prostu dwiema stawkami odejmowanymi od tej samej podstawy. Na przykład przy wynagrodzeniu brutto 4 500 zł składki społeczne pracownika wynoszą 616,95 zł, a zdrowotna — 9% od 3 883,05 zł — około 349,47 zł. Ostateczna zaliczka na podatek zależy jeszcze między innymi od kosztów, PIT-2 i sytuacji podatkowej.
Warto pamiętać, że sposób rozliczenia zależy od rodzaju umowy, innych tytułów do ubezpieczeń, statusu studenta lub ucznia do 26. roku życia, ulg oraz uczestnictwa w PPK. Przy umowie zleceniu składki społeczne mogą zależeć od pozostałych źródeł ubezpieczenia, a przystąpienie do dobrowolnego ubezpieczenia chorobowego zmniejsza wypłatę. Jednocześnie pracodawca finansuje własną część składek ZUS — nie potrąca jej z pensji pracownika, choć uwzględnia ją w koszcie zatrudnienia. Dlatego, aby sprawdzić konkretną kwotę netto, biorę pod uwagę wszystkie te elementy, zamiast odejmować od brutto jedną uniwersalną wartość.
Jak ustalić przychód pracownika krok po kroku
Poniższe etapy pomogą obliczyć wynagrodzenie pracownika: od ustalenia składników brutto, przez składki i podatek, aż po sprawdzenie kwoty netto oraz kosztu zatrudnienia. Najpierw uwzględnij rodzaj umowy i indywidualną sytuację pracownika, ponieważ wpływają na sposób rozliczenia.
- Ustal składniki wynagrodzenia brutto. Zacznij od kwoty wskazanej w umowie, a potem dodaj składniki należne za dany okres, takie jak premie, dodatki czy wynagrodzenie za nadgodziny. Jeśli pracownik przepracował tylko część miesiąca, oblicz pensję za faktyczny czas pracy zgodnie z właściwymi zasadami. Pamiętaj, że kwota brutto nie oznacza całkowitego kosztu pracodawcy.
- Wybierz właściwy schemat ubezpieczeń. Przy umowie o pracę uwzględnij finansowane przez pracownika składki emerytalną, rentową i chorobową. Z kolei przy umowie zlecenia sprawdź status zleceniobiorcy, w tym jego wiek, status ucznia lub studenta, inne zatrudnienie, wynagrodzenie z innych tytułów oraz to, czy zawarł kolejną umowę. Następnie oblicz należne składki społeczne i zdrowotną od ustalonej podstawy. W niektórych przypadkach składka chorobowa jest dobrowolna. Składki finansowane przez pracodawcę lub zleceniodawcę oblicz osobno.
- Wyznacz podstawę opodatkowania. Od kwoty brutto odejmij składki społeczne finansowane przez pracownika, a następnie zastosuj właściwe koszty uzyskania przychodu. Przy umowie o pracę wybierz koszty standardowe lub podwyższone. Natomiast przy niektórych umowach cywilnoprawnych mogą obowiązywać koszty 20%, a przy prawach autorskich — 50%, z uwzględnieniem limitu. Sprawdź również, czy pracownikowi przysługuje zwolnienie z PIT, zależne m.in. od wieku lub sytuacji rodzinnej.
- Oblicz zaliczkę na PIT i uwzględnij oświadczenia. Zastosuj obowiązującą skalę podatkową i właściwy próg, uwzględniając dochód pracownika. Jeśli pracownik złożył odpowiednie oświadczenie, np. PIT-2, pomniejsz zaliczkę o kwotę zmniejszającą podatek. Uwzględnij też inne przysługujące ulgi, ale najpierw sprawdź, czy płatnik może je zastosować.
- Wylicz kwotę netto i zweryfikuj wynik. Od brutto odejmij składki finansowane przez pracownika, składkę zdrowotną, zaliczkę na PIT oraz ewentualne wpłaty pracownika do PPK. Otrzymana kwota oznacza wypłatę netto, a nie pełny koszt zatrudnienia. Na koniec sprawdź zaokrąglenia, podstawy obliczeń i dane na liście płac, ponieważ nawet drobna pomyłka może zmienić wysokość wypłaty.
- Porównaj wynik z kosztem pracodawcy. Do wynagrodzenia brutto dodaj składki finansowane przez pracodawcę, a jeśli pracownik uczestniczy w PPK — także wpłatę pracodawcy. Przy umowie zlecenia sprawdź ponadto, czy zachowano wymaganą minimalną stawkę godzinową i prawidłowo udokumentowano liczbę przepracowanych godzin. Gdy pojawiają się premie, nadgodziny, kilka źródeł dochodu lub nietypowy wymiar pracy, porównaj wyliczenie z aktualnym kalkulatorem albo skonsultuj je ze specjalistą kadrowo-płacowym.
| Obszar | Sytuacja lub parametr | Dane do wprowadzenia / zasada obliczeń | Stawka, limit lub przykład | Co uwzględnić w wyniku |
|---|---|---|---|---|
| Rodzaj umowy i ustawienia kalkulatora | Umowa o pracę — pełny etat | Miesięczne wynagrodzenie brutto, wymiar etatu, koszty uzyskania przychodu, oświadczenia podatkowe, PPK | Pełny etat = 1,00; połowa etatu = 0,50; 1/4 etatu = 0,25 | Wynagrodzenie netto pomniejsza się m.in. o składki pracownika, składkę zdrowotną i zaliczkę na PIT |
| Umowa o pracę — niepełny etat | Wprowadź część etatu i wynagrodzenie określone dla tego wymiaru | Przykład: 4 000 zł brutto za 1/2 etatu | Nie przeliczaj wynagrodzenia jak dla pełnego etatu bez uwzględnienia wymiaru z umowy | |
| Umowa zlecenie — wynagrodzenie miesięczne | Kwota brutto, tytuły do ubezpieczeń, dobrowolne chorobowe, PIT-2, koszty uzyskania przychodu | Koszty standardowe: 20% przychodu pomniejszonego o składki społeczne | Netto zależy m.in. od tego, czy zleceniobiorca podlega ubezpieczeniom społecznym | |
| Umowa zlecenie — stawka godzinowa | Stawka brutto za godzinę × liczba godzin | Przykład: 31,40 zł × 20 godz. = 628,00 zł brutto | Sprawdź, czy suma wynagrodzenia spełnia minimalną stawkę godzinową właściwą dla rozliczenia | |
| Student lub uczeń poniżej 26 lat na zleceniu | Potwierdź status ucznia lub studenta i wiek w okresie wykonywania umowy | Przykład: 628,00 zł brutto przy spełnieniu warunków ulgi | Co do zasady zlecenie nie podlega składkom ZUS; zwolnienie z PIT może podnieść wypłatę netto | |
| Zlecenie jako dodatkowy tytuł ubezpieczenia | Wpisz wynagrodzenie z innych tytułów i sprawdź zbieg ubezpieczeń | Przykładowe ustawienie: inna umowa o pracę zapewnia co najmniej minimalne wynagrodzenie | Zakres składek ze zlecenia zależy od aktualnego tytułu ubezpieczenia i osiąganych podstaw | |
| Składka emerytalna — pracownik lub zleceniobiorca | Ustal, czy dana umowa podlega ubezpieczeniu emerytalnemu | 9,76% podstawy po stronie zatrudnionego; 9,76% po stronie płatnika | Składka płatnika zwiększa koszt zatrudnienia, a nie jest potrąceniem z netto pracownika | |
| Składka rentowa | Sprawdź obowiązek ubezpieczenia oraz podstawę wymiaru | 1,50% po stronie zatrudnionego; 6,50% po stronie płatnika | Nie sumuj składek finansowanych przez płatnika z potrąceniami pracownika | |
| Składka chorobowa | Przy zleceniu sprawdź, czy ubezpieczenie zostało zgłoszone dobrowolnie | 2,45% podstawy po stronie ubezpieczonego | W umowie o pracę składka chorobowa jest co do zasady obowiązkowa | |
| Składka zdrowotna | Podstawa zależy od rodzaju umowy i składek społecznych | 9% podstawy wymiaru | Przy standardowym zleceniu podstawa to zwykle brutto pomniejszone o finansowane przez zleceniobiorcę składki społeczne | |
| Koszty uzyskania przychodu | Wybierz właściwy wariant dla umowy i miejsca zamieszkania | Przykładowe koszty pracownicze: 250 zł miesięcznie lub 300 zł miesięcznie w wariancie podwyższonym | Przy zleceniu standardowo stosuje się 20%; przy spełnieniu warunków praw autorskich może mieć zastosowanie 50% | |
| Ulgi i oświadczenia podatkowe | Uwzględnij PIT-2, ulgę dla młodych lub inną przysługującą preferencję | Kwota zmniejszająca podatek może być dzielona między maksymalnie 3 płatników | Sprawdź limit, warunki i rodzaje przychodów objęte daną ulgą; nie zakładaj automatycznego zastosowania | |
| Praca podczas urlopu rodzicielskiego | Łączenie urlopu rodzicielskiego z pracą | Wprowadź uzgodniony wymiar czasu pracy i okres łączenia pracy z urlopem | Maksymalnie 1/2 etatu u pracodawcy udzielającego urlopu | Urlop udzielany jest na pozostałą część wymiaru; wynagrodzenie dotyczy pracy wykonanej |
| Wynagrodzenie proporcjonalne do części etatu | Jeśli stawka jest proporcjonalna: pensja pełnoetatowa × wymiar etatu | Przykład: 6 300 zł × 0,50 = 3 150 zł brutto za pełny miesiąc pracy na 1/2 etatu | Użyj kwoty wynikającej z umowy lub uzgodnionych warunków, nie samej wartości z przykładu | |
| Zmiana wymiaru w trakcie miesiąca | Podziel miesiąc na okresy, w których obowiązywały różne wymiary lub stawki | Przykład: do 19. dnia miesiąca — 1/2 etatu; od 20. dnia — pełny etat | Oblicz wynagrodzenie oddzielnie dla każdego okresu i zsumuj wyniki | |
| Stawka godzinowa przy zmianie wymiaru | Wynagrodzenie miesięczne dla danego okresu ÷ nominalna liczba godzin pracy w miesiącu | Przykład wzoru: 3 300 zł ÷ 168 godz. = 19,64 zł za godzinę po zaokrągleniu | Wynik pomnóż przez godziny przepracowane w danym okresie; użyj właściwego nominału miesiąca | |
| Wynagrodzenie za część miesiąca | Ustal liczbę godzin faktycznie przepracowanych w każdym okresie | Wzór: stawka godzinowa × godziny przepracowane | Nie dziel pensji przez liczbę dni kalendarzowych, jeśli właściwa metoda wymaga rozliczenia według godzin | |
| Zasiłek macierzyński za okres łączenia | Rozlicz odrębnie od wynagrodzenia za pracę | Przy pracy na części etatu zasiłek za okres łączenia ulega proporcjonalnemu zmniejszeniu | Nie wliczaj zasiłku do wynagrodzenia za wykonaną pracę; sprawdź właściwą podstawę i okres | |
| Powrót do pełnej pracy w trakcie miesiąca | Wyodrębnij godziny przed i po zakończeniu urlopu lub zmianie wymiaru | Wzór: (stawka okresu A × godziny A) + (stawka okresu B × godziny B) | Przykład metody: 2 okresy, 2 właściwe stawki godzinowe, 1 suma wynagrodzenia | |
| Nadgodziny i dodatki | Normalne wynagrodzenie za nadgodziny | Dodaj wynagrodzenie za przepracowane godziny nadliczbowe | 1 godz. nadliczbowa = normalne wynagrodzenie za 1 godz. pracy + właściwy dodatek | Nie ograniczaj rozliczenia wyłącznie do samego dodatku 50% lub 100% |
| Nadgodziny w zwykły dzień roboczy | Sprawdź przekroczenie dobowej normy czasu pracy | Dodatek: 50% | Co do zasady dotyczy nadgodzin dobowych w zwykłym dniu, jeżeli nie zachodzi przesłanka dodatku 100% | |
| Nadgodziny w porze nocnej | Oznacz godziny nadliczbowe przypadające w porze nocnej ustalonej u pracodawcy | Dodatek za nadgodziny: 100% | Sprawdź również odrębne zasady dodatku za pracę w nocy | |
| Nadgodziny w niedzielę lub święto | Ustal, czy niedziela lub święto było dla pracownika dniem pracy zgodnie z harmonogramem | Dodatek: 100% w przypadkach określonych przepisami | Uwzględnij zasady udzielania dnia wolnego; nie utożsamiaj każdej pracy w niedzielę z nadgodzinami | |
| Praca w dniu wolnym za niedzielę lub święto | Sprawdź, czy nadgodziny przypadły w dniu udzielonym jako wolny za pracę w niedzielę lub święto | Dodatek: 100% w przypadkach określonych przepisami | W kalkulatorze wskaż właściwy rodzaj dnia i podstawę rozliczenia | |
| Przekroczenie przeciętnej normy tygodniowej | Rozlicz po zakończeniu okresu rozliczeniowego | Norma ogólna: przeciętnie 40 godz. tygodniowo; dodatek: 100% | Odejmij godziny już rozliczone jako dobowe nadgodziny, aby nie policzyć tej samej godziny dwukrotnie | |
| Podstawa dodatku | Wprowadź stawkę osobistego zaszeregowania lub ustal właściwą podstawę | Przy braku wyodrębnionej stawki osobistego zaszeregowania: 60% wynagrodzenia | Dodatek oblicza się od podstawy wskazanej w przepisach; normalne wynagrodzenie może obejmować szersze składniki | |
| Czas wolny na wniosek pracownika | Wybierz rekompensatę czasem wolnym zamiast dodatku pieniężnego | 1 godz. nadliczbowa = 1 godz. wolnego | Za przepracowany czas pozostaje należne normalne wynagrodzenie; dodatek nie przysługuje za godziny zrekompensowane w ten sposób | |
| Czas wolny z inicjatywy pracodawcy | Wprowadź liczbę nadgodzin przeznaczonych do rekompensaty | 1 godz. nadliczbowa = 1,5 godz. wolnego | Czas wolny należy udzielić do końca okresu rozliczeniowego; dodatek za te godziny nie przysługuje | |
| Kontrola wyniku i błędów | Limit nadgodzin z tytułu szczególnych potrzeb pracodawcy | Porównaj roczną liczbę godzin z limitem wynikającym z przepisów lub regulacji zakładowych | Limit podstawowy: 150 godz. w roku kalendarzowym; przeciętnie maks. 48 godz. tygodniowo łącznie z nadgodzinami | Sprawdź, czy obowiązujące regulacje zakładowe przewidują inny limit i czy zastosowanie ma właściwa podstawa |
| PPK | Wskaż uczestnictwo oraz wpłaty finansowane przez pracownika i pracodawcę | Wpłata podstawowa pracownika: 2%; pracodawcy: 1,5% | Wpłata pracownika może zmniejszyć wypłatę; wpłata pracodawcy wpływa na koszt zatrudnienia | |
| Brutto, netto i koszt pracodawcy | Porównuj trzy odrębne wartości | Netto = kwota po potrąceniach; koszt pracodawcy = brutto + finansowane przez pracodawcę składki i inne koszty | Nie utożsamiaj wynagrodzenia brutto z całkowitym kosztem zatrudnienia | |
| Zaokrąglenia | Stosuj zaokrąglenia na etapach przewidzianych dla składek i podatku | Różnica nawet 0,01 zł na składniku może zmienić sumę końcową | Nie zaokrąglaj pośrednich stawek dowolnie; sprawdź reguły systemu płacowego | |
| Dane do sprawdzenia przed zatwierdzeniem | Zweryfikuj umowę, harmonogram, ewidencję czasu pracy, oświadczenia i tytuły ubezpieczenia | Kontrola: 1 umowa, właściwy okres, właściwy etat, poprawne godziny, aktualne oświadczenia | W nietypowych przypadkach potwierdź sposób rozliczenia z kadrami lub specjalistą płacowym |
Umowa zlecenie, etat i ulgi: jak wybrać właściwe ustawienia kalkulatora?
Konfigurację kalkulatora wynagrodzeń zaczynam od wyboru rodzaju umowy, ponieważ etat i zlecenie różnią się zasadami naliczania składek oraz kwotą netto. Przy umowie o pracę uwzględniam składki emerytalną, rentową i chorobową, składkę zdrowotną, zaliczkę na PIT oraz koszty uzyskania przychodu. Przy zleceniu sprawdzam również, czy mam inne zatrudnienie i zarabiam tam co najmniej minimalne wynagrodzenie — od tego może zależeć, czy zleceniodawca naliczy składki społeczne, czy tylko zdrowotną. Jeśli rozliczam się godzinowo, podaję liczbę przepracowanych godzin i sprawdzam, czy stawka brutto spełnia obowiązujące minimum.
Następnie zaznaczam opcje związane z moją sytuacją: status ucznia lub studenta przed ukończeniem 26. roku życia, dobrowolne ubezpieczenie chorobowe, uczestnictwo w PPK albo korzystanie z praw autorskich. Przy kosztach autorskich kalkulator może uwzględnić 50% kosztów uzyskania przychodu, natomiast przy standardowym zleceniu zwykle stosuje 20%. Ponadto odróżniam wypłatę netto od całkowitego kosztu zatrudnienia, który obejmuje także składki finansowane przez pracodawcę lub zleceniodawcę. Dzięki temu porównuję oferty na równych zasadach, zamiast skupiać się wyłącznie na kwocie brutto.
Ulgi podatkowe mogą wyraźnie podnieść wypłatę na konto
Na koniec wybieram ulgi podatkowe i sprawdzam, czy złożyłem odpowiednie oświadczenie, na przykład PIT-2. Kwota zmniejszająca podatek może obniżyć miesięczną zaliczkę, a zwolnienie z PIT przysługuje między innymi osobom przed ukończeniem 26. roku życia, rodzicom wychowującym co najmniej czworo dzieci oraz osobom korzystającym z ulgi na powrót. Ustawiam też właściwy próg podatkowy: dochód rozliczany według skali może podlegać stawce 12% albo 32%, zależnie od wysokości. Jeśli uzyskuję dochody z kilku źródeł, otrzymuję premie lub mam niestandardowe składniki wynagrodzenia, traktuję wynik jako szacunek i weryfikuję go z kadrami albo księgowym.
Aby porównać różne warianty, sprawdzam etat z ulgą, zlecenie z pełnymi składkami oraz zlecenie przy innym tytule do ubezpieczeń. Za każdym razem wpisuję tę samą kwotę brutto albo oczekiwaną kwotę netto, po czym osobno analizuję składki, podatek i koszt zatrudnienia. W ten sposób ustalam, który wariant odpowiada mojej sytuacji i dlaczego dwie podobne oferty mogą zapewniać różną wypłatę na konto. Przed zaakceptowaniem wyniku upewniam się jeszcze, że kalkulator uwzględnia aktualne przepisy i mój prawidłowy status ubezpieczeniowy.
💡 Wskazówka: przy zleceniu sam status studenta nie zawsze wystarczy — zwolnienie ze składek społecznych dotyczy osób, które nie ukończyły 26 lat. Po urodzinach warto ponownie ustawić kalkulator, bo kwota netto może się zmienić.
Praca podczas urlopu rodzicielskiego: jak ustalić pensję za część miesiąca?
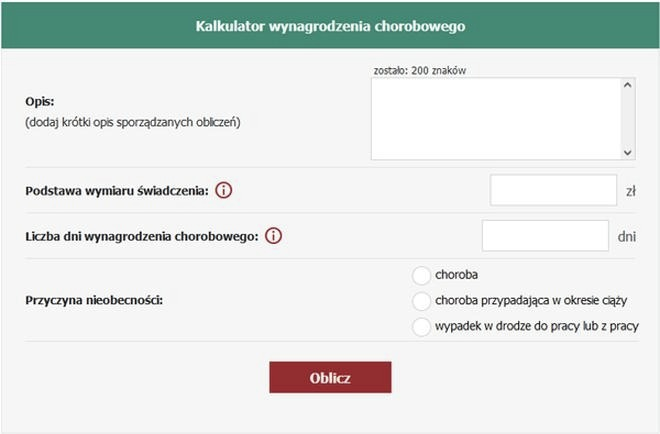
Gdy łączę urlop rodzicielski z pracą u tego samego pracodawcy, mogę pracować najwyżej na pół etatu, a pozostałą część wykorzystuję jako urlop. Pracodawca ustala moje wynagrodzenie za faktycznie wykonaną pracę, natomiast zasiłek macierzyński za okres łączenia pomniejsza proporcjonalnie do wymiaru etatu. Jak już się tu znalazłeś to sprawdź, jak obliczyć wynagrodzenie za czas choroby. Dlatego przy stałej pensji miesięcznej nie dzielę wynagrodzenia przez liczbę dni w miesiącu. Zamiast tego obliczam należność za pracę na podstawie zaplanowanych i przepracowanych godzin.
Jeśli przez część miesiąca pracuję na obniżonym etacie, a później wracam do pełnego wymiaru, rozliczam oba okresy oddzielnie. Dzielę miesięczną stawkę właściwą dla danego okresu przez wymiar godzin pracy w miesiącu, a następnie mnożę wynik przez liczbę godzin przepracowanych w tym okresie. Na koniec sumuję kwoty. Przykładowo, jeśli moja pensja wynosi 6 300 zł brutto, a do 19. dnia miesiąca pracuję na pół etatu za 3 300 zł brutto, po czym od 20. dnia wracam na pełny etat, trzeba osobno uwzględnić godziny z obu części miesiąca. Nie należy stosować jednej stawki do całej wypłaty.
Zmiana wymiaru pracy? Każdy etap może zmienić wysokość wypłaty
Tak samo rozliczam miesiąc, w którym najpierw pracuję na zwykłych zasadach, potem łączę etat z urlopem rodzicielskim albo najpierw korzystam z urlopu, a później podejmuję pracę. Dlatego zapisuję daty zmian, wymiar etatu oraz zaplanowane i przepracowane godziny w każdym okresie. Ma to znaczenie, ponieważ miesięczna pensja może się zmieniać, a samo proporcjonalne pomniejszenie nie zawsze wystarcza, gdy w jednym miesiącu zmienia się wymiar pracy.
Przed naliczeniem wypłaty sprawdzam również, czy kadry prawidłowo rozdzieliły wynagrodzenie za pracę, zasiłek macierzyński, składki i zaliczkę na podatek. Kwota brutto nie oznacza kwoty „na rękę”, ponieważ wpływają na nią między innymi składki ZUS, koszty uzyskania przychodu, ulgi podatkowe i ewentualne wpłaty do PPK. Jeśli otrzymałem premie, pracowałem w nadgodzinach, miałem różne stawki lub kilka razy zmieniałem wymiar etatu, proszę kadry o szczegółowe zestawienie godzin i wyliczeń. Dzięki temu łatwiej wychwycę pomyłkę, zanim trzeba będzie korygować listę płac.
Nadgodziny i dodatki: kiedy przysługuje stawka 50%, a kiedy 100%?
Lista wyjaśnia, kiedy za nadgodziny przysługuje dodatek 50% lub 100%, jak ustala się jego podstawę oraz kiedy pracodawca może udzielić czasu wolnego zamiast wypłaty dodatku.
- Najpierw sprawdź, czy praca była nadliczbowa. Nadgodziny dobowe to praca ponad obowiązującą pracownika normę dobową, najczęściej wynoszącą 8 godzin. Z kolei nadgodziny średniotygodniowe powstają po przekroczeniu przeciętnie 40 godzin pracy tygodniowo w przyjętym okresie rozliczeniowym. Rozlicza się je na koniec tego okresu, odejmując godziny już zaliczone jako nadgodziny dobowe, aby nie policzyć ich dwa razy.
- Za nadgodziny w zwykłym dniu pracy przysługuje dodatek 50%. Ta reguła dotyczy nadgodzin, które nie uprawniają do dodatku 100%. Jeśli pracownik pracuje w sobotę, która jest dniem wolnym z tytułu przeciętnie pięciodniowego tygodnia pracy, pracodawca powinien przede wszystkim udzielić mu innego dnia wolnego do końca okresu rozliczeniowego.
- W szczególnych przypadkach przysługuje dodatek 100%. Obejmuje on nadgodziny przypadające w porze nocnej, w niedzielę lub święto, jeśli te dni nie są dla pracownika dniami pracy zgodnie z jego rozkładem, a także nadgodziny w dniu wolnym udzielonym w zamian za pracę w niedzielę lub święto. Dodatek 100% przysługuje również za przekroczenie przeciętnej tygodniowej normy czasu pracy, po uwzględnieniu wcześniej rozliczonych nadgodzin dobowych.
- Praca w sobotę nie zawsze od razu oznacza prawo do dodatku. Jeśli sobota jest dniem wolnym wynikającym z pięciodniowego tygodnia pracy, pracodawca powinien udzielić innego dnia wolnego. Jeżeli nie zrobi tego do końca okresu rozliczeniowego, przepracowane godziny mogą spowodować przekroczenie normy średniotygodniowej i uprawnić do dodatku 100%. Natomiast godziny ponad normę dobową rozlicza się osobno, według zasad dotyczących nadgodzin dobowych.
- Dodatek oblicza się od określonej podstawy. Zasadniczo stanowi ją wynagrodzenie wynikające z osobistego zaszeregowania, najczęściej stawka zasadnicza. Jeśli pracodawca nie wyodrębnił takiego składnika, dodatek oblicza się od 60% wynagrodzenia. Pamiętaj też, że normalne wynagrodzenie za nadgodziny to odrębna należność i obejmuje również inne stałe składniki otrzymywane regularnie.
- Pracodawca może udzielić czasu wolnego zamiast wypłacić dodatek. Jeśli pracownik złoży wniosek, otrzyma tyle godzin wolnego, ile przepracował nadliczbowo — w proporcji godzina za godzinę. Z kolei z inicjatywy pracodawcy za każdą nadgodzinę przysługuje 1,5 godziny wolnego, którego należy udzielić najpóźniej do końca okresu rozliczeniowego. W obu przypadkach pracownik zachowuje prawo do normalnego wynagrodzenia za przepracowany czas, ale nie otrzymuje dodatku.
- Przepisy przewidują limity i wyjątki. Limit nadgodzin wynikających ze szczególnych potrzeb pracodawcy wynosi co do zasady 150 godzin w roku kalendarzowym, choć regulacje zakładowe lub umowa mogą ustalić inny limit. Ponadto łączny czas pracy z nadgodzinami nie powinien przekraczać przeciętnie 48 godzin tygodniowo w okresie rozliczeniowym. Odrębne zasady dotyczą pracowników zarządzających zakładem oraz kierowników wyodrębnionych komórek organizacyjnych.
- Ewidencja czasu pracy może pomóc w razie sporu. Pracodawca musi ją prowadzić, aby można było ustalić liczbę i terminy nadgodzin. Jeśli ewidencji brakuje lub jest nierzetelna, może to działać na niekorzyść pracodawcy, a sąd może uwzględnić wyliczenia pracownika.
Źródła:
- https://fakturownia.pl/article/jak-obliczyc-pensje-netto-przewodnik-dla-pracownikow-i-pracodawcow
- https://poradnikprzedsiebiorcy.pl/kalkulator-umow-zlecenie
- https://serwiskadrowego.pl/2024/05/laczenie-pracy-z-urlopem-rodzicielskim-jak-obliczac-wynagrodzenie-za-przepracowana-czesc-miesiaca-kalkulator/
- https://rcponline.pl/kalkulator-nadgodzin