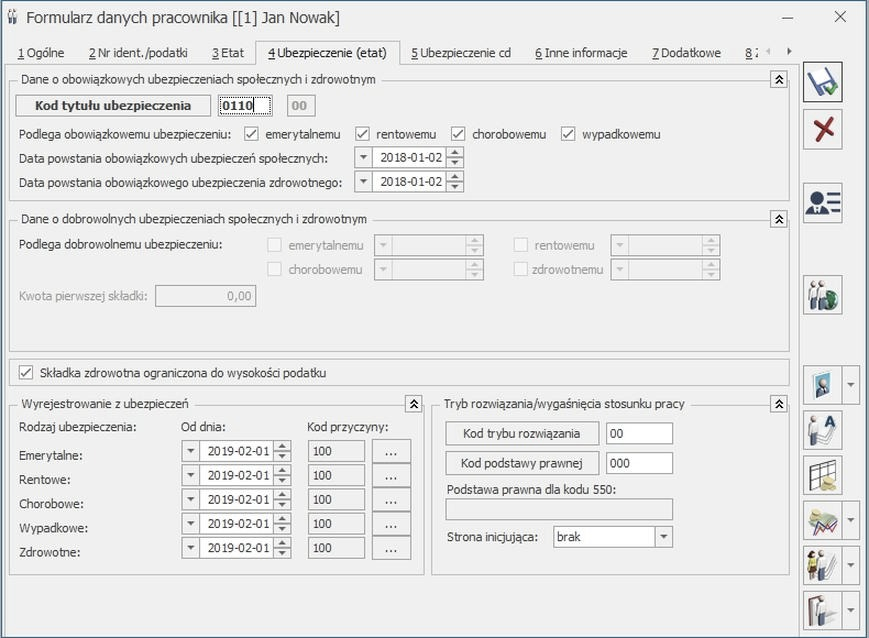
Ubezpieczenie pracownika to nie tylko obowiązkowe składki, ale też wydatki, które mogą łatwo umknąć w firmowym budżecie. Od czego zależy ich wysokość i ile naprawdę kosztuje ochrona zatrudnionej osoby? W artykule wyjaśniam, jakie składki ponosi pracodawca oraz na jakie dodatkowe, mniej oczywiste koszty warto się przygotować.
- Składka zdrowotna wynosi 9% podstawy wymiaru i jest potrącana z wynagrodzenia pracownika.
- Łączny koszt zależy od rodzaju umowy, wynagrodzenia i obowiązujących przepisów.
- Polisy grupowe kosztują orientacyjnie 50–200 zł miesięcznie na osobę.
- Dodatkowe wydatki mogą obejmować podatki, rozszerzenia ochrony i obsługę administracyjną.
- Przed zakupem porównaj zakres, limity, wyłączenia i warunki polisy.
- Przy delegacjach zagranicznych sprawdź koszty leczenia, transportu i ochrony bagażu.
- Uwzględnij całkowity koszt ochrony całego zespołu przez 12 miesięcy.
Składka zdrowotna pracownika wynosi 9% podstawy wymiaru. Przy umowie o pracę podstawę stanowi co do zasady przychód będący podstawą składek na ubezpieczenia społeczne, pomniejszony o potrącone składki emerytalną, rentową i chorobową. Pod tym odnośnikiem znajdziesz artykuł, w którym o tym pisaliśmy. Nie oblicza się jej od wynagrodzenia „na rękę” ani całkowitego kosztu zatrudnienia.
Do podstawy wlicza się oskładkowane składniki wynagrodzenia, takie jak premie, dodatki i wynagrodzenie za nadgodziny. Dlatego przy podstawie 5 000 zł składka wynosi 450 zł, a przy 7 000 zł — 630 zł. Pracodawca oblicza ją i przekazuje do ZUS, a pracownik widzi potrącenie na pasku płacowym. Składka zdrowotna jest odrębna od emerytalnej, rentowej i chorobowej.
Premia lub dodatkowa praca mogą zmienić kwotę potrącenia
Przy umowie zlecenia obowiązek ubezpieczenia zależy między innymi od innych tytułów do ubezpieczeń i statusu zleceniobiorcy. Znaczenie ma również łączenie źródeł zarobku, na przykład etatu ze zleceniem. W efekcie zmiana pensji, premia lub rozpoczęcie dodatkowej pracy mogą zmienić kwotę składki. Warto sprawdzać jej podstawę i wysokość na zestawieniu wynagrodzenia, by szybko wyjaśnić ewentualne niezgodności.
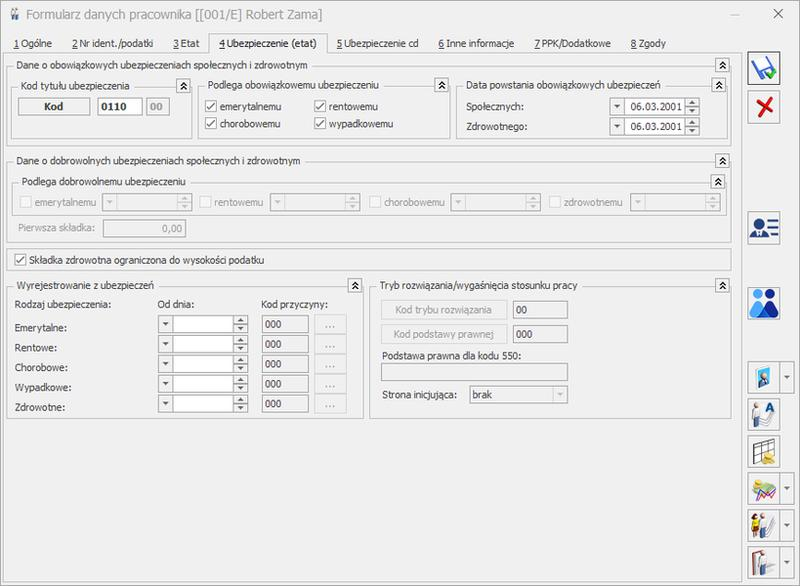
Składka zdrowotna finansuje dostęp do publicznej opieki zdrowotnej, a jej wyliczenie zależy od aktualnych przepisów i rodzaju zatrudnienia. Jeśli kwota na pasku budzi wątpliwości, poproś dział kadr o rozbicie podstawy na składniki i sprawdź uwzględnione potrącenia. Przy dochodach z kilku źródeł zweryfikuj zasady dla każdego tytułu ubezpieczenia, ponieważ mogą się różnić.
Ile kosztuje ubezpieczenie pracownika i od czego zależy jego cena
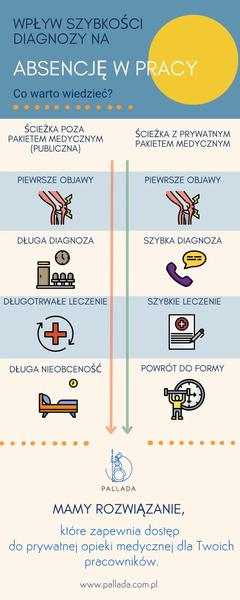
Na koszt składają się obowiązkowe składki oraz ewentualne polisy dodatkowe. Ich wysokość zależy m.in. od rodzaju umowy, podstawy wymiaru, zakresu ochrony i charakteru pracy. Przygotowując budżet, uwzględnij także wyjazdy służbowe i możliwe dodatkowe opłaty.
- Oddziel składki obowiązkowe od dobrowolnych. Koszt zatrudnienia obejmuje składki wymagane przepisami. Ubezpieczenie grupowe, NNW i polisa zdrowotna to odrębne elementy pakietu — ustal, które z nich firma musi zapewnić, a które oferuje dodatkowo.
- Sprawdź, jak nalicza się składki. Nie ma jednej stawki dla wszystkich: znaczenie mają rodzaj umowy, podstawa wymiaru i aktualne przepisy. Przy umowie o pracę składki oblicza się od wynagrodzenia, natomiast przy innych formach zatrudnienia obowiązują odmienne zasady. Przed ustaleniem budżetu sprawdź bieżące stawki i obowiązki.
- Porównaj ceny ubezpieczeń grupowych. Pakiety pracownicze kosztują orientacyjnie 50–200 zł miesięcznie na osobę, zależnie od zakresu i oferty. Porównując je, zwróć uwagę na sumy ubezpieczenia oraz ochronę w razie wypadku, poważnej choroby i pobytu w szpitalu. Ustal też, czy składkę pokrywa pracodawca, pracownik czy obie strony.
- Dopasuj ochronę do pracy i podróży. Praca fizyczna może wiązać się z większym ryzykiem urazu niż praca biurowa, dlatego dobierz polisę do rodzaju obowiązków. Z kolei w delegacji zagranicznej uwzględnij koszty leczenia, hospitalizacji, leków, transportu medycznego i powrotu do kraju. EKUZ pomaga w UE i EFTA, ale nie pokrywa wszystkich wydatków — rozważ więc także ubezpieczenie podróżne.
- Uwzględnij dodatkowe koszty i sprawdź warunki. Do wydatków mogą dojść assistance, ochrona bagażu i sprzętu firmowego oraz OC w życiu prywatnym. Jeśli firma opłaca polisę, sprawdź również, czy stanowi ona przychód pracownika i podlega opodatkowaniu. Przed zakupem przeczytaj OWU, zwłaszcza wyłączenia, limity świadczeń, karencję i zasady zgłaszania szkody.
Ubezpieczenie grupowe i indywidualne: zakres ochrony oraz wybór polisy
Porównaj ubezpieczenia grupowe i indywidualne pod kątem zakresu ochrony, wyłączeń, sum ubezpieczenia oraz dopasowania do Twojej sytuacji i planowanych podróży.
- Określ potrzebny zakres ochrony. Weź pod uwagę wypadki, poważne choroby, hospitalizację i koszty leczenia. Podczas służbowych wyjazdów za granicę sprawdź też, czy polisa pokrywa leki, zabiegi, transport do placówki i powrót do kraju. W Europie możesz skorzystać z EKUZ, ale karta nie zastąpi pełnego ubezpieczenia.
- Porównaj ubezpieczenie grupowe i indywidualne. Grupowe zwykle łatwiej uzyskać i wymaga mniej formalności, jednak jego zakres oraz składka mogą słabiej odpowiadać Twoim potrzebom. Indywidualna polisa pozwala dobrać ochronę do własnej sytuacji, dlatego porównaj jej cenę i warunki z ofertą grupową.
- Sprawdź zakres i limity świadczeń. Porównaj sumę ubezpieczenia oraz limity kosztów leczenia, hospitalizacji, rehabilitacji i transportu medycznego. Zwróć też uwagę na NNW, assistance, ochronę bagażu i OC w życiu prywatnym. Za granicą dobierz sumę kosztów leczenia do kraju i charakteru podróży.
- Przeczytaj wyłączenia i warunki wypłaty. Ustal, jakich zdarzeń polisa nie obejmuje, czy obowiązuje karencja i jakie dokumenty musisz złożyć, aby otrzymać świadczenie. Jeśli uprawiasz sport lub wykonujesz pracę fizyczną, sprawdź, czy ochrona obejmuje związane z tym ryzyko.
- Oceń cenę w stosunku do zakresu ochrony. Nie kieruj się wyłącznie najniższą składką: zestaw ją z sumami i świadczeniami, a także sprawdź możliwość płatności jednorazowej lub ratalnej. Jeśli masz kilka ubezpieczeń, ustal, które świadczenia się uzupełniają, a które pokrywają.
- Wybierz polisę i zachowaj dokumenty. Przed zawarciem umowy porównaj aktualne oferty i przeczytaj warunki ubezpieczenia. Po zakupie zachowaj polisę, numer kontaktowy do ubezpieczyciela oraz instrukcje zgłaszania zdarzeń — ułatwią Ci skorzystanie z ochrony.
Delegacja służbowa: kto płaci za ubezpieczenie i co powinno obejmować
Poniżej znajdziesz informacje o tym, kto opłaca ubezpieczenie podczas delegacji i jaki zakres ochrony warto wybrać, zwłaszcza przy wyjeździe za granicę.
- Polisę opłaca pracodawca. Pracodawca odpowiada za pracownika podczas delegacji, dlatego powinien zapewnić mu ochronę. Cena zależy m.in. od zakresu polisy, długości wyjazdu i rodzaju pracy. Składka opłacona przez firmę może jednak stanowić przychód pracownika i podlegać opodatkowaniu.
- Ubezpieczenie kosztów leczenia. Polisa powinna pokrywać hospitalizację, leczenie ambulatoryjne, leki, badania i operacje. Warto uwzględnić również transport do placówki medycznej oraz powrót pracownika do kraju. Ponieważ leczenie za granicą bywa kosztowne, suma ubezpieczenia powinna być odpowiednio wysoka.
- Ochrona podczas wyjazdu zagranicznego. Warto rozważyć NNW, assistance, ubezpieczenie bagażu — w tym firmowego laptopa, smartfona lub tabletu — oraz OC w życiu prywatnym. EKUZ ułatwia dostęp do niezbędnej opieki w krajach UE i EFTA, ale nie pokrywa wszystkich świadczeń. Dlatego najlepiej uzupełnić ją osobnym ubezpieczeniem podróżnym.
- Delegacja krajowa. Podczas podróży służbowej w Polsce pracownika może chronić grupowa lub indywidualna polisa pracownicza. Zależnie od umowy obejmuje ona m.in. następstwa nieszczęśliwych wypadków, poważne zachorowania i pobyt w szpitalu.
- Sprawdź zakres i wyłączenia. Przed wyjazdem zweryfikuj sumy ubezpieczenia, okres ochrony, zakres assistance oraz warunki dotyczące wykonywanej pracy. Sprawdź też wyłączenia odpowiedzialności i procedurę zgłaszania zdarzeń, aby ustalić, które koszty pokryje polisa, a które mogą obciążyć pracownika lub firmę.
Ukryte koszty ubezpieczenia pracownika: podatki, wyłączenia i dodatkowe opłaty
Ubezpieczenie pracownika może wydawać się prostym benefitem: firma opłaca składkę, a zespół zyskuje ochronę. Całkowity koszt zależy jednak także od podatków, sposobu finansowania, limitów świadczeń i dopłat za rozszerzenia. Skoro zahaczamy o ten temat, Sprawdź, ile naprawdę kosztuje zatrudnienie pracownika. Przed podpisaniem umowy sprawdź te warunki — składka wynosząca 50–200 zł miesięcznie za osobę może w skali firmy stanowić istotny wydatek.
Jeśli pracodawca opłaca polisę grupową, składka finansowana za pracownika może zostać uznana za przychód ze stosunku pracy i uwzględniona przy rozliczeniu podatku dochodowego. Sposób rozliczenia zależy od konstrukcji świadczenia i aktualnych przepisów, dlatego potwierdź go z księgowością. Gdy składkę pokrywa pracownik, na przykład przez potrącenie z wynagrodzenia, ustal jasno, jaka część kosztu przypada na firmę, a jaka na ubezpieczonego.
Zakres ochrony ma znaczenie równie duże jak cena. Polisa może obejmować następstwa nieszczęśliwych wypadków, poważne zachorowania, pobyt w szpitalu i leczenie, jednak świadczenia zależą od wybranego wariantu i sumy ubezpieczenia. Przed wyjazdem zagranicznym sprawdź limity kosztów hospitalizacji, leków, leczenia ambulatoryjnego, operacji i transportu medycznego do kraju — rachunki za leczenie mogą sięgnąć setek tysięcy złotych. EKUZ ułatwia dostęp do niezbędnej pomocy w krajach UE i EFTA, ale nie pokrywa wszystkich usług ani dopłat, więc nie zawsze zastąpi polisę podróżną.
Polisa bez przykrych niespodzianek: poznaj całkowity koszt ochrony
Ogólne Warunki Ubezpieczenia (OWU) określają wyłączenia odpowiedzialności, czyli sytuacje, w których ubezpieczyciel nie wypłaci świadczenia. Ograniczenia mogą dotyczyć rodzaju pracy, aktywności sportowej, stanu zdrowia lub okresu karencji. Sprawdź też limity na leczenie, rehabilitację, transport, bagaż i assistance, a także dokumenty wymagane przy zgłoszeniu szkody.
Do składki podstawowej mogą dojść dopłaty za rozszerzenie ochrony, wyższe sumy ubezpieczenia, objęcie ochroną rodzin pracowników lub ubezpieczenie pracy fizycznej podwyższonego ryzyka. Uwzględnij również koszty administracyjne i obsługowe, jeśli oferta je przewiduje, oraz ewentualne dopłaty po zmianie liczby ubezpieczonych. Ponieważ składka grupowa jest zwykle mniej elastyczna niż indywidualna, porównuj nie tylko cenę, lecz także zakres, limity, wyłączenia, karencję i zasady rezygnacji. Następnie oblicz całkowity koszt ochrony całego zespołu przez 12 miesięcy.
Aby uniknąć niespodziewanych kosztów, poproś ubezpieczyciela o jasne zestawienie: kto finansuje składkę, jak rozlicza się ją podatkowo, co obejmuje polisa i za które dodatki trzeba dopłacić. Poproś również o przykłady świadczeń w typowych sytuacjach, takich jak wypadek w pracy, pobyt w szpitalu czy delegacja zagraniczna. Dzięki temu ocenisz, czy benefit zapewnia pracownikom realne wsparcie.
Warto porównać koszt polisy nie tylko w przeliczeniu na pracownika, lecz także na cały rok — nawet niewielka miesięczna dopłata za rozszerzenie ochrony może znacząco zwiększyć budżet firmy.
Najczęstsze pytania i odpowiedzi (FAQ)
Ile wynosi składka zdrowotna pracownika na umowie o pracę?Wynosi 9% podstawy wymiaru. Podstawą jest co do zasady przychód stanowiący podstawę składek społecznych, pomniejszony o potrącone składki emerytalną, rentową i chorobową. Przykładowo przy podstawie 5 000 zł składka wynosi 450 zł.
Jakie czynniki wpływają na koszt ubezpieczenia pracownika?Koszt zależy m.in. od rodzaju umowy, podstawy wymiaru i aktualnych przepisów, a w przypadku polis dodatkowych także od zakresu ochrony, charakteru pracy, długości delegacji i liczby ubezpieczonych. Wpływ mogą mieć również podatki i opłaty za rozszerzenia.
Ile może kosztować dodatkowe ubezpieczenie grupowe?Orientacyjna cena wynosi 50–200 zł miesięcznie za osobę, zależnie od zakresu i oferty. Przed wyborem warto porównać sumy ubezpieczenia, limity, wyłączenia oraz ustalić, czy składkę finansuje pracodawca, pracownik czy obie strony.
Kto opłaca ubezpieczenie pracownika podczas delegacji?Za zapewnienie ochrony podczas delegacji odpowiada pracodawca. Przy wyjeździe zagranicznym warto uwzględnić koszty leczenia, hospitalizacji, leków, transportu medycznego i powrotu do kraju, a także rozważyć NNW, assistance oraz ochronę bagażu i sprzętu firmowego.
Jakie ukryte koszty ubezpieczenia pracownika warto uwzględnić?Oprócz składki mogą pojawić się podatki od polisy finansowanej przez pracodawcę, dopłaty za rozszerzony zakres lub wyższe sumy ubezpieczenia, koszty administracyjne i opłaty związane ze zmianą liczby ubezpieczonych. Warto też sprawdzić limity, wyłączenia, karencję i zasady rezygnacji określone w OWU.