Wzrost płacy minimalnej do 4 806 zł brutto w 2026 roku stawia przed pracodawcami wiele wyzwań. Całkowity koszt zatrudnienia pracownika na umowę o pracę, uczestniczącego w Pracowniczych Planach Kapitałowych (PPK), wynosi około 5 862,37 zł miesięcznie. W tej kwocie uwzględniono wynagrodzenie zasadnicze oraz składki na ubezpieczenia społeczne finansowane przez pracodawcę, które wpływają na obciążenia budżetowe firmy.
- W 2026 roku minimalna pensja brutto wynosi 4 806 zł.
- Całkowity koszt zatrudnienia pracownika to około 5 862,37 zł miesięcznie, co uwzględnia wynagrodzenie oraz składki ZUS.
- Składki ZUS finansowane przez pracodawcę wynoszą około 984,28 zł miesięcznie i obejmują składki emerytalne, rentowe, wypadkowe oraz Fundusze Pracy i Gwarantowanych Świadczeń Pracowniczych.
- Dodatkowo pracodawca musi doliczyć 72,09 zł miesięcznie na Pracownicze Plany Kapitałowe (PPK) dla uczestniczących pracowników.
- Inne koszty związane z zatrudnieniem, takie jak badania lekarskie, szkolenia BHP oraz wyposażenie stanowiska pracy, dodatkowo obciążają budżet firmy.
- W przypadku rotacji pracowników, całkowite koszty zatrudnienia mogą wzrosnąć nawet o 200% w porównaniu do pierwotnych wydatków.
- Pracodawcy powinni przeprowadzać szczegółowe analizy budżetowe, by lepiej zarządzać kosztami zatrudnienia.
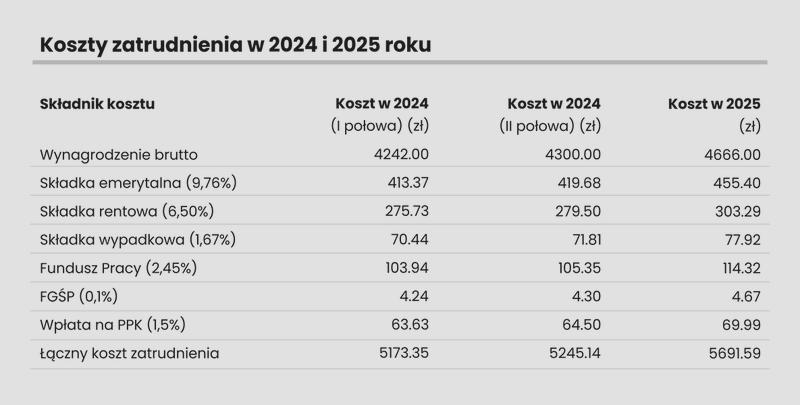
Na całkowity koszt zatrudnienia wpływają także obowiązkowe składki ZUS, które w 2026 roku wyniosą 984,28 zł. Obejmują one składkę emerytalną (9,76% wynagrodzenia), rentową (6,50%), wypadkową (1,67%) oraz wpłatę na Fundusz Pracy i Fundusz Gwarantowanych Świadczeń Pracowniczych. Dodatkowo, przy uczestnictwie pracownika w PPK, pracodawca musi doliczyć 72,09 zł miesięcznie, co zwiększa całkowite koszty zatrudnienia. Jeżeli masz chwilę to sprawdź, jakie terminy dotyczą wystawienia Pit 11.
Rosnące obciążenia finansowe dla firm: Jak przygotować się na nowe wydatki w zatrudnieniu?
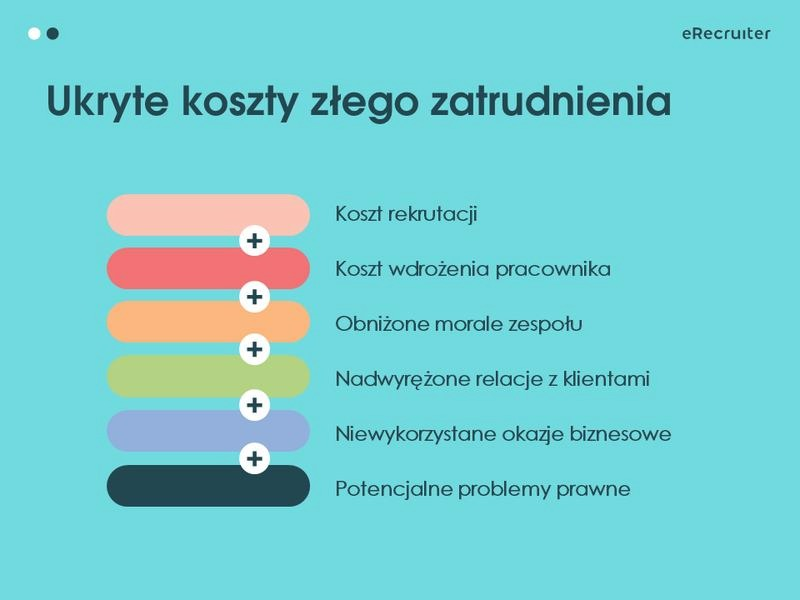
Pracodawcy powinni także uwzględnić inne wydatki. Koszty badań lekarskich, szkoleń BHP oraz przygotowania stanowiska pracy dla nowego pracownika mogą generować kolejne obciążenia finansowe. Proces rekrutacji i wdrożenia pracownika również wiąże się z dodatkowymi kosztami, które w złożonych przypadkach mogą wynieść nawet do 20 000 zł, w zależności od stanowiska i specyfiki firmy.
Rok 2026 stawia więc przed przedsiębiorcami nowe wyzwania. Staranna analiza budżetu pozwoli poradzić sobie z rosnącymi kosztami zatrudnienia. Posiadanie aktualnych informacji o kosztach, które wykraczają poza wynagrodzenie brutto, umożliwi lepsze zarządzanie finansami firmy oraz uniknięcie nieprzyjemnych niespodzianek.
Całkowity koszt zatrudnienia pracownika – pensja oraz składki
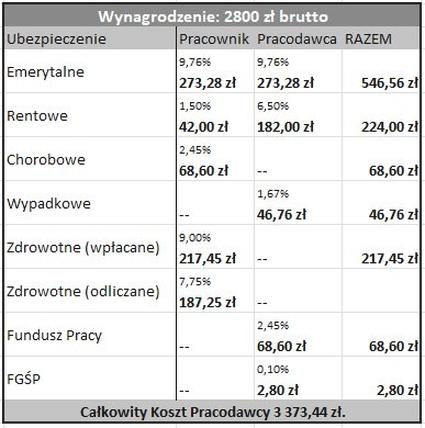
W przedstawionej poniżej liście znajdziesz kluczowe elementy wpływające na całkowity koszt zatrudnienia pracownika. Informacje dotyczą zatrudnienia na podstawie umowy o pracę, uwzględniając wynagrodzenie oraz składki na ubezpieczenia społeczne.
- Wynagrodzenie brutto – Obowiązkowe wypłaty dla pracownika. W 2026 roku minimalna pensja brutto wynosi 4 806 zł. Całkowity koszt dla pracodawcy rozpoczyna się od tej stawki.
- Składki ZUS finansowane przez pracodawcę – Pracodawca musi opłacać kilka składek, w tym:
- Ubezpieczenie emerytalne – 9,76% wynagrodzenia brutto. Dla 4 806 zł wynosi to 469,07 zł.
- Ubezpieczenie rentowe – 6,50%, co daje 312,39 zł.
- Ubezpieczenie wypadkowe – średnio 1,67% (80,26 zł).
- Fundusz Pracy (FP) – 2,45% (117,75 zł).
- Fundusz Gwarantowanych Świadczeń Pracowniczych (FGŚP) – 0,10% (4,81 zł).
- Wpłata na Pracownicze Plany Kapitałowe (PPK) – Pracodawca odprowadza dodatkowe 1,5% wynagrodzenia brutto dla pracowników uczestniczących w programie. W przypadku minimalnej pensji wynosi to 72,09 zł.
- Inne koszty związane z zatrudnieniem – Obejmują wydatki na badania lekarskie, szkolenia BHP, przygotowanie stanowiska pracy oraz wynagrodzenie za nadgodziny, co znacząco wpływa na całkowity budżet firmy.
| Wyszczególnienie | Wynagrodzenie brutto (zł) | Składki finansowane przez pracownika (zł) | Składki finansowane przez pracodawcę (zł) | Całkowity koszt zatrudnienia (zł) | Wynagrodzenie netto (zł) |
|---|---|---|---|---|---|
| Minimalne wynagrodzenie (2026) | 4806,00 | 658,91 | 984,28 | 5862,37 | 3605,85 |
| Składki emerytalne | 4806,00 | 469,07 (9,76%) | 469,07 (9,76%) | 938,14 | - |
| Składki rentowe | 4806,00 | 72,09 (1,50%) | 312,39 (6,50%) | 384,48 | - |
| Składki wypadkowe | 4806,00 | - | 80,26 (1,67%) | 80,26 | - |
| Fundusz Pracy | 4806,00 | - | 117,75 (2,45%) | 117,75 | - |
| FGŚP | 4806,00 | - | 4,81 (0,10%) | 4,81 | - |
| PPK – wpłata podstawowa (1,5%) | 4806,00 | - | 72,09 | 72,09 | - |
| Dodatkowe koszty (BHP, badania) | - | - | - | 300,00 (przykładowe koszty) | - |
Ukryte wydatki, których nie uwzględnia się w pensji
Wybór właściwych form zatrudnienia wiąże się z bardziej skomplikowaną układanką finansową niż tylko pensja, którą pracownik otrzymuje "na rękę". Koszty zatrudnienia obejmują nie tylko wynagrodzenie brutto. Pracodawca musi także liczyć się z szeregiem ukrytych wydatków. Na przykład, w przypadku pełnoetatowego pracownika z wynagrodzeniem 4 806 zł brutto, całkowity koszt zatrudnienia wynosi aż 5 862,37 zł. Jeśli masz chwilę to poznaj pełne koszty zatrudnienia pracownika. Ta kwota uwzględnia składki ZUS oraz wpłaty na Pracownicze Plany Kapitałowe (PPK). Oznacza to, że na "czysty" zysk pracownika wpływają dodatkowe wydatki, które mogą być niełatwe do oszacowania na pierwszy rzut oka.
Kluczowym ukrytym wydatkiem pozostają składki na ubezpieczenia społeczne. Pracodawca musi odprowadzać składki emerytalne, rentowe, a także opłacać Fundusz Pracy i Fundusz Gwarantowanych Świadczeń Pracowniczych. Obowiązkowe składki mogą wynosić nawet 21,98% wynagrodzenia brutto. Dodatkowe koszty, takie jak badania lekarskie, szkolenia BHP czy przygotowanie stanowiska pracy, są równie istotne w kalkulacji całkowitych kosztów zatrudnienia.
Ukryte obciążenia dla firm: Koszty, które mogą sięgać nawet 20 000 zł!
Wydatki związane z płatnymi urlopami oraz wynagrodzeniami za czas choroby również zasługują na uwagę. Pracownicy mają prawo do 20 lub 26 dni urlopu wypoczynkowego oraz pierwszych 33 dni choroby, za które płaci pracodawca. Gdy dochodzi do rotacji pracowników, koszty te znacząco wzrastają, co obciąża budżet firmy. Koszty rekrutacji, które wahają się od kilku tysięcy do nawet 20 000 zł, rzadko uwzględnia się przy pierwszym planowaniu budżetu na zatrudnienie.
Wszystkie te elementy pokazują, że zatrudnienie pracownika to nie tylko wypłata wynagrodzenia. Wiele czynników przyczynia się do całkowitych kosztów zatrudnienia. Dlatego ważne jest, aby zarówno pracodawcy, jak i pracownicy rozumieli, jakie wydatki wiążą się z nawiązywaniem współpracy i jak wpływają na ich codzienne finanse. Przemyślane podejście do tych kwestii może prowadzić do lepszego zrozumienia wzajemnych obowiązków i praw w kontekście zatrudnienia.
Ciekawostką jest fakt, że w przypadku zwiększonej rotacji pracowników, całkowite koszty zatrudnienia mogą wzrosnąć o nawet 200% w porównaniu do pierwotnych wydatków związanych z jednym zatrudnionym, co znacząco wpływa na stabilność finansową firmy.
Porównanie kosztów zatrudnienia pracownika na różnych umowach
Zatrudnienie pracownika wiąże się z różnorodnymi kosztami, które często przewyższają pensję. W 2026 roku minimalne wynagrodzenie zwiększyło się do 4806 zł brutto, co znacznie podniosło całkowite wydatki na pracownika zatrudnionego w pełnym wymiarze czasu pracy. Po uwzględnieniu składek ZUS oraz innych obowiązkowych opłat, całkowity koszt wynosi około 5862,37 zł miesięcznie. Zobaczmy, jak te koszty różnią się w zależności od formy umowy.
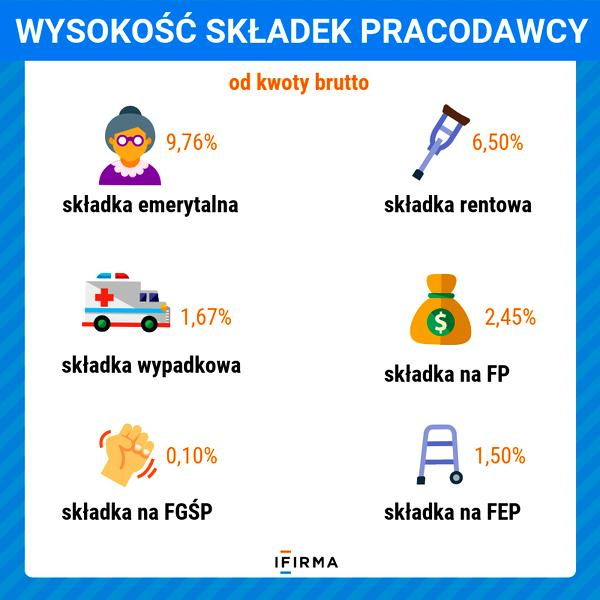
Przy umowie o pracę pracodawca zmierzy się z dużymi wydatkami na różne składki. Poza wynagrodzeniem brutto, należy uwzględnić składki na ubezpieczenia: emerytalne (9,76%), rentowe (6,5%), wypadkowe (średnio 1,67%), a także Fundusz Pracy oraz Fundusz Gwarantowanych Świadczeń Pracowniczych (łącznie 2,55%). Te dodatki generują dodatkowe obciążenia wynoszące 984,28 zł miesięcznie. Jeżeli pracownik wybiera Pracownicze Plany Kapitałowe (PPK), koszt rośnie o 72,09 zł miesięcznie.
Jak różne formy zatrudnienia mogą wpłynąć na twój budżet firmy
Umowa zlecenia przynosi większą różnorodność. Warto zauważyć, że zleceniobiorcy, posiadający inne źródło dochodu, nie muszą odprowadzać składek ZUS. W takim przypadku stawka wynagrodzenia brutto wynosi co najmniej 31,40 zł za godzinę. Gdy umowa zlecenia stanowi jedyne źródło dochodu, pracodawca musi pokryć składki ZUS, co sprawia, że całkowity koszt zatrudnienia oscyluje wokół kosztów umowy o pracę.
Umowa o dzieło uchodzi za najtańsze rozwiązanie dla pracodawcy, ponieważ nie wiąże się z obowiązkiem odprowadzania składek ZUS. Sytuacja ta dotyczy jedynie umów zawieranych z własnymi pracownikami. Koszt wynagrodzenia brutto pozostaje na poziomie ustalonym w umowie, co czyni tę formę zatrudnienia bardzo atrakcyjną dla firm poszukujących elastyczności kosztowej.
Wybierając formę zatrudnienia, zawsze analizuję długoterminowe skutki finansowe oraz dodatkowe obowiązki, jakie mogą się z tym wiązać. Koszty, takie jak szkolenia BHP, badania lekarskie czy płatne urlopy, mogą znacząco obciążyć budżet firmy. Dlatego analiza kosztów powinna uwzględniać wszystkie aspekty związane z zatrudnieniem, niezależnie od formy umowy.
Ciekawostką jest to, że pomimo atrakcyjności finansowej umowy o dzieło, pracodawcy powinni być świadomi, że takie umowy mogą wiązać się z ryzykiem późniejszych roszczeń, jeśli ZUS uzna je za „faktyczną umowę o pracę”, co może prowadzić do dodatkowych kosztów.
Dodatkowe obowiązki pracodawcy a koszty zatrudnienia
W poniższej liście przedstawiamy kluczowe dodatkowe obowiązki pracodawcy związane z kosztami zatrudnienia pracownika. Każdy punkt dotyka istotnych aspektów finansowych, które mogą znacząco wpłynąć na budżet firmy.
- Wynagrodzenie brutto - Pracodawca musi zapewnić podstawowy koszt zatrudnienia. W 2026 roku minimalne wynagrodzenie wynosi 4 806 zł brutto. Po odliczeniu składek na ubezpieczenia społeczne oraz zaliczki na podatek dochodowy, pracownik otrzymuje wynagrodzenie netto.
- Składki ZUS finansowane przez pracodawcę - Oprócz wynagrodzenia, pracodawca ponosi koszty składek na ubezpieczenia społeczne, które wynoszą około 21% wynagrodzenia brutto. W skład tych składek wchodzą: emerytalne (9,76%), rentowe (6,50%), wypadkowe (około 1,67%), Fundusz Pracy (2,45%) oraz Fundusz Gwarantowanych Świadczeń Pracowniczych (0,10%).
- Pracownicze Plany Kapitałowe (PPK) - Jeśli pracownik uczestniczy w PPK, pracodawca musi uwzględnić dodatkowy koszt w wysokości 1,5% wynagrodzenia, co w 2026 roku wynosi około 72,09 zł. Pracodawca ponosi ten koszt, jeśli pracownik nie zrezygnował z uczestnictwa w programie.
- Koszty nieobecności - Pracodawca pokrywa wynagrodzenie za czas urlopu wypoczynkowego oraz za pierwsze 33 dni nieobecności chorobowej pracownika. To znacząco obciąża budżet firmy, szczególnie w przypadku częstych absencji.
- Badania lekarskie i szkolenia BHP - Pracodawca musi sfinansować badania wstępne, okresowe oraz szkolenia dotyczące BHP. Te wydatki są niezbędne dla zapewnienia pracownikom bezpiecznych warunków pracy.
- Przygotowanie stanowiska pracy - Koszty związane z wyposażeniem stanowiska oraz zapewnieniem odpowiednich narzędzi i materiałów obciążają budżet pracodawcy. Zatrudniając nowego pracownika, należy dostosować środowisko pracy do jego potrzeb.
Najczęstsze pytania (FAQ)
Jaki jest całkowity koszt zatrudnienia pracownika na umowę o pracę w 2026 roku?Całkowity koszt zatrudnienia pracownika na umowę o pracę w 2026 roku wynosi około 5 862,37 zł miesięcznie.
Jakie składki ZUS musi opłacać pracodawca w 2026 roku?Pracodawca w 2026 roku musi opłacać składki ZUS, które wynoszą łącznie 984,28 zł. Obejmują one składkę emerytalną, rentową, wypadkową oraz wpłaty na Fundusz Pracy i Fundusz Gwarantowanych Świadczeń Pracowniczych.
Ile wynoszą składki na Pracownicze Plany Kapitałowe (PPK) dla pracodawcy?Pracodawca musi doliczyć 72,09 zł miesięcznie do kosztów zatrudnienia, jeśli pracownik uczestniczy w Pracowniczych Planach Kapitałowych (PPK).
Jakie inne koszty powinien uwzględnić pracodawca przy zatrudnieniu pracownika?Pracodawca powinien uwzględnić dodatkowe wydatki na badania lekarskie, szkolenia BHP, przygotowanie stanowiska pracy oraz koszty rekrutacji, które mogą wynieść nawet do 20 000 zł w złożonych przypadkach.
Jakie są konsekwencje wzrostu rotacji pracowników dla kosztów zatrudnienia?W przypadku wzrostu rotacji pracowników, całkowite koszty zatrudnienia mogą wzrosnąć o nawet 200% w porównaniu do pierwotnych wydatków związanych z jednym zatrudnionym, co znacząco obciąża budżet firmy.