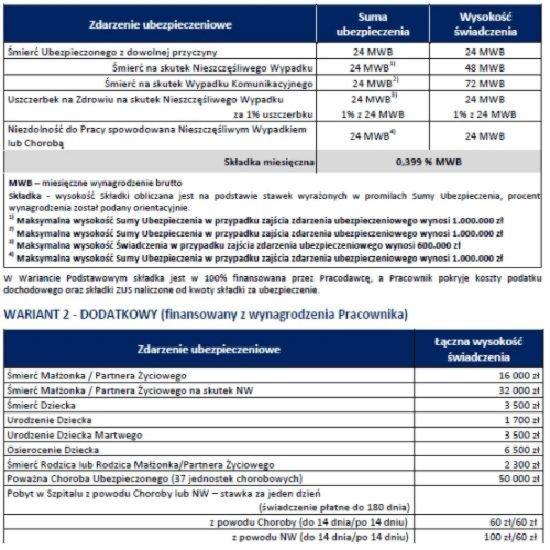
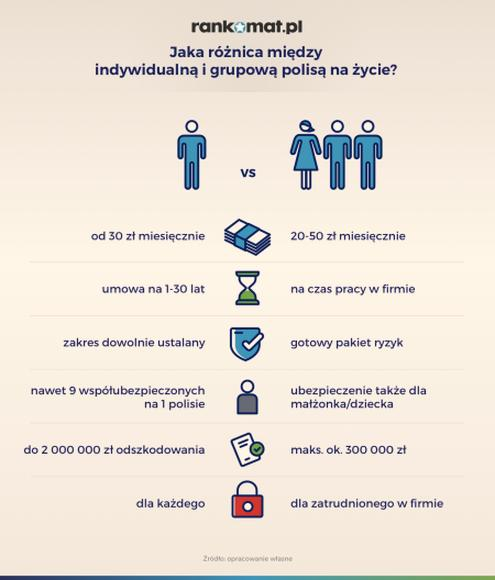
Jeśli pracodawca oferuje ubezpieczenie grupowe, mogę uzyskać ochronę bez długich poszukiwań i wielu formalności. Zwykle wybieram jeden z kilku wariantów i składam deklarację, a składkę — często od 30 do 100 zł miesięcznie, najczęściej około 50 zł — pracodawca potrąca z pensji. Ponieważ ryzyko rozkłada się na wiele osób, polisa grupowa bywa tańsza niż indywidualna. Co więcej, część kosztów może pokryć pracodawca.
- Ubezpieczenie grupowe w pracy może zapewnić niedrogą, łatwo dostępną ochronę bez rozbudowanych formalności. Składka często wynosi od 30 do 100 zł miesięcznie, a jej koszt może pokrywać pracownik, pracodawca lub obie strony.
- Zakres polisy zależy od oferty i może obejmować m.in. śmierć, poważną chorobę, wypadek, pobyt w szpitalu, operację czy trwały uszczerbek na zdrowiu. Przed przystąpieniem sprawdź wysokość świadczeń, karencje, wyłączenia i pozostałe warunki w OWU.
- Grupówka to zwykle gotowy pakiet z ograniczonymi możliwościami dopasowania, a suma ubezpieczenia może nie wystarczyć na spłatę zobowiązań lub długotrwałe zabezpieczenie rodziny. Porównuj więc nie tylko składkę, ale i wypłaty za konkretne zdarzenia.
- Ochrona często zależy od zatrudnienia i może wygasnąć po odejściu z pracy. Ustal zawczasu, czy można kontynuować polisę indywidualnie, na jakich warunkach i do kiedy trzeba złożyć wniosek.
- Polisa indywidualna daje większą kontrolę nad zakresem i sumą ubezpieczenia, ale może kosztować więcej i wymagać ankiety medycznej. Grupową można z nią łączyć, by uzupełnić braki w ochronie — o ile warunki obu umów przewidują wypłatę świadczeń.
- Przed wyborem określ swoje potrzeby, zobowiązania i osoby, które chcesz chronić. Ubezpieczenie grupowe może być dobrym podstawowym zabezpieczeniem, ale warto ocenić, czy potrzebujesz dodatkowej ochrony dopasowanej do swojej sytuacji.
Jedna umowa może zapewnić wsparcie w wielu sytuacjach: po wypadku i trwałym uszczerbku na zdrowiu, podczas pobytu w szpitalu, po operacji lub diagnozie poważnej choroby, a także w razie śmierci bliskiej osoby czy narodzin dziecka. Niektóre pakiety obejmują ponad 20 zdarzeń. Czasem mogę też dołączyć do ochrony współmałżonka, partnera lub dzieci. Zwykle nie muszę przy tym przechodzić szczegółowych badań ani wypełniać rozbudowanej ankiety medycznej.
Od choroby po wypadek — finansowa poduszka za niewielką składkę
Największą zaletą jest dla mnie połączenie przystępnej ceny z finansowym wsparciem na wypadek choroby lub wypadku. Grupówka to jednak gotowy pakiet: suma ubezpieczenia często wynosi od 10 000 do 100 000 zł, a pracodawca ustala zakres i warunki z ubezpieczycielem. Przeczytaj inny artykuł, w którym też była o tym mowa. Dlatego przed przystąpieniem sprawdzam OWU, wysokość świadczeń, karencje — zależnie od zdarzenia mogą trwać od 1 do 24 miesięcy — oraz wyłączenia odpowiedzialności.
Ubezpieczenie grupowe jest dobrowolne. Umowa trwa najczęściej 12 miesięcy, a potem można ją odnowić na kolejny rok. Ponieważ ochrona zwykle zależy od zatrudnienia, po odejściu z pracy mogę ją stracić; czasem jednak ubezpieczyciel oferuje indywidualną kontynuację na innych warunkach. Jeśli potrzebuję wyższej sumy lub ochrony dopasowanej do kredytu, rodziny czy konkretnego ryzyka, mogę uzupełnić grupówkę polisą indywidualną. Obie polisy mogą wypłacić świadczenie za to samo zdarzenie, co pozwala połączyć niską składkę z solidniejszym zabezpieczeniem.
Jak ocenić ubezpieczenie grupowe oferowane w pracy
Poniższe wskazówki pomogą Ci ocenić koszt i zakres ochrony, sprawdzić ograniczenia polisy grupowej oraz zdecydować, czy warto połączyć ją z ubezpieczeniem indywidualnym.
- Ustal, czy oferta odpowiada Twoim potrzebom. Ubezpieczenie grupowe jest dobrowolne zarówno dla pracodawcy, jak i pracownika. Może Cię zainteresować, jeśli nie masz jeszcze polisy, cenisz proste formalności albo chcesz zapewnić bliskim podstawowe wsparcie finansowe. Najpierw określ, które ryzyka są dla Ciebie najważniejsze: śmierć, poważna choroba, wypadek, niezdolność do pracy czy koszty leczenia.
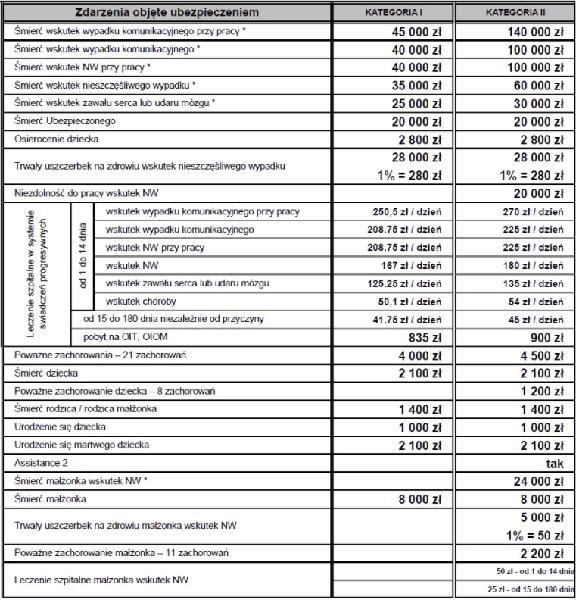
- Sprawdź zakres ochrony i wysokość świadczeń. Polisa może obejmować m.in. śmierć ubezpieczonego lub bliskich, trwały uszczerbek na zdrowiu, pobyt w szpitalu, operację, poważne zachorowanie, wypadek przy pracy albo urodzenie dziecka. Zakres zależy od umowy, a świadczenia za poszczególne zdarzenia mogą być niższe, niż oczekujesz. Dlatego nie zakładaj, że każda polisa grupowa oferuje te same warunki.
- Policz całkowity koszt, zamiast kierować się samą składką. Składka często wynosi kilkadziesiąt złotych miesięcznie i zwykle nie przekracza 100 zł. Zależy jednak od wariantu, zakresu ochrony oraz ustaleń pracodawcy z ubezpieczycielem. Koszt może pokrywać pracodawca, pracownik albo obie strony; składkę pracownika często potrąca się z wynagrodzenia. Porównaj więc cenę z sumami świadczeń i zakresem polisy.
- Uwzględnij wygodę i ograniczenia gotowego pakietu. Zazwyczaj możesz dołączyć do ubezpieczenia bez wielu formalności, a ubezpieczyciel często nie wymaga szczegółowych badań ani ankiety medycznej. Jednak to pracodawca wybiera ofertę, a Ty najczęściej decydujesz jedynie między kilkoma wariantami. Sprawdź zatem, czy możesz objąć ochroną współmałżonka, partnera lub dzieci i skorzystać z dodatkowych opcji.
- Przeczytaj OWU przed przystąpieniem do polisy. Zwróć uwagę na definicje zdarzeń, wymagane dokumenty, okresy karencji, wyłączenia odpowiedzialności oraz zasady zgłaszania roszczeń. Ubezpieczyciel może odmówić wypłaty w okolicznościach określonych w umowie, np. gdy zdarzenie nastąpi w okresie karencji. Sprawdź też warunki wypłaty świadczeń za pobyt w szpitalu, wypadek lub urodzenie dziecka.
- Zapytaj, co stanie się z ochroną po odejściu z pracy. Polisa zwykle wiąże się z zatrudnieniem, a umowa często obowiązuje przez 12 miesięcy i odnawia się na kolejny rok. Po zmianie lub utracie pracy ochrona może wygasnąć. Ustal więc, czy możesz kontynuować ubezpieczenie indywidualnie i na jakich warunkach, ponieważ jego zakres lub koszt mogą się zmienić.
- Porównaj polisę grupową z indywidualną. Ubezpieczenie indywidualne zwykle pozwala lepiej dopasować sumę i zakres ochrony. Może to być ważne przy kredycie, wysokich zobowiązaniach lub konieczności zabezpieczenia rodziny. Taka polisa może kosztować więcej i wymagać ankiety medycznej, ale daje większą kontrolę nad warunkami. Jeśli oferta pracodawcy Ci nie odpowiada albo nie jest dostępna, rozważ również otwarte ubezpieczenie grupowe.
- Rozważ połączenie dwóch polis. Możesz jednocześnie korzystać z ubezpieczenia grupowego i indywidualnego. Jeśli obie umowy obejmują dane zdarzenie, świadczenia mogą przysługiwać z każdej z nich. Upewnij się jednak, że dodatkowa polisa uzupełnia rzeczywiste braki w ochronie, a nie powiela mało istotne świadczenia.
- Oceń również korzyści dla pracodawcy. Ubezpieczenie grupowe może przyciągać i zatrzymywać pracowników, zwiększać ich poczucie bezpieczeństwa oraz wspierać satysfakcję z pracy. Z kolei pakiet zdrowotny, który zapewnia szybszy dostęp do diagnostyki i leczenia, może ograniczać absencję. Pamiętaj jednak, że te zalety nie zastępują oceny warunków polisy z Twojej perspektywy.
Ograniczona suma ubezpieczenia i sztywne warunki — na co uważać?
Sprawdź, czy ograniczona suma ubezpieczenia i sztywne warunki polisy grupowej zapewnią Ci wystarczającą ochronę. Dzięki temu ocenisz, czy wystarczy ubezpieczenie z pracy, czy warto dokupić dodatkowe zabezpieczenie.
- Oceń, czy suma ubezpieczenia pokryje Twoje zobowiązania. Nie ograniczaj się do kwoty wypłacanej w razie śmierci ubezpieczonego. Sprawdź też osobne świadczenia za poważne zachorowanie, pobyt w szpitalu, operację i trwały uszczerbek na zdrowiu. Polisy grupowe często oferują stosunkowo niskie sumy, nierzadko nieprzekraczające 100 tys. zł. Dlatego wypłata może nie wystarczyć na spłatę kredytu, utrzymanie rodziny ani pokrycie kosztów dłuższej przerwy w pracy.
- Porównaj świadczenia za poszczególne zdarzenia, a nie tylko wysokość składki. Niska cena — często kilkadziesiąt złotych miesięcznie — nie przesądza o wartości ochrony. Sprawdź, ile wynosi konkretna wypłata i jak ubezpieczyciel ją oblicza, na przykład przy uszczerbku na zdrowiu lub pobycie w szpitalu. Ustal również, czy pakiet obejmuje zdarzenia istotne w Twojej sytuacji, takie jak niezdolność do pracy, poważna choroba czy potrzeba ochrony bliskich.
- Sprawdź, czy możesz zmienić gotowy pakiet. Pracodawca ustala warunki z ubezpieczycielem, dlatego zwykle wybierasz tylko spośród dostępnych wariantów cenowych. Zapytaj, czy możesz podwyższyć sumę ubezpieczenia lub dokupić dodatkową ochronę. Nie zakładaj jednak, że usuniesz niepotrzebne elementy albo dodasz dowolne ryzyko — zakres może pozostać sztywny przez cały okres umowy.
- Przeczytaj OWU i sprawdź karencje oraz wyłączenia. Ustal, od kiedy ochrona obejmuje poszczególne zdarzenia i w jakich okolicznościach ubezpieczyciel może odmówić wypłaty. Zwróć uwagę między innymi na wyłączenia związane z działaniem pod wpływem alkoholu lub środków odurzających, winą umyślną i rażącym niedbalstwem. Sprawdź także, jakie dokumenty musisz złożyć i w jakim terminie zgłosić roszczenie.
- Weź pod uwagę, że polisa może zależeć od zatrudnienia. Grupowa umowa zwykle obowiązuje przez 12 miesięcy i może być odnawiana, ale ochrona często wygasa, gdy odchodzisz z pracy. Dlatego wcześniej sprawdź, czy ubezpieczyciel pozwala kontynuować polisę indywidualnie i na jakich warunkach. Zakres ochrony lub cena mogą się zmienić, więc nie traktuj kontynuacji jako gwarancji zachowania dotychczasowych warunków.
- Uzupełnij ochronę, jeśli polisa grupowa nie odpowiada Twoim potrzebom. Rozważ indywidualną polisę z sumą i zakresem dobranymi do kredytu, sytuacji rodzinnej lub ryzyka utraty dochodu. Możesz też jednocześnie korzystać z polisy grupowej i indywidualnej. Jeśli oba ubezpieczenia obejmują dane zdarzenie, świadczenia mogą się kumulować — zgodnie z warunkami każdej umowy.
Zmiana pracy a ciągłość ochrony — co dzieje się z polisą?
Zmiana pracy potrafi wywrócić codzienne sprawy do góry nogami, dlatego przed odejściem z firmy sprawdzam, co stanie się z moją polisą grupową. Ochrona zwykle zależy od zatrudnienia, więc po jego zakończeniu może wygasnąć. Umowa bywa zawierana na 12 miesięcy i odnawiana na kolejny rok, ale nie oznacza to, że będzie obowiązywać po przejściu do nowego pracodawcy.
Zanim oddam identyfikator i zamknę firmową skrzynkę, proszę kadry lub ubezpieczyciela o konkretne informacje: kiedy wygaśnie ochrona, jak zgłosić zmianę i czy mogę kontynuować polisę indywidualnie. Taka możliwość czasem istnieje, jednak składka, zakres świadczeń i inne warunki mogą się zmienić. Sprawdzam również OWU, zwłaszcza karencje, wyłączenia odpowiedzialności oraz ochronę na wypadek choroby, pobytu w szpitalu, wypadku czy niezdolności do pracy.
Nowa praca bez luki w ochronie — zadbaj o swoje bezpieczeństwo
Jeśli nowy pracodawca oferuje ubezpieczenie grupowe, porównuję je z dotychczasową polisą, zamiast zakładać, że zakres ochrony będzie taki sam. Jeżeli interesują cię podobne zagadnienia to sprawdź, kiedy ubezpieczenie samochodu kończy się samo. Grupówka może obejmować między innymi życie, zdrowie, poważne zachorowanie, operację, uszczerbek po wypadku i świadczenia dla rodziny. Zwykle jednak pracownik otrzymuje gotowy wariant i ma ograniczoną możliwość jego zmiany. Składkę może potrącać pracodawca z pensji, pokrywać ją w całości albo dzielić koszt z pracownikiem; przystąpienie do ubezpieczenia pozostaje dobrowolne.
Aby uniknąć przerwy w ochronie, ustalam datę wygaśnięcia starej polisy oraz rozpoczęcia działania nowej. W razie potrzeby pytam o ubezpieczenie indywidualne lub otwartą grupówkę. Ponadto mogę łączyć polisę grupową z indywidualną: jeśli zajdzie zdarzenie objęte obiema umowami, świadczenia mogą przysługiwać z każdej z nich, zgodnie z jej warunkami. Zmiana pracy nie musi więc oznaczać utraty poczucia bezpieczeństwa — kluczowe jest sprawdzenie terminów i potwierdzenie ustaleń, zamiast polegania wyłącznie na ustnych zapewnieniach.
Wskazówka: Poproś ubezpieczyciela o potwierdzenie na piśmie, do kiedy działa dotychczasowa polisa i jaki jest termin na przejście na ubezpieczenie indywidualne — na skorzystanie z tej opcji mogą obowiązywać ograniczenia czasowe.
Polisa grupowa czy indywidualna — jak dopasować ubezpieczenie do swoich potrzeb?
Wybierając między polisą grupową a indywidualną, porównaj nie tylko składki, lecz także zakres ochrony, wysokość świadczeń i czas trwania umowy. Dzięki temu dopasujesz ubezpieczenie do sytuacji rodzinnej, zawodowej i finansowej.
- Określ, kogo i przed czym chcesz chronić. Uwzględnij swoje zobowiązania finansowe, na przykład kredyt, dochody rodziny oraz osoby na Twoim utrzymaniu. Zastanów się, czy chcesz przede wszystkim zabezpieczyć bliskich na wypadek Twojej śmierci, czy również uzyskać wsparcie w razie poważnej choroby, wypadku, pobytu w szpitalu lub czasowej niezdolności do pracy.
- Rozważ polisę grupową, jeśli zależy Ci na prostocie i przystępnej cenie. Zwykle przystąpisz do niej przez pracodawcę przy niewielu formalnościach, często bez szczegółowej ankiety medycznej. Składka może być niższa niż w polisie indywidualnej, a pracodawca może pokrywać jej część lub całość. Ubezpieczenie obejmuje niekiedy śmierć ubezpieczonego lub bliskich, urodzenie dziecka, poważne zachorowanie, operację, hospitalizację i następstwa nieszczęśliwych wypadków. Ponadto składkę często potrąca się z wynagrodzenia. Przystąpienie do ubezpieczenia pozostaje dobrowolne zarówno dla pracodawcy, jak i pracownika.
- Sprawdź, czy suma ubezpieczenia w polisie grupowej wystarczy. Ponieważ ubezpieczyciel przygotowuje ofertę dla całej grupy, masz ograniczony wpływ na zakres ochrony i wysokość świadczeń. Niska składka może oznaczać niewielką wypłatę, która nie wystarczy na przykład na długotrwałe utrzymanie rodziny ani spłatę kredytu. Sprawdź też, czy możesz objąć ochroną współmałżonka, partnera lub dzieci oraz jakie świadczenia im przysługują.
- Wybierz polisę indywidualną, jeśli potrzebujesz ochrony dopasowanej do swoich potrzeb. Samodzielnie ustalasz sumę ubezpieczenia, zakres, czas trwania umowy i dodatkowe opcje, na przykład ochronę na wypadek poważnej choroby, trwałego uszczerbku na zdrowiu, niezdolności do pracy, hospitalizacji czy rehabilitacji. Takie rozwiązanie może lepiej odpowiadać osobom z wysokimi zobowiązaniami finansowymi lub szczególnymi potrzebami rodziny. Pamiętaj jednak, że ubezpieczyciel może poprosić Cię o wypełnienie ankiety medycznej, a wysokość składki zależy między innymi od wieku, stanu zdrowia i wybranego zakresu.
- Uwzględnij, jak zmiana pracy wpłynie na ochronę. Polisa grupowa zwykle wiąże się z zatrudnieniem, dlatego po odejściu z pracy lub zwolnieniu może wygasnąć. Niektórzy ubezpieczyciele pozwalają ją kontynuować, ale na zmienionych warunkach. Polisa indywidualna nie zależy od pracodawcy. Zanim zdecydujesz się na kontynuację grupówki, sprawdź jej cenę, zakres i zasady przejścia na nową umowę.
- Porównaj warunki, nie tylko cenę. Przed podpisaniem umowy przeczytaj ogólne warunki ubezpieczenia (OWU). Zwróć uwagę na wysokość świadczeń za poszczególne zdarzenia, karencje, wyłączenia odpowiedzialności oraz wymagania dotyczące zgłaszania roszczeń. Upewnij się też, że polisa obejmuje ważne dla Ciebie sytuacje, takie jak wypadek przy pracy, pobyt na OIOM-ie lub urodzenie dziecka.
- Rozważ połączenie obu rodzajów polis. Grupówka może zapewnić niedrogą, podstawową ochronę, a polisa indywidualna — uzupełnić ją o wyższą sumę ubezpieczenia lub dodatkowe ryzyka. Jeśli warunki obu umów na to pozwalają, możesz otrzymać świadczenia z każdej polisy. Sprawdź jednak, czy nie płacisz za niepotrzebne powielanie podobnej ochrony.
FAQ - Najczęstsze pytania i odpowiedzi
Ile kosztuje ubezpieczenie grupowe w pracy?Składka często wynosi od 30 do 100 zł miesięcznie, a najczęściej około 50 zł. Może ją opłacać pracownik, pracodawca albo obie strony; koszt pracownika często potrąca się z wynagrodzenia.
Jakie zdarzenia może obejmować polisa grupowa?Zakres zależy od umowy, ale może obejmować m.in. śmierć ubezpieczonego lub bliskiej osoby, poważną chorobę, pobyt w szpitalu, operację, trwały uszczerbek po wypadku i narodziny dziecka. Niektóre pakiety obejmują ponad 20 zdarzeń.
Na co zwrócić uwagę przed przystąpieniem do ubezpieczenia grupowego?Przeczytaj OWU i sprawdź wysokość świadczeń, sumę ubezpieczenia, karencje, wyłączenia odpowiedzialności oraz zasady zgłaszania roszczeń. Sama niska składka nie przesądza o tym, że ochrona będzie wystarczająca.
Co dzieje się z ubezpieczeniem grupowym po odejściu z pracy?Ochrona zwykle zależy od zatrudnienia, więc po odejściu z firmy może wygasnąć. Niektórzy ubezpieczyciele umożliwiają indywidualną kontynuację, ale składka i warunki mogą się zmienić. Warto wcześniej ustalić terminy i potwierdzić zasady na piśmie.
Czy warto łączyć polisę grupową z indywidualną?Tak, jeśli grupówka nie zapewnia wystarczającej sumy lub nie obejmuje potrzebnych ryzyk. Polisa indywidualna może uzupełnić ochronę, a jeśli obie umowy obejmują to samo zdarzenie, świadczenia mogą przysługiwać z każdej z nich, zgodnie z warunkami polis.