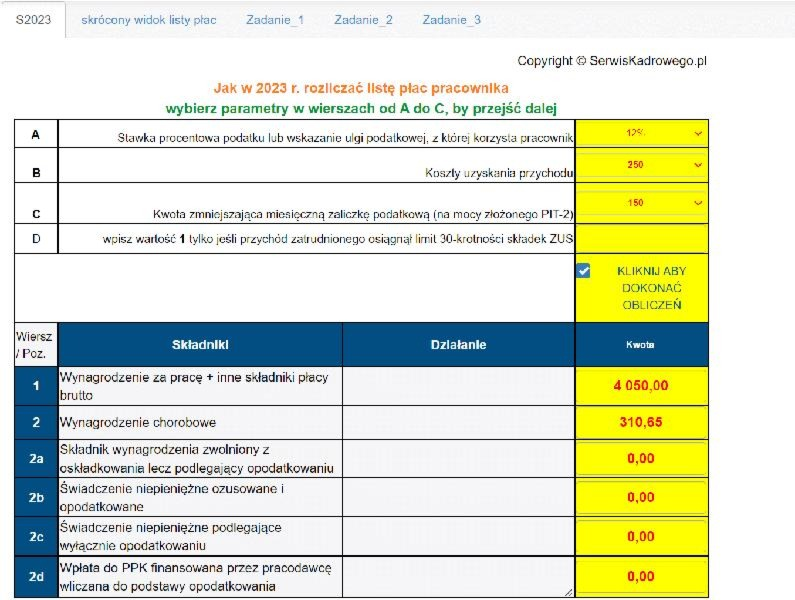
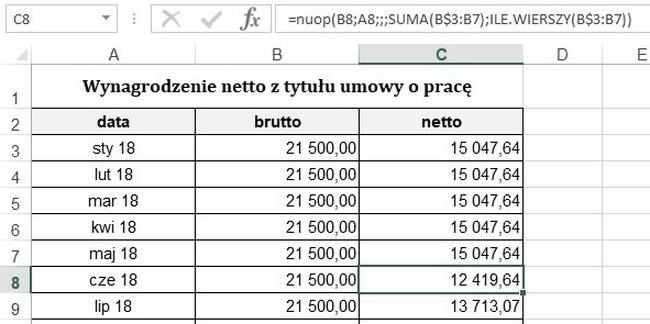
Obliczając pensję netto z wynagrodzenia brutto na umowie o pracę, najpierw odejmuję składki społeczne finansowane przez pracownika: emerytalną — 9,76%, rentową — 1,5% i chorobową — 2,45%. Jak już tu trafiłeś, Poznaj powody wypowiedzenia umowy o pracę przez pracownika. Łącznie wynoszą one 13,71% podstawy, którą najczęściej stanowi wynagrodzenie brutto. Następnie od pozostałej kwoty naliczam 9-procentową składkę zdrowotną. Na końcu uwzględniam zaliczkę na podatek dochodowy, koszty uzyskania przychodu, ewentualne ulgi, PIT-2 i wpłaty do PPK. Dlatego nie wystarczy odjąć od brutto jednego stałego procentu.
- Przy umowie o pracę pracownik finansuje składki emerytalną (9,76%), rentową (1,5%) i chorobową (2,45%) — łącznie 13,71% podstawy. Składkę zdrowotną w wysokości 9% oblicza się po odjęciu tych składek.
- Kwota netto zależy również od zaliczki na podatek, kosztów uzyskania przychodu, PIT-2, ulg i ewentualnych wpłat do PPK. Dlatego od brutto nie można odjąć jednego stałego procentu.
- Przy wynagrodzeniu 4 806 zł brutto w 2026 r. składki społeczne pracownika wynoszą około 658,91 zł, zdrowotna — 373,24 zł, a przykładowa wypłata netto z PIT-2 i standardowymi kosztami uzyskania przychodu — około 3 605,85 zł.
- Pracodawca opłaca dodatkowe składki i fundusze. Przy założonej składce wypadkowej 1,67% oraz braku zwolnień jego dodatkowe obciążenia od pensji 4 806 zł wynoszą około 984,28 zł, a całkowity koszt zatrudnienia — około 5 790,28 zł.
- Minimalne wynagrodzenie w 2026 r. to 4 806 zł brutto na pełny etat i 2 403 zł na pół etatu. Stawki składek się nie zmieniają, ale niższy wymiar etatu zwykle oznacza niższe kwoty składek.
- Roczny limit podstawy składek emerytalnej i rentowej w 2026 r. wynosi 282 600 zł; po jego przekroczeniu składek tych nie nalicza się od nadwyżki. Zasady mogą się też różnić w zależności od rodzaju umowy, zbiegu tytułów ubezpieczenia i przysługujących zwolnień.
Przykładowo przy pensji 4 806 zł brutto składka emerytalna wynosi 469,07 zł, rentowa — 72,09 zł, a chorobowa — 117,75 zł. Razem dają 658,91 zł. Podstawa składki zdrowotnej wynosi więc 4 147,09 zł, a sama składka — 373,24 zł. Przy standardowych kosztach uzyskania przychodu w wysokości 250 zł i złożonym PIT-2 przykładowa zaliczka na podatek wynosi 168 zł, a pensja netto — około 3 605,85 zł. Bez PIT-2 wypłata może być niższa o 300 zł miesięcznie, ale tę kwotę można uwzględnić w rozliczeniu rocznym.
Ile naprawdę kosztuje pracownik? Ponad 984 zł po stronie firmy
Nie wszystkie składki obciążają moją pensję. Pracodawca opłaca z własnych środków drugą część składki emerytalnej — 9,76% — oraz składkę rentową w wysokości 6,5%. Finansuje też składkę wypadkową, której stawka zależy od płatnika; w przykładach często wynosi ona 1,67%. Ponadto może opłacać Fundusz Pracy — 1%, Fundusz Solidarnościowy — 1,45% i FGŚP — 0,10%, jeśli nie przysługuje mu zwolnienie. Przy wynagrodzeniu brutto 4 806 zł i założeniu, że należne są wszystkie te składki, dodatkowe obciążenia pracodawcy wynoszą około 984,28 zł, a całkowity koszt zatrudnienia — około 5 790,28 zł.
Przed obliczeniem sprawdzam również, czy podstawę składek stanowią wszystkie składniki wynagrodzenia oraz czy obowiązuje szczególny limit lub zwolnienie. W 2026 r. roczna podstawa składek emerytalnej i rentowej nie może przekroczyć 282 600 zł. Po przekroczeniu tej kwoty nie nalicza się tych składek od nadwyżki, natomiast limit nie obejmuje m.in. składki zdrowotnej. Na pół etatu stawki procentowe pozostają bez zmian, jednak niższa podstawa zwykle oznacza niższe kwoty składek. Najłatwiej rozpisać obliczenia krok po kroku albo skorzystać z kalkulatora wynagrodzeń, pamiętając, że ostateczna kwota netto zależy od indywidualnych danych pracownika.
Ile z pensji brutto trafia na składki i jak obliczyć netto
Najpierw ustal składki od wynagrodzenia brutto, a następnie oblicz kwotę netto i dodatkowy koszt po stronie pracodawcy. Poniższy przykład dotyczy umowy o pracę i minimalnego wynagrodzenia w 2026 r. Przyjęto składkę wypadkową 1,67% oraz brak zwolnień z opłat na fundusze.
- Ustal podstawę wymiaru składek. Zwykle stanowi ją przychód ze stosunku pracy, choć nie każdy składnik wypłaty podlega oskładkowaniu. Dlatego sprawdź, czy premia, dodatek lub inne świadczenie wchodzi do podstawy. W 2026 r. minimalne wynagrodzenie za pełny etat wynosi 4806 zł brutto, a za pół etatu — 2403 zł.
- Oblicz składki społeczne finansowane przez pracownika. Od podstawy odejmij składkę emerytalną 9,76%, rentową 1,5% i chorobową 2,45% — łącznie 13,71%. Przy pensji 4806 zł wynoszą one odpowiednio 469,07 zł, 72,09 zł i 117,75 zł, czyli razem 658,91 zł. Pracownik zatrudniony na umowę o pracę opłaca je obowiązkowo.
- Wyznacz podstawę i kwotę składki zdrowotnej. Od wynagrodzenia brutto odejmij składki emerytalną, rentową i chorobową finansowane przez pracownika. W tym przykładzie podstawa wynosi 4147,09 zł, więc składka zdrowotna, czyli 9% tej kwoty, to 373,24 zł. Nie odliczysz jej od podatku.
- Uwzględnij zaliczkę na podatek, aby oszacować wypłatę netto. Sama suma składek nie wystarczy do obliczenia kwoty „na rękę”, ponieważ wpływają na nią również koszty uzyskania przychodu, PIT-2, ulgi podatkowe i pozostałe elementy listy płac. Przy wynagrodzeniu 4806 zł brutto, standardowych kosztach uzyskania przychodu 250 zł i PIT-2 miesięczna zaliczka wynosi 168 zł, a wypłata netto — około 3605,85 zł. Bez PIT-2 pracownik może otrzymać w danym miesiącu mniej.
- Dodaj składki finansowane przez pracodawcę, by poznać koszt zatrudnienia. Pracodawca opłaca m.in. składkę emerytalną 9,76%, rentową 6,5% i wypadkową, której wysokość zależy od płatnika. Ponadto może opłacać Fundusz Pracy (1%), Fundusz Solidarnościowy (1,45%) i FGŚP (0,10%), choć obowiązują wyjątki i zwolnienia. Przy podstawie 4806 zł i składce wypadkowej 1,67% obciążenia te wynoszą około 984,28 zł, a całkowity koszt zatrudnienia — około 5790,28 zł.
- Sprawdź, czy obowiązują szczególne zasady. Wynik zmieniają m.in. zwolnienia z opłat na fundusze, wymiar etatu, sytuacja ubezpieczeniowa i wysokość składki wypadkowej. Po przekroczeniu rocznego limitu podstawy składek emerytalnej i rentowej nie nalicza się od nadwyżki; w 2026 r. limit wynosi 282 600 zł. Inne zasady dotyczą umów cywilnoprawnych. Zależą one m.in. od innych tytułów do ubezpieczeń, statusu ucznia lub studenta oraz tego, czy zlecenie zawarto z własnym pracodawcą.
Które składki ZUS finansuje pracownik, a które pracodawca?
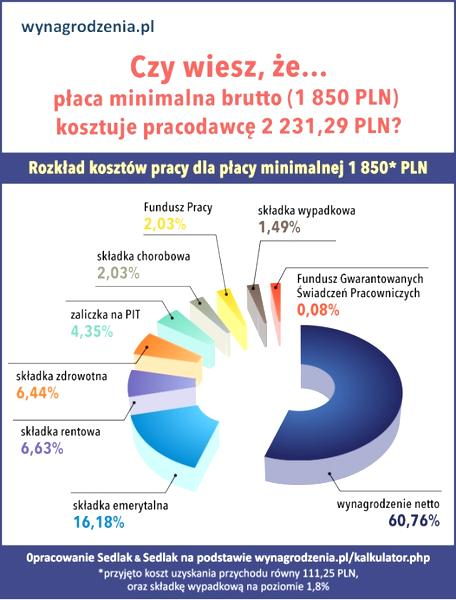
Analizując pasek płacowy, rozróżniam składki potrącane z mojego wynagrodzenia brutto od tych, które pracodawca finansuje z własnych środków. Przy umowie o pracę opłacam składkę emerytalną w wysokości 9,76% podstawy, rentową — 1,50% oraz chorobową — 2,45%. Łącznie składki społeczne po mojej stronie wynoszą 13,71%. Ponadto płacę składkę zdrowotną w wysokości 9% podstawy, którą oblicza się po odjęciu finansowanych przeze mnie składek emerytalnej, rentowej i chorobowej. Wszystkie te kwoty pomniejszają wypłatę netto.
Pracodawca także finansuje część składki emerytalnej i rentowej — odpowiednio 9,76% i 6,50% podstawy. Całą składkę wypadkową opłaca z własnych środków, a jej stawka zależy od płatnika; często wynosi na przykład 1,67%. Pracodawca pokrywa również składki na Fundusz Pracy — 1%, Fundusz Solidarnościowy — 1,45% oraz Fundusz Gwarantowanych Świadczeń Pracowniczych — 0,10%, chyba że przysługuje mu zwolnienie. Przy stawce wypadkowej 1,67% wszystkie wymienione składki zwiększają koszt pracodawcy łącznie o 20,48% podstawy, o ile każda z nich jest należna.
Z pensji 4 806 zł pracownik oddaje 658,91 zł, a pracodawca dopłaca 984,28 zł
Spójrzmy na konkretny przykład. Przy pensji brutto 4 806 zł pracownik płaci około 658,91 zł składek społecznych. Podstawa składki zdrowotnej wynosi wówczas około 4 147,09 zł, a sama składka — około 373,24 zł. Jeśli składka wypadkowa wynosi 1,67% i nie przysługuje żadne zwolnienie, pracodawca opłaca miesięcznie około 984,28 zł składek i funduszy. W rezultacie łączny koszt wynagrodzenia wraz z tymi obciążeniami wynosi około 5 790,28 zł.
Wysokość składek zależy przede wszystkim od podstawy wymiaru, rodzaju umowy, sytuacji ubezpieczeniowej pracownika, stawki wypadkowej i ewentualnych zwolnień. Przy umowie o pracę pracownik obowiązkowo opłaca składki społeczne i zdrowotną. Z kolei zasady dotyczące umów cywilnoprawnych mogą zależeć między innymi od innych tytułów do ubezpieczeń, statusu studenta oraz zbiegu kilku umów. Warto też pamiętać, że w 2026 roku roczny limit podstawy składek emerytalnej i rentowej wynosi 282 600 zł. Po jego przekroczeniu ZUS nie nalicza tych składek od nadwyżki. Pracodawca oblicza składki i przekazuje je do ZUS, a część finansowaną przez pracownika potrąca z wynagrodzenia brutto.
Ciekawostka: składki finansowane przez pracodawcę nie obniżają pensji netto, ale zwiększają koszt zatrudnienia — dlatego przy porównywaniu ofert warto sprawdzać nie tylko kwotę brutto, lecz także to, ile pracodawca wydaje łącznie na wynagrodzenie.
Ile kosztuje zatrudnienie na pełny etat i pół etatu w 2026 roku
Planując zatrudnienie na pełny etat, zaczynam od pensji brutto, która wynosi co najmniej 4 806 zł miesięcznie. Przy standardowej składce wypadkowej 1,67% i założeniu, że opłacam wszystkie składki, doliczam około 984,28 zł składek finansowanych przez pracodawcę. Miesięczny koszt wynosi więc około 5 790,28 zł, a roczny — 69 483,36 zł. Stopa wypadkowa może się różnić; zmienią go także zwolnienia z opłat na fundusze.
Z kolei przy pół etatu minimalne wynagrodzenie obliczam proporcjonalnie: wynosi ono 2 403 zł brutto miesięcznie. Stawki składek pozostają bez zmian, jednak niższa podstawa oznacza mniejsze kwoty. Składka emerytalna pracodawcy wynosi około 234,53 zł, rentowa — 156,20 zł, wypadkowa — 40,13 zł, a na FGŚP przypada 2,40 zł. Łącznie daje to około 433,26 zł. Nie doliczam Funduszu Pracy ani Funduszu Solidarnościowego, ponieważ obowiązek ich opłacania przy części etatu zależy od podstawy oraz sytuacji pracownika.
Pensja to nie wszystko: ukryte wydatki, które zwiększają koszt zatrudnienia
Najpierw z pensji pracownika potrącam składki społeczne: emerytalną 9,76%, rentową 1,5% i chorobową 2,45%, czyli łącznie 13,71% podstawy. Na marginesie, sprawdź, ile wynoszą składki ZUS za pracownika w 2026 roku. Następnie naliczam składkę zdrowotną w wysokości 9% podstawy pomniejszonej o składki społeczne finansowane przez pracownika. Pracodawca opłaca natomiast składki emerytalną 9,76%, rentową 6,5% i wypadkową, a w niektórych przypadkach także Fundusz Pracy 1%, Fundusz Solidarnościowy 1,45% oraz FGŚP 0,10%. Składki pracodawcy zwiększają koszt ponad umówioną pensję, a składki pracownika pomniejszają wynagrodzenie brutto.
Poza składkami uwzględniam również badania lekarskie, szkolenie BHP, płatny urlop, dokumentację kadrową i wynagrodzenie chorobowe. Pracodawca wypłaca je przez pierwsze 33 dni niezdolności do pracy, a osobom po ukończeniu 50 lat — przez 14 dni. Do kosztów mogą dojść nadgodziny, premie i dodatki. Ostateczna kwota zależy też od wysokości wynagrodzenia, stopy wypadkowej, zwolnień ze składek oraz rocznego limitu podstawy składek emerytalnych i rentowych, który wynosi 282 600 zł. Dlatego podane sumy traktuję jako punkt odniesienia, a nie uniwersalny koszt każdego zatrudnienia.
Od czego zależy obowiązek opłacania składek przy umowie zleceniu
Obowiązek opłacania składek od umowy zlecenia zależy głównie od sytuacji ubezpieczeniowej zleceniobiorcy, jego wieku, statusu ucznia lub studenta, innych umów oraz uzyskiwanych z nich przychodów. Najważniejsze są następujące czynniki:
- Status ucznia lub studenta i wiek – uczeń lub student przed ukończeniem 26 lat co do zasady nie podlega ubezpieczeniom społecznym ani zdrowotnemu z tytułu umowy zlecenia zawartej z podmiotem innym niż własny pracodawca. Wyjątek stanowi m.in. zlecenie zawarte z własnym pracodawcą.
- Umowa z własnym pracodawcą – jeśli zleceniobiorca zawiera umowę zlecenia z własnym pracodawcą lub wykonuje zlecenie na jego rzecz, przepisy traktują go dla celów ubezpieczeniowych jak pracownika. Dlatego sama nazwa umowy nie przesądza o braku składek.
- Inny tytuł do ubezpieczeń, zwłaszcza etat – znaczenie ma równoczesna praca na umowie o pracę oraz podstawa wymiaru składek z etatu. Jeśli wynagrodzenie z etatu osiąga co najmniej minimalne wynagrodzenie, zlecenie co do zasady nie stanowi obowiązkowego tytułu do ubezpieczeń społecznych, choć zleceniobiorca może przystąpić do nich dobrowolnie. Przy niższej podstawie składki społeczne mogą być obowiązkowe również od zlecenia.
- Więcej niż jedna umowa zlecenia – przy kilku umowach sprawdza się, czy łączna podstawa wymiaru składek osiąga co najmniej minimalne wynagrodzenie. Kolejne umowy mogą podlegać obowiązkowym ubezpieczeniom społecznym, dopóki zleceniobiorca nie osiągnie tego progu. Liczą się przychody z poszczególnych umów oraz kolejność powstania tytułów ubezpieczeniowych.
- Prowadzenie działalności gospodarczej – zlecenie może zbiegać się z działalnością gospodarczą. Wówczas o obowiązku składek decydują m.in. podstawa, od której przedsiębiorca je opłaca, oraz przysługujące mu ulgi. W niektórych sytuacjach zlecenie stanowi obowiązkowy tytuł do ubezpieczeń społecznych, a w innych składki z tego tytułu są dobrowolne. Ubezpieczenie zdrowotne rozlicza się osobno.
- Rodzaj składki i dobrowolne ubezpieczenie chorobowe – gdy zleceniobiorca obowiązkowo podlega ubezpieczeniom emerytalnemu i rentowym, co do zasady musi opłacać również składkę wypadkową. Ubezpieczenie chorobowe pozostaje dobrowolne; zleceniobiorca może do niego przystąpić na wniosek. Składka zdrowotna podlega odrębnym zasadom i nie jest składką społeczną.
- Wysokość wynagrodzenia i podstawa wymiaru – kwotę składek wylicza się od podstawy wymiaru, którą najczęściej stanowi przychód z umowy. Przy zbiegu kilku tytułów wysokość przychodów może przesądzić, czy składki społeczne trzeba opłacać od jednej, czy od kilku umów. Dlatego sama stawka zapisana w umowie nie wystarczy do ustalenia składek — trzeba też sprawdzić pozostałe tytuły ubezpieczeniowe.
- Prawo do emerytury lub renty i inne zwolnienia – pobieranie emerytury lub renty może wpływać na zakres ubezpieczeń z umowy zlecenia, ale nie zwalnia automatycznie ze wszystkich składek. Należy również uwzględnić ewentualne zwolnienia przewidziane w przepisach oraz konkretny układ tytułów do ubezpieczeń.