Ile naprawdę kosztuje zatrudnienie pracownika? Wynagrodzenie brutto to dopiero początek — do pełnego rachunku trzeba doliczyć składki, podatki i inne wydatki związane z pracą. W tym artykule wyjaśnię, jak obliczyć całkowity koszt zatrudnienia i na co zwrócić uwagę, planując budżet firmy.
Pensja brutto nie obejmuje wszystkich kosztów zatrudnienia, ponieważ pracodawca finansuje dodatkowo składki ZUS. Przy umowie o pracę wynoszą one zwykle 20,48–22,14% wynagrodzenia brutto, zależnie głównie od stawki wypadkowej. Dlatego pensja 5 000 zł brutto kosztuje firmę około 6 024–6 107 zł, bez wydatków na benefity czy sprzęt.
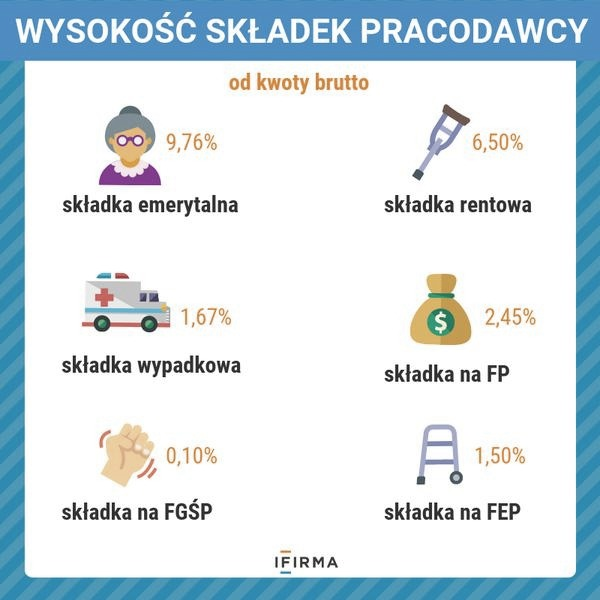
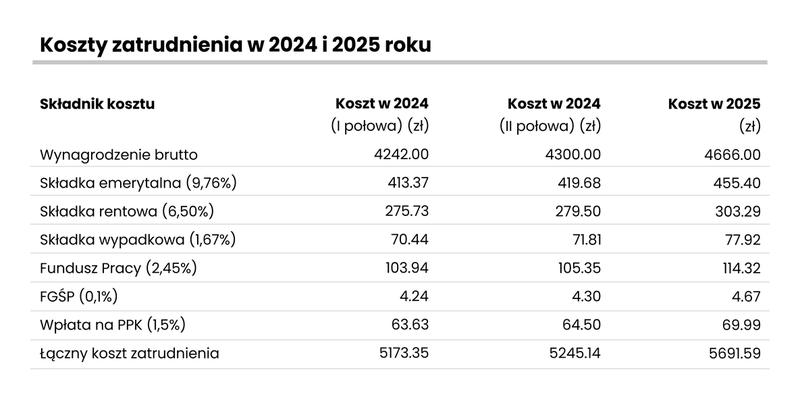
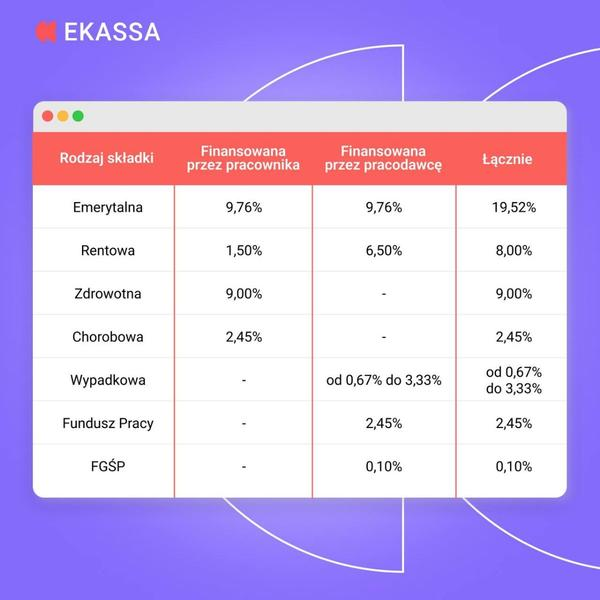
Na składki pracodawcy składają się: 9,76% emerytalnej, 6,5% rentowej, 0,67–3,33% wypadkowej, 2,45% na Fundusz Pracy i 0,10% na Fundusz Gwarantowanych Świadczeń Pracowniczych. Przy stawce wypadkowej 1,67% łączny koszt składek wynosi 20,48% pensji brutto. Zatem przy wynagrodzeniu 5 000 zł pracodawca zapłaci 1 024 zł składek, a całkowity koszt wyniesie 6 024 zł. Ponieważ stawkę wypadkową ustala się dla firmy, wynik może się różnić.
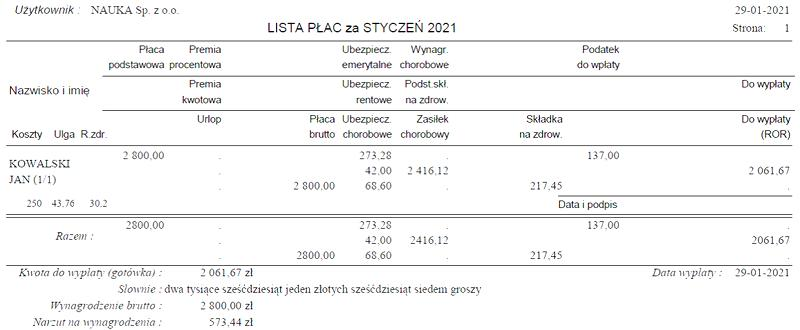
Pracownik także opłaca składki ZUS, jednak potrąca się je z wynagrodzenia brutto, a nie dolicza do kosztów firmy. Finansuje 9,76% składki emerytalnej, 1,5% rentowej i 2,45% chorobowej. Ponadto płaci 9% składki zdrowotnej, obliczanej od podstawy pomniejszonej o składki społeczne, oraz zaliczkę na PIT, której wysokość zależy m.in. od kosztów uzyskania przychodu i kwoty zmniejszającej podatek. Dlatego przy porównywaniu ofert warto rozróżniać wynagrodzenie brutto, kwotę „na rękę” i całkowity koszt pracodawcy.
Pensja to nie wszystko: ukryta cena jednego etatu
Przy pensji 8 000 zł brutto i składce wypadkowej 1,67% pracodawca zapłaci 1 638,40 zł składek, czyli łącznie 9 638,40 zł miesięcznie. Jeśli wynagrodzenie nie zmieni się przez rok, koszt wyniesie 115 660,80 zł. Przy stawce wypadkowej 0,67% miesięczny koszt spadnie do 9 558,40 zł, a przy 3,33% wzrośnie do 9 771,20 zł. To wartości orientacyjne: na rozliczenie wpływają także m.in. limity składek, rodzaj umowy i sytuacja pracownika.
Poza listą płac firma może ponosić koszty badań lekarskich, szkoleń BHP, odzieży ochronnej, komputera, telefonu czy benefitów, takich jak prywatna opieka medyczna. Przy umowie o pracę finansuje też urlop, a w określonych sytuacjach — wynagrodzenie chorobowe. Niektóre z tych wydatków można zaliczyć do kosztów uzyskania przychodu, jeśli wiążą się z działalnością, są racjonalne i odpowiednio udokumentowane. Wydatki prywatne nie stają się firmowe tylko dlatego, że ponosi je przedsiębiorca.
Do wstępnego oszacowania budżetu można przyjąć, że przy standardowej stawce wypadkowej koszt etatu wynosi około 1,20–1,22 pensji brutto. Oznacza to około 7 229–7 328 zł przy wynagrodzeniu 6 000 zł brutto oraz 12 048–12 214 zł przy 10 000 zł. Aby uzyskać dokładną kwotę, uwzględnij aktualną stawkę wypadkową firmy i rodzaj zatrudnienia, ponieważ zasady rozliczeń mogą się różnić. Brutto określa wynagrodzenie zapisane w umowie, a koszt pracodawcy — pełniejszą cenę etatu.
Ile naprawdę kosztuje zatrudnienie pracownika?
Pełny koszt zatrudnienia obejmuje wynagrodzenie brutto, składki, świadczenia i wydatki organizacyjne. Obliczając go, oddziel koszty pracodawcy od rozliczeń podatkowych pracownika.
- Ustal podstawę kalkulacji. Określ rodzaj umowy, wymiar etatu i wynagrodzenie brutto. Przy umowie o pracę pamiętaj, że kwota netto nie pokazuje całego wydatku pracodawcy.
- Dodaj składki finansowane przez pracodawcę. Do wynagrodzenia brutto dolicz należne składki ZUS i inne obowiązkowe obciążenia. Ich wysokość zależy od rodzaju umowy, podstawy wymiaru i sytuacji pracownika, więc oblicz ją dla konkretnego przypadku.
- Uwzględnij podatki i rozliczenia pracownika. Obliczaj i przekazuj zaliczki na PIT oraz składki. Po zakończeniu roku wystaw PIT-11 w terminie: urzędowi skarbowemu przekaż go do 31 stycznia, a pracownikowi — do końca lutego.
- Policz dodatkowe świadczenia i koszty organizacyjne. Uwzględnij firmowe benefity, takie jak opieka medyczna czy ubezpieczenie grupowe, oraz wydatki na wyposażenie, oprogramowanie, szkolenia i pracę zdalną. Dokumenty dotyczące benefitów i rozliczeń płacowych przechowuj w uporządkowanej dokumentacji, nie zaś automatycznie w aktach osobowych.
- Sprawdź koszty zależne od sytuacji pracownika. Uwzględnij pracownicze koszty uzyskania przychodów: standardowo 250 zł miesięcznie i 3 000 zł rocznie, a w określonych przypadkach 300 zł miesięcznie i 3 600 zł rocznie. Przy kilku stosunkach pracy limity wynoszą 375 zł miesięcznie i 4 500 zł rocznie. Jeśli pracownik mieszka poza miejscowością zakładu pracy i nie otrzymuje dodatku za rozłąkę, wynoszą 450 zł miesięcznie i 5 400 zł rocznie. Kwoty te służą rozliczeniu podatkowemu, a nie stanowią dodatkowej wypłaty.
- Oddziel koszty zatrudnienia od kosztów podatkowych. Aby wydatek stanowił koszt firmowy, pracodawca musi go ponieść, udokumentować i powiązać z uzyskaniem przychodu albo zachowaniem lub zabezpieczeniem jego źródła. Nie zaliczaj automatycznie wydatków osobistych do kosztów firmy; sprawdź ich związek z działalnością i ewentualne wyłączenia przewidziane w przepisach.
- Zsumuj koszt miesięczny i roczny. Dodaj wynagrodzenie brutto, składki pracodawcy, świadczenia i wydatki organizacyjne. Rozdziel koszty stałe od zależnych od wykorzystania, a w budżecie uwzględnij też możliwe zmiany wymiaru etatu lub zakresu benefitów.
Jak benefity pracownicze zwiększają całkowity koszt zatrudnienia?
Benefity zwiększają koszt zatrudnienia: firma płaci nie tylko pensje, lecz także za pakiety medyczne, ubezpieczenia grupowe, karty sportowe i dopłaty do posiłków. Prywatna opieka medyczna za 180 zł miesięcznie kosztuje 2 160 zł rocznie na osobę, a karta sportowa za 140 zł — kolejne 1 680 zł. Dla 25 pracowników taki zestaw oznacza 96 000 zł rocznie, bez kosztów obsługi programu i pracy działu kadr.
Ostateczny rachunek zależy od sposobu finansowania i rozliczania świadczeń. Gdy pracodawca pokrywa całą cenę, firma ponosi pełny koszt, który mogą dodatkowo zwiększyć składki. Przy współfinansowaniu pracownik pokrywa część wydatku, na przykład przez potrącenie z wynagrodzenia za swoją zgodą, więc firma płaci mniej. Do budżetu trzeba jednak wliczyć również administrację, umowę z dostawcą, rozliczenia płacowe i ewentualne korekty podatkowe.
Atrakcyjne benefity pod kontrolą: ukryte koszty i dokumentacja
Przy ocenie benefitu uwzględnij zasady podatkowe, składki ZUS, źródło finansowania i wymaganą dokumentację. Zgody na potrącenia, potwierdzenia udziału i faktury przechowuj razem z dokumentacją płacową, ograniczając dostęp do osób uprawnionych i okres przechowywania do niezbędnego minimum. Porównując oferty, oblicz roczny koszt na osobę, a następnie pomnóż go przez liczbę uprawnionych pracowników.
Uwzględnij także świadczenia okazjonalne, takie jak imprezy integracyjne, szkolenia i dopłaty do wyposażenia. Sprawdź, czy każdy wydatek uzasadnia zatrudnienie i czy firma prawidłowo go dokumentuje. Benefity mogą motywować pracowników i ograniczać rotację, ale ich koszt warto zestawić z wynagrodzeniami, składkami i pozostałymi wydatkami na pracę. Taki bilans pokaże, czy program służy pracownikom i czy firmę stać na jego utrzymanie.
Wskazówka: porównuj benefity na podstawie rocznego kosztu na jednego pracownika, uwzględniając nie tylko cenę pakietu, lecz także składki, obsługę administracyjną i ewentualne dopłaty firmy.
Jak forma umowy wpływa na koszt utrzymania pracownika?
Forma umowy wpływa na koszt pracownika bardziej niż sama pensja. Przy umowie o pracę firma pokrywa wynagrodzenie brutto, składki społeczne po swojej stronie, składki na Fundusz Pracy i FGŚP, a także m.in. badania lekarskie, szkolenia BHP i sprzęt. Przy pensji 8 000 zł brutto miesięczny koszt może przekroczyć 9 600 zł — zależnie od składek i sytuacji pracownika. Do tego dochodzą obsługa kadr i płac, ewidencja czasu pracy oraz archiwizacja dokumentacji, którą co do zasady przechowuje się przez 10 lat od ustania zatrudnienia.
Umowa zlecenia może być tańsza i elastyczniejsza, ale koszty zależą od statusu zleceniobiorcy: składki bywają obowiązkowe, ograniczone lub nie występują, np. gdy zlecenie wykonuje student przed ukończeniem 26 lat. Umowa o dzieło zwykle nie podlega składkom ZUS, lecz musi dotyczyć konkretnego, sprawdzalnego rezultatu, a nie stałych obowiązków. Przy współpracy z przedsiębiorcą część rozliczeń przejmuje wykonawca, jednak musi działać samodzielnie, a usługi trzeba właściwie udokumentować. Dlatego najtańsza forma zależy od zakresu pracy, składek, ryzyka prawnego i kosztów obsługi.
Pensja to nie wszystko — ukryte wydatki, które obciążają firmowy budżet
Poza pensją uwzględnij podatki i dodatkowe świadczenia. Standardowe pracownicze koszty uzyskania przychodu wynoszą 250 zł miesięcznie (3 000 zł rocznie), a przy dojazdach spoza miejscowości zakładu pracy — 300 zł miesięcznie (3 600 zł rocznie). Nie są to bezpośrednie wydatki pracodawcy, lecz wpływają na zaliczki podatkowe i informację PIT-11. Budżet firmy mogą natomiast zwiększyć prywatna opieka medyczna, ubezpieczenie grupowe, wpłaty do PPK, premie, urlopy i wyposażenie stanowiska. Wydatki muszą mieć związek z działalnością i być udokumentowane; zwykła garderoba nie staje się kosztem tylko dlatego, że pracownik nosi ją w biurze.
Porównując oferty, zestaw koszt całkowity z zakresem obowiązków, przewidywanym czasem współpracy i odpowiedzialnością. Umowa o pracę zapewnia zwykle większą stabilność i ochronę, ale nakłada na pracodawcę więcej obowiązków. Jak już o tym mowa to Sprawdź, która umowa lepiej chroni pracownika przy wypowiedzeniu. Kontrakt cywilnoprawny może ograniczyć część obciążeń, jednak nie może służyć do ukrywania stosunku pracy. Policz składki, świadczenia i obsługę kadrową, a następnie sprawdź, które wydatki firma może zaliczyć do kosztów. Dzięki temu poznasz realną cenę zatrudnienia i dobierzesz formę umowy do budżetu oraz charakteru pracy.
Wskazówka: przed wyborem formy współpracy porównaj nie tylko składki, lecz także koszty obsługi i obowiązki stron — umowa cywilnoprawna nie może zastępować umowy o pracę, jeśli praca ma cechy stosunku pracy.
Jak zaplanować budżet firmy na wydatki związane z zatrudnieniem?
Planując budżet zatrudnienia, uwzględnij wynagrodzenia, składki, benefity, rekrutację i obsługę kadrową. Poniższe wskazówki pomogą oszacować wydatki i uporządkować dokumentację.
- Oblicz pełny koszt zatrudnienia. Do wynagrodzenia brutto dodaj składki ZUS finansowane przez pracodawcę i inne obowiązkowe obciążenia. Przygotuj osobne kalkulacje dla umów o pracę, zleceń i umów o dzieło, bo różnią się kosztami i zasadami rozliczeń.
- Uwzględnij podatki i koszty uzyskania przychodów. Prawidłowo naliczaj zaliczki na PIT oraz pracownicze koszty uzyskania przychodów. Standardowe wynoszą 250 zł miesięcznie, a podwyższone — 300 zł. Przy kilku stosunkach pracy mogą wynieść odpowiednio 375 zł lub 450 zł miesięcznie, z uwzględnieniem rocznych limitów. Na ich wysokość wpływają m.in. zmiana miejsca zamieszkania i podjęcie kolejnej pracy.
- Zaplanuj obsługę rozliczeń i dokumentacji. Uwzględnij koszty obsługi kadrowo-płacowej oraz terminowego przygotowania PIT-11: do końca stycznia dla urzędu skarbowego i do końca lutego dla pracownika. W informacji wykaż kwoty faktycznie uwzględnione przy pobieraniu zaliczek; pracownik może rozliczyć przysługujące mu koszty w zeznaniu rocznym.
- Zaplanuj benefity i warunki pracy. Uwzględnij prywatną opiekę medyczną, ubezpieczenia grupowe, programy emerytalne lub PPK, a także sprzęt, wyposażenie, catering i wydarzenia integracyjne. Dokumenty dotyczące benefitów i PPK często przechowuje się poza aktami osobowymi, w dokumentacji płacowej.
- Dodaj wydatki na rekrutację, szkolenia i pracę zdalną. Zaplanuj środki na ogłoszenia, usługi rekrutacyjne, szkolenia związane z obowiązkami zawodowymi oraz wyposażenie i organizację pracy zdalnej. Dokumenty dotyczące pracy zdalnej i rozwoju zawodowego uporządkuj w dokumentacji pracowniczej.
- Przewiduj sytuacje niestandardowe. Zarezerwuj środki na zastępstwa, absencje, podróże służbowe i ewentualne potrącenia z wynagrodzenia. Dokumenty dotyczące zajęć komorniczych, świadczeń i zatrudnienia przechowuj zgodnie z ich rodzajem oraz zasadami archiwizacji.
- Dokumentuj i weryfikuj wydatki. Koszt firmowy musi być rzeczywisty, poniesiony przez przedsiębiorstwo, właściwie udokumentowany i związany z uzyskaniem, zachowaniem lub zabezpieczeniem przychodów. Zwykła odzież i opieka nad dzieckiem co do zasady nie spełniają tych kryteriów. Chroń dokumentację, ogranicz dostęp do danych pracowników i gromadź tylko informacje potrzebne do celów zatrudnienia.
Źródła:
- https://www.ifirma.pl/blog/czy-nalezy-korygowac-pit-11-jezeli-przy-pobieraniu-zaliczek-nie-uwzgledniono-zmiany-w-wysokosci-kosztow-pracowniczych/
- https://poradnikprzedsiebiorcy.pl/-nietypowe-dokumenty-w-teczce-pracownika
- https://poradnikprzedsiebiorcy.pl/-nietypowe-koszty-w-firmie-ktore-wydatki-mozna-ujac-w-kosztach
- https://portal.faktura.pl/podatki/alarm-podatkowy/typowe-i-nietypowe-koszty-firmowe-w-dzialalnosci-sprawdz-jak-mozesz-obnizyc-podatek-dochodowy/
Najczęściej zadawane pytania (FAQ)
Ile wynoszą składki finansowane przez pracodawcę przy umowie o pracę?Zwykle wynoszą 20,48–22,14% wynagrodzenia brutto, zależnie głównie od stawki wypadkowej. Przy stawce 1,67% składki pracodawcy wynoszą 20,48% pensji brutto.
Ile kosztuje pracodawcę pracownik zarabiający 5 000 zł brutto?Przy standardowej stawce wypadkowej 1,67% składki pracodawcy wynoszą około 1 024 zł, więc całkowity koszt to około 6 024 zł miesięcznie. To kwota bez benefitów i innych wydatków związanych z pracą.
Jakie dodatkowe wydatki, poza wynagrodzeniem i składkami, warto uwzględnić w budżecie?Do kosztów mogą dojść m.in. benefity, badania lekarskie, szkolenia BHP, sprzęt, oprogramowanie, odzież ochronna, rekrutacja i obsługa kadrowo-płacowa. Warto też uwzględnić wydatki na organizację pracy zdalnej oraz świadczenia takie jak premie.
Jak benefity wpływają na całkowity koszt zatrudnienia?Zwiększają go o cenę świadczeń, a czasem także o składki i koszty administracyjne. Przykładowo opieka medyczna za 180 zł i karta sportowa za 140 zł miesięcznie kosztują łącznie 3 840 zł rocznie na pracownika, przed uwzględnieniem dodatkowych opłat.
Jak forma umowy wpływa na koszt zatrudnienia?Przy umowie o pracę pracodawca ponosi m.in. koszt wynagrodzenia, składek i świadczeń związanych z zatrudnieniem. Koszt zlecenia zależy od statusu zleceniobiorcy i obowiązku opłacania składek, a umowa o dzieło zwykle nie podlega ZUS, jeśli dotyczy konkretnego rezultatu. Forma umowy musi odpowiadać rzeczywistemu charakterowi pracy.