Gdy pracuję tylko przez część miesiąca albo kończę zatrudnienie przed jego ostatnim dniem, nie otrzymuję automatycznie pełnej pensji miesięcznej. Najpierw ustalam przyczynę nieobecności, ponieważ inaczej obliczam wynagrodzenie za chorobę, a inaczej za rozpoczęcie lub zakończenie pracy w trakcie miesiąca, urlop bezpłatny czy nieusprawiedliwioną absencję. Pracodawca wypłaca stałą pensję miesięczną co najmniej raz w miesiącu, ale odpowiednio koryguje jej wysokość.
Jeśli nie przepracowałem całego miesiąca z powodu rozpoczęcia lub zakończenia zatrudnienia, najpierw obliczam stawkę godzinową: dzielę miesięczne wynagrodzenie brutto przez liczbę godzin do przepracowania w danym miesiącu. Następnie mnożę wynik przez liczbę godzin przypadających poza okresem zatrudnienia i odejmuję tę kwotę od pełnej pensji. Biorę przy tym pod uwagę wymiar czasu pracy w konkretnym miesiącu, a nie średnią liczbę godzin z całego roku.
Przykładowo, przy pensji 5 500 zł brutto i miesięcznym wymiarze 168 godzin stawka wynosi 5 500 zł ÷ 168 = 32,74 zł za godzinę. Jeśli po ustaniu zatrudnienia przypadają 72 nieprzepracowane godziny, pomniejszenie wyniesie 32,74 zł × 72 = 2 357,28 zł. Po odjęciu tej kwoty od pełnej pensji za część miesiąca pozostaje 3 142,72 zł — przed uwzględnieniem innych nieobecności i składników wynagrodzenia.
Chorobowe i koniec umowy w jednym miesiącu? Tak ustalisz należną pensję
Przy chorobie pomniejszam stałą pensję według innej zasady: dzielę miesięczną kwotę przez 30, a wynik mnożę przez liczbę dni niezdolności do pracy wskazanych na zwolnieniu. Następnie odejmuję tę kwotę od pełnej pensji i osobno naliczam wynagrodzenie chorobowe. Przysługuje ono za każdy dzień zwolnienia, także za soboty, niedziele, święta i dni wolne wynikające z grafiku. Jeśli choroba obejmuje wyłącznie dni wolne i nie zmniejsza liczby przepracowanych godzin, nie ma podstaw do obniżenia wynagrodzenia za pracę.
Wynagrodzenie chorobowe wynosi zwykle 80% podstawy wymiaru, a w określonych przypadkach — 100%. Dotyczy to między innymi choroby przypadającej w ciąży, niezdolności spowodowanej wypadkiem w drodze do pracy lub z pracy oraz niezbędnych badań i zabiegu związanych z dawstwem komórek, tkanek lub narządów. Za pierwsze 33 dni choroby w roku kalendarzowym płaci pracodawca, a pracownikom po ukończeniu 50 lat — za pierwsze 14 dni. Po przekroczeniu właściwego limitu może przysługiwać zasiłek chorobowy.
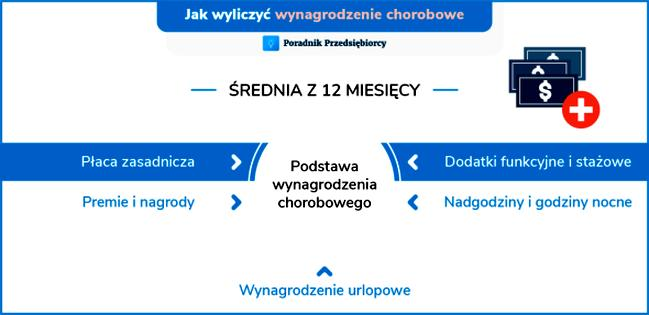
Podstawę chorobowego ustalam na podstawie przeciętnego wynagrodzenia z 12 miesięcy kalendarzowych poprzedzających miesiąc rozpoczęcia choroby. Jeśli zatrudnienie trwa krócej, uwzględniam pełne miesiące ubezpieczenia chorobowego. Do podstawy mogą wchodzić między innymi płaca zasadnicza, premie, dodatki funkcyjne i stażowe oraz wynagrodzenie za nadgodziny i pracę w nocy — jeśli zasady ustalania podstawy obejmują dany składnik. Od uwzględnianego wynagrodzenia odejmuję finansowaną przez pracownika część składek społecznych, standardowo 13,71%.
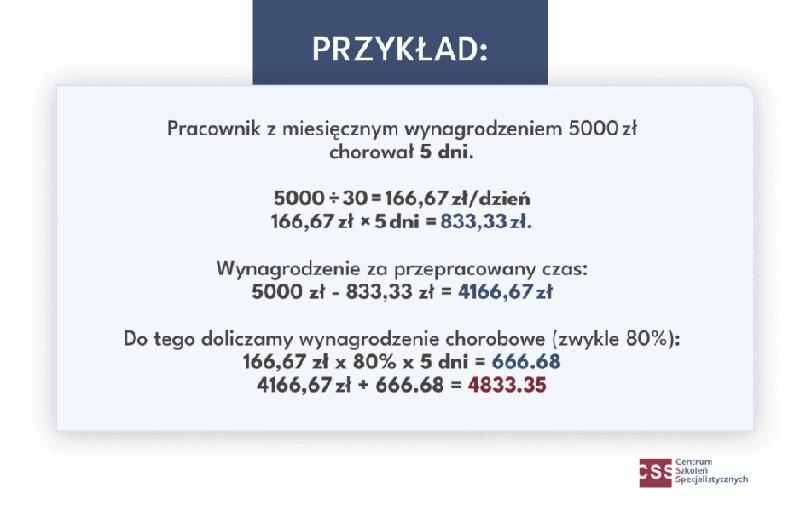
Przy pensji 6 000 zł, bez zmiennych składników i przy założeniu, że taka była podstawa przez cały wymagany okres, po odjęciu 13,71% otrzymuję 5 177,40 zł. Dzielę tę kwotę przez 30, więc dzienna podstawa wynosi 172,58 zł. Przy stawce 80% chorobowe wynosi 138,06 zł za dzień, a za 3 dni — 414,18 zł. Dlatego w miesiącu, w którym choruję, łączę wynagrodzenie za przepracowaną część miesiąca z należnym wynagrodzeniem chorobowym.
Jeśli zatrudnienie kończy się w tym samym miesiącu, w którym choruję, stosuję oba pomniejszenia. Na przykład przy pensji 3 681 zł, dwóch dniach choroby i 152 godzinach przypadających po zakończeniu umowy, przy miesięcznym wymiarze 176 godzin, pomniejszenie chorobowe wynosi 3 681 zł ÷ 30 × 2 = 245,40 zł. Jeśli lubisz tę tematykę to sprawdź, kto płaci za chorobowe i poznaj swoje prawa. Z kolei pomniejszenie związane z końcem zatrudnienia to 3 681 zł ÷ 176 × 152 = 3 178,32 zł. Za przepracowaną część miesiąca otrzymam więc 3 681 zł − 245,40 zł − 3 178,32 zł = 257,28 zł, do czego trzeba osobno dodać wyliczone chorobowe.
Natomiast za czas urlopu bezpłatnego lub nieusprawiedliwionej nieobecności wynagrodzenie co do zasady nie przysługuje, dlatego odpowiednio pomniejszam pensję. Przy niepełnym etacie stosuję te same zasady obliczania stałej stawki miesięcznej, ale uwzględniam wymiar godzin zaplanowany dla konkretnego pracownika. Przed zatwierdzeniem listy płac sprawdzam zatem wymiar godzin w danym miesiącu, daty zatrudnienia, dni zwolnienia, rozkład czasu pracy i podstawę chorobowego — te szczegóły decydują o prawidłowej kwocie.
Jak obliczyć chorobowe za część miesiąca?
Poniższa lista wyjaśnia, jak oddzielić wynagrodzenie za przepracowany czas od chorobowego, ustalić podstawę świadczenia i obliczyć należne kwoty. Uwzględnia też sytuację, w której zatrudnienie kończy się w trakcie miesiąca.
- Ustal, za jakie okresy przysługuje wynagrodzenie. Rozdziel czas przepracowany, dni niezdolności do pracy oraz ewentualny okres po ustaniu zatrudnienia. Wynagrodzenie chorobowe przysługuje za każdy dzień zwolnienia lekarskiego, także za dni wolne od pracy. Zwykle wynosi 80% podstawy, a w przypadkach określonych przepisami — między innymi w czasie ciąży lub przy niezdolności spowodowanej wypadkiem w drodze do pracy albo z pracy — 100%. Pracodawca finansuje je co do zasady za pierwsze 33 dni niezdolności w roku kalendarzowym, a pracownikowi po ukończeniu 50 lat — za pierwsze 14 dni.
- Oblicz wynagrodzenie za przepracowaną część miesiąca. Przy stałej stawce miesięcznej podziel ją przez 30, a następnie pomnóż wynik przez liczbę dni zwolnienia. Otrzymaną kwotę odejmij od pełnej stawki. Jeśli umowa kończy się w trakcie miesiąca, oblicz również wynagrodzenie za godziny przypadające po ustaniu zatrudnienia: podziel stawkę przez liczbę godzin pracy zaplanowanych w miesiącu i pomnóż wynik przez liczbę godzin przypadających po zakończeniu umowy. Odejmij tę kwotę od stawki. Jeśli choroba obejmuje wyłącznie dni wolne według harmonogramu, nie pomniejszaj wynagrodzenia za pracę, o ile pracownik przepracował wszystkie zaplanowane godziny.
- Ustal podstawę wymiaru chorobowego. Zasadniczo przyjmij przeciętne miesięczne wynagrodzenie z 12 miesięcy kalendarzowych poprzedzających miesiąc zachorowania. Przy krótszym zatrudnieniu uwzględnij pełne miesiące ubezpieczenia chorobowego. Do podstawy mogą wejść między innymi wynagrodzenie zasadnicze, premie, dodatki i wynagrodzenie za nadgodziny — zgodnie z zasadami ustalania podstawy zasiłku. Odlicz finansowane przez pracownika składki na ubezpieczenia społeczne, standardowo 13,71% przy pełnej stopie składek.
- Wylicz kwotę chorobowego za dni zwolnienia. Podziel ustaloną podstawę przez 30, niezależnie od liczby dni w miesiącu. Następnie pomnóż wynik przez 80% albo 100% — zależnie od przyczyny niezdolności — i przez liczbę dni zwolnienia. Na kolejnych etapach obliczeń zaokrąglaj wyniki do grosza.
- Zsumuj składniki wynagrodzenia. Dodaj wynagrodzenie za przepracowaną część miesiąca i wynagrodzenie chorobowe. Na przykład przy stawce 3 681 zł i dwóch dniach choroby odliczenie wynosi 3 681 zł : 30 × 2 = 245,40 zł. Gdy zatrudnienie ustaje w trakcie miesiąca, odejmij także wynagrodzenie za godziny przypadające po zakończeniu umowy. Od wynagrodzenia chorobowego nie nalicza się składek na ubezpieczenia społeczne, ale co do zasady uwzględnia się składkę zdrowotną i zaliczkę na podatek.
Jak ustalić podstawę wymiaru wynagrodzenia chorobowego?
Aby ustalić podstawę wymiaru wynagrodzenia chorobowego, najpierw sprawdzam, w którym miesiącu pracownik stał się niezdolny do pracy. Następnie obliczam przeciętne miesięczne wynagrodzenie wypłacone za 12 pełnych miesięcy kalendarzowych poprzedzających ten miesiąc. Jeśli pracownik jest zatrudniony krócej, biorę pod uwagę pełne miesiące ubezpieczenia chorobowego. Uwzględniam kwoty pomniejszone o składki społeczne finansowane przez pracownika, standardowo o 13,71% wynagrodzenia.
Do podstawy wliczam nie tylko płacę zasadniczą, ale również premie i dodatki, które zgodnie z zasadami ich przyznawania należy uwzględnić, na przykład dodatek funkcyjny lub stażowy. Mogą się w niej znaleźć także składniki za nadgodziny i pracę nocną. Sprawdzam jednak, czy dany składnik przysługuje również za okres choroby — jeśli tak, co do zasady pomijam go w podstawie. Ponadto wynagrodzenie chorobowe nie podlega składkom na ubezpieczenia społeczne. Skoro o tym mowa to sprawdź różnice między przychodem a wynagrodzeniem brutto.
Od 4 000 zł podstawy do 746,62 zł za tydzień choroby
Po zsumowaniu właściwych składników dzielę ich łączną kwotę przez liczbę miesięcy, za które je wypłacono. W ten sposób otrzymuję średnią miesięczną, którą następnie dzielę przez 30, niezależnie od długości miesiąca. Potem mnożę wynik przez odpowiednią stawkę i liczbę dni zwolnienia. Przy zwykłej chorobie stosuję 80%, natomiast 100% między innymi wtedy, gdy niezdolność do pracy przypada w czasie ciąży albo wynika z wypadku w drodze do pracy lub z pracy. Wynagrodzenie chorobowe przysługuje za każdy dzień niezdolności, także w soboty, niedziele i święta.
Przykładowo, gdy przeciętna miesięczna podstawa po odliczeniu składek wynosi 4 000 zł, stawka dzienna wynosi 133,33 zł, a przy stawce 80% — 106,66 zł. Za 7 dni choroby pracownik otrzyma 746,62 zł, przy zaokrąglaniu do groszy na kolejnych etapach obliczeń. Warto też pamiętać, że pracodawca finansuje wynagrodzenie chorobowe za pierwsze 33 dni niezdolności do pracy w roku kalendarzowym, a w przypadku pracownika, który ukończył 50 lat — za pierwsze 14 dni. Później pracownikowi może przysługiwać zasiłek chorobowy.
Wskazówka: przy obliczaniu wynagrodzenia za część miesiąca nie dziel podstawy przez faktyczną liczbę dni w danym miesiącu — stawkę dzienną ustala się, dzieląc miesięczną podstawę przez 30, także w lutym.
Ile wynosi chorobowe za dzień zwolnienia lekarskiego?
Za każdy dzień zwykłego zwolnienia lekarskiego przysługuje mi zazwyczaj 80% dziennej podstawy wymiaru zasiłku chorobowego, a w szczególnych przypadkach — 100%. Pełną stawkę otrzymuję między innymi wtedy, gdy niezdolność do pracy przypada w czasie ciąży albo wynika z wypadku w drodze do pracy lub z pracy. Co ważne, świadczenie nalicza się za każdy dzień zwolnienia, także za soboty, niedziele i święta.
Aby oszacować kwotę, najpierw ustalam średnie miesięczne wynagrodzenie z 12 miesięcy kalendarzowych poprzedzających miesiąc zachorowania. Następnie odejmuję składki społeczne finansowane przez pracownika, czyli 13,71%, dzielę wynik przez 30 i mnożę przez 80% lub 100%. Przykładowo przy stałej pensji 6 800 zł brutto podstawa po odliczeniu składek wynosi 5 867,72 zł. W efekcie dzienna stawka chorobowego to 156,47 zł przy poziomie 80% albo 195,59 zł przy poziomie 100%.
Premie i dodatki też podnoszą kwotę chorobowego
Jeśli pracuję krócej niż 12 miesięcy, do wyliczeń przyjmuję wynagrodzenie za pełne miesiące ubezpieczenia chorobowego. Uwzględniam nie tylko pensję zasadniczą, lecz także premie, dodatki stażowe lub funkcyjne, wynagrodzenie za nadgodziny i pracę nocną oraz wynagrodzenie urlopowe. Ponadto podstawa pracownika zatrudnionego na pełny etat nie może być niższa od ustawowego minimum. W 2026 r. wynosi ono 4 806 zł brutto, czyli 4 147,10 zł po odjęciu składek społecznych.
Warto pamiętać, że 80% albo 100% podstawy oznacza kwotę brutto za dzień, a rzeczywista wypłata zależy od indywidualnej sytuacji i potrąceń. Przy stałej pensji miesięcznej pracodawca obniża wynagrodzenie za przepracowaną część miesiąca z uwagi na dni choroby, a następnie dolicza należne chorobowe. Jeśli masz chwilę, sprawdź, jak obliczyć wynagrodzenie za czas choroby. Świadczenie obejmuje wszystkie dni wskazane na zwolnieniu i jest obliczane według stawki dziennej.
Wysokość chorobowego zależy od podstawy wymiaru oraz tego, czy przysługuje stawka 80%, czy 100%. Przy wyliczeniach mogą mieć znaczenie także premie i dodatki uwzględniane w wynagrodzeniu.
Jak rozliczyć wynagrodzenie przy rozwiązaniu umowy w trakcie miesiąca?
Lista wyjaśnia, jak obliczyć wynagrodzenie, gdy umowa kończy się w trakcie miesiąca. Uwzględnia również rozliczenie nieobecności chorobowej i ustalenie wynagrodzenia chorobowego.
- Ustal wynagrodzenie za przepracowaną część miesiąca. Przy stałej stawce miesięcznej pomniejsz pełne wynagrodzenie o kwotę za czas po ustaniu zatrudnienia. Podziel miesięczną stawkę przez liczbę godzin do przepracowania w danym miesiącu, a następnie pomnóż wynik przez liczbę godzin przypadających po zakończeniu umowy. Zasadę tę stosuj również przy niepełnym etacie, uwzględniając wymiar czasu pracy pracownika.
- Osobno pomniejsz wynagrodzenie za dni choroby. Jeśli pracownik otrzymuje wynagrodzenie chorobowe, podziel miesięczną stawkę przez 30 i pomnóż wynik przez liczbę dni wskazanych na zwolnieniu lekarskim. Następnie odejmij tę kwotę od pełnej stawki, niezależnie od pomniejszenia za godziny przypadające po rozwiązaniu umowy.
- Oblicz wynagrodzenie chorobowe. Co do zasady podstawę stanowi przeciętne miesięczne wynagrodzenie z 12 miesięcy kalendarzowych poprzedzających miesiąc choroby, pomniejszone o składki społeczne finansowane przez pracownika. Jeśli zatrudnienie trwało krócej, uwzględnij pełne miesiące ubezpieczenia. Podziel podstawę przez 30, pomnóż wynik przez właściwy procent — zazwyczaj 80%, a w określonych przypadkach 100% — oraz przez liczbę dni choroby. Wynagrodzenie chorobowe przysługuje za każdy dzień niezdolności do pracy, także za dni wolne.
- Uwzględnij przyczynę i rozkład nieobecności. Przy urlopie bezpłatnym, nieusprawiedliwionej nieobecności oraz zakończeniu zatrudnienia wynagrodzenie przysługuje za przepracowany czas, po zastosowaniu właściwej metody pomniejszenia. Jeśli choroba przypada wyłącznie na dni wolne pracownika z harmonogramu i nie ogranicza czasu pracy, nie obniżaj z tego tytułu wynagrodzenia za pracę. Mimo to rozlicz wynagrodzenie chorobowe za każdy dzień zwolnienia.
- Połącz składniki i sprawdź wyliczenia. Wynagrodzenie za przepracowaną część miesiąca i wynagrodzenie chorobowe to odrębne składniki wypłaty. Na przykład przy stawce 6 000 zł, 176 godzinach do przepracowania, 112 godzinach przypadających po rozwiązaniu umowy i 3 dniach choroby pomniejszenia wynoszą odpowiednio 3 818,08 zł i 600 zł. Za pracę przysługuje więc 1 581,92 zł. Po dodaniu 414,18 zł wynagrodzenia chorobowego łączna kwota wynosi 1 996,10 zł brutto.